

Économiser de l’argent en 2026 ne relève plus seulement du bon sens. Entre hausse des prix alimentaires sur cinq ans autour de +30%, facture énergétique instable et consommation des biens fabriqués en hausse de +1,0% en janvier 2026, chaque euro orienté au bon endroit change concrètement le quotidien.
Les ménages affichent pourtant un taux d’épargne moyen de 18,1%, au‑dessus des 15% de 2019, tout en exprimant une forte volonté de réduire les achats non essentiels et de rationaliser l’alimentation. Ce décalage entre intention et résultats révèle un point clé…
| Axe | Astuces clés |
| Dépenses du quotidien 💡 | Comparer les prix, limiter les achats impulsifs, privilégier les produits durables. |
| Logement 🏠 | Réduire les charges (chauffage, électricité), optimiser l’assurance habitation. |
| Alimentation 🥦 | Cuisiner maison, éviter le gaspillage, acheter en vrac ou en promotion. |
| Transports 🚲 | Favoriser les mobilités douces, covoiturage, entretenir régulièrement son véhicule. |
| Budget & gestion 💰 | Suivre ses dépenses, automatiser l’épargne, fixer des objectifs réalistes. |
Calculez combien vous pourriez economiser
Cochez les astuces que vous etes pret a adopter et decouvrez votre potentiel d’economie
Économiser de l’argent en 2026 : comprendre le nouveau contexte de consommation
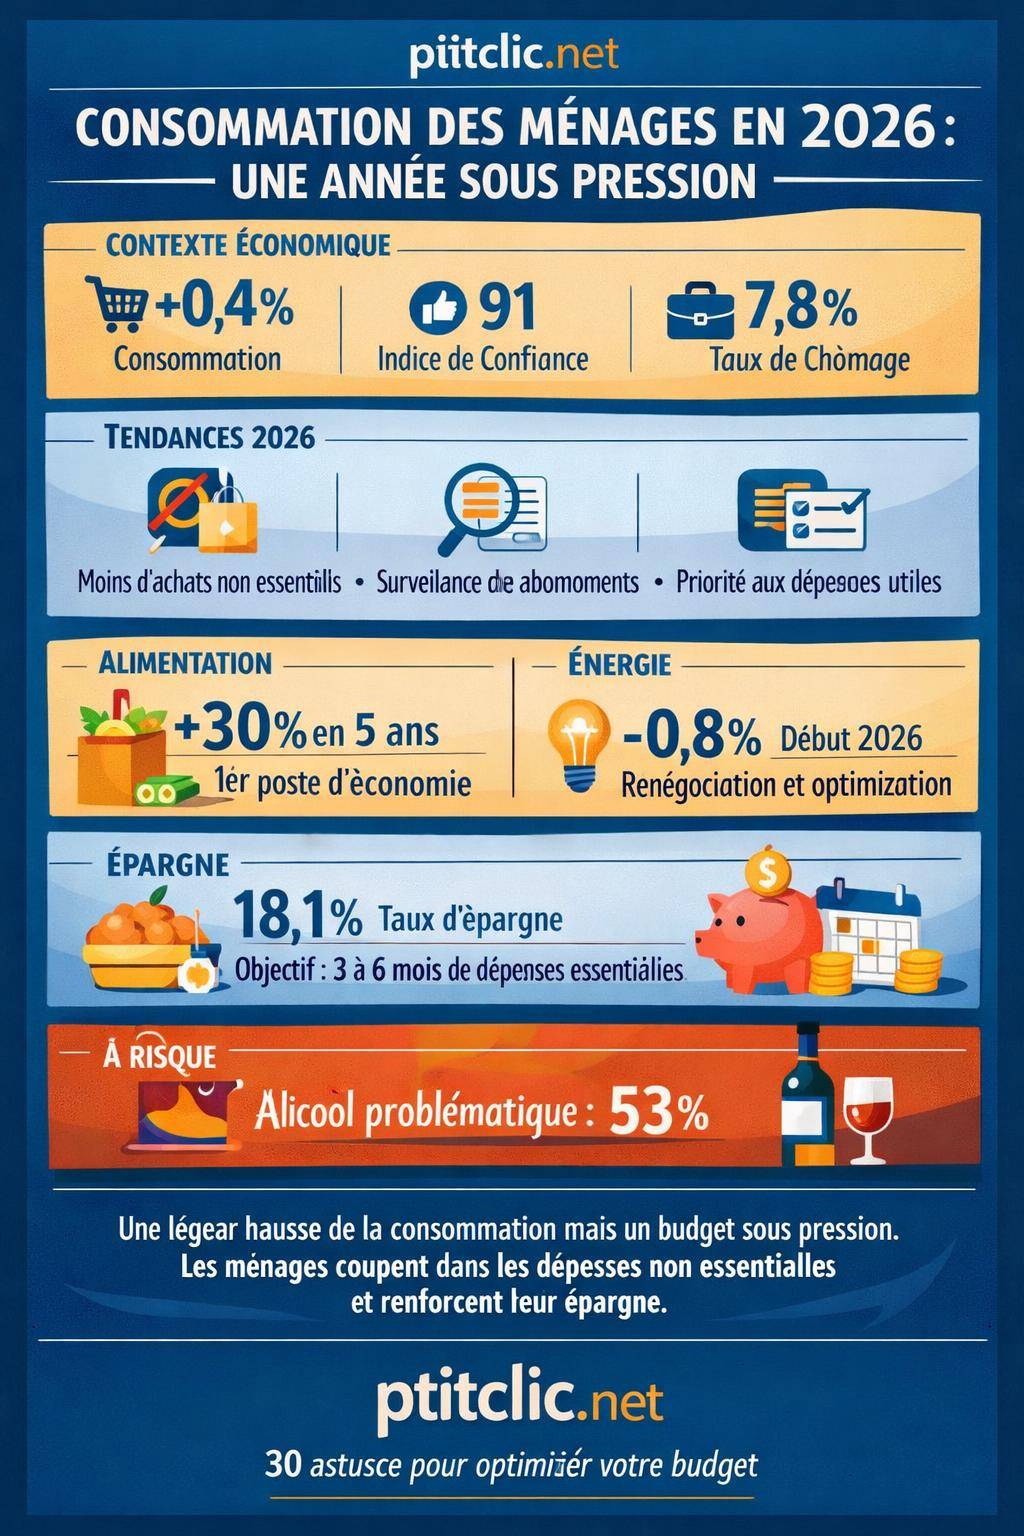
Avant de lister des astuces, un rapide regard sur le contexte économique actuel aide à orienter les bons leviers. En janvier 2026, la consommation annuelle des ménages progresse de +0,4%, après -0,8% en décembre 2025. Les dépenses repartent donc à la hausse, en particulier dans les biens fabriqués (+1,0%), alors que l’énergie recule légèrement (-0,8%).
En parallèle, l’indice de confiance des ménages atteint 91 en février 2026, contre 89 en novembre 2025. Les Français se sentent un peu plus confiants, surtout sur leur capacité d’épargne actuelle (+4 points) et future (+2 points). Pourtant, le chômage reste élevé (7,8% mi‑2026) et la croissance du PIB avance seulement de 0,3% par trimestre. En clair, le budget reste sous pression.
Ce contexte pousse à une stratégie double : mieux contrôler les dépenses courantes et structurer une épargne vraiment utile. Les 30 astuces ci‑dessous suivent cette logique, avec des actions concrètes, immédiatement applicables et alignées sur les tendances 2026.
« En 2026, les ménages cherchent à réduire leurs achats non essentiels, à rationaliser leurs dépenses alimentaires et à limiter toute nouvelle charge récurrente. Cette discipline budgétaire s’ancre dans la durée. »

Astuce 1 à 5 : poser les bases avec un budget vraiment opérationnel
Un budget n’est pas un simple tableau figé. Il sert de tableau de bord dynamique qui réagit aux prix, aux revenus et aux nouveaux projets. Les cinq premières astuces visent à structurer ce cadre.
1. Construire un budget simplifié mais chiffré
Un budget efficace repose sur trois blocs chiffrés :
- Revenus nets stables : salaires, allocations, pensions, loyers perçus.
- Dépenses fixes : loyer, crédits, assurances, abonnements, transports indispensables.
- Dépenses variables : alimentation, loisirs, habillement, sorties, achats ponctuels.
La clé consiste à écrire ces montants noir sur blanc, mois par mois, puis à les ajuster face aux données réelles. Les outils présentés dans la section suivante simplifient ce suivi, mais une première version sur papier ou tableur clarifie déjà les ordres de grandeur.
Pour aller plus loin dans la structuration, un contenu dédié sur les outils peut être utile : gestion du budget et outils pratiques.
2. Suivre le « reste à vivre » plutôt que les dépenses isolées
Le « reste à vivre » correspond à l’argent disponible une fois toutes les charges fixes payées. Surveiller uniquement les dépenses unitaires (un plein, un plein, des courses, un achat en ligne) masque la vision globale. À l’inverse, un suivi systématique du reste à vivre indique clairement si le mois se déroule dans une zone confortable ou sous tension.
Faire des économiesComment réduire ses factures mensuelles : le guide concretDes applications comme Finzee intègrent ce concept avec un reste à vivre en temps réel, tout comme PiloteBudget qui le calcule automatiquement à partir des charges renseignées. Ce type d’outil aide à visualiser immédiatement l’impact d’un achat sur l’équilibre du mois.

3. Adopter une méthode budgétaire claire (50/30/20, enveloppes, base zéro)
Les méthodes budgétaires structurent l’arbitrage entre envies et contraintes :
- 50/30/20 : 50% pour les besoins, 30% pour les envies, 20% pour l’épargne. L’outil Finary utilise cette approche pour répartir automatiquement les flux.
- Budget « enveloppes » : une somme précise allouée à chaque catégorie (courses, sorties, transport). Finzee et son système d’enveloppes projets constituent une version numérique de cette méthode.
- Budget base zéro : chaque euro est affecté à une catégorie précise (dépense, épargne, projet). YNAB repose entièrement sur ce principe.
Choisir une méthode, puis s’y tenir, évite une dispersion permanente. Le but n’est pas de chercher la méthode parfaite, mais une structure lisible qui correspond à votre manière de vivre.
4. Distinguer les « dépenses contraintes » des « dépenses choisies »
Les études de consommation montrent que les ménages à faibles revenus consacrent jusqu’à 95% de leur revenu aux besoins essentiels. Même avec une marge plus grande, la distinction entre dépenses contraintes et choix volontaires reste fondamentale.
Concrètement, une même dépense peut basculer de l’un à l’autre. Par exemple, un abonnement de streaming ou une box internet haut de gamme ne relèvent pas de la contrainte dès qu’une offre plus sobre permet de rester connecté. Cette prise de recul ouvre la porte à des économies immédiates sans sacrifier l’essentiel.

5. Programmer un « audit budget » tous les 3 mois
Les chiffres mis à jour en 2026 montrent des variations rapides : alimentation en hausse de +0,6% en janvier 2026 après -0,5% en décembre, énergie inversement orientée. Un budget figé en début d’année finit rapidement obsolète.
Un audit trimestriel consiste à :
- comparer les dépenses réelles aux prévisions,
- repérer les charges qui augmentent (assurance, énergie, télécom),
- ajuster les enveloppes alimentaires, transport, loisirs,
- décider de renégociations ou de résiliations ciblées.
Astuce 6 à 10 : tirer parti des applications de gestion de budget
Les applications financières se sont nettement enrichies en 2026. Elles ne servent plus seulement à enregistrer des dépenses, mais à piloter l’ensemble du budget, analyser les habitudes de consommation et accompagner l’épargne.
6. Utiliser une application de base pour suivre chaque dépense
Certains outils misent sur la simplicité et un suivi manuel précis :
- EasyHomeFinance : interface épurée, saisie manuelle très rapide pour suivre chaque sortie d’argent, même en espèces.
- 1Money : catégorisation des dépenses et conversion de devises pour les personnes qui voyagent ou achètent en ligne à l’étranger.
- MoneyManager : rapports journaliers, hebdomadaires et mensuels, avec graphiques clairs pour visualiser les tendances.
Ces solutions conviennent à ceux qui souhaitent garder la main sur chaque ligne, sans liaison bancaire automatique, mais avec un contrôle renforcé sur le quotidien.
7. Automatiser au maximum avec les agrégateurs bancaires
Les agrégateurs regroupent plusieurs comptes pour offrir une vision globale :
- Bankin : liaison multi‑banques, répartition des revenus et des dépenses par typologie pour repérer les postes à réduire.
- Linxo : agrégation de comptes, suivi d’épargne et historique long des dépenses, utile pour analyser une année complète.
- Toshl : connexion à de nombreuses banques, design minimaliste, représentation visuelle simple.
Cette automatisation limite l’oubli de certaines dépenses (abonnements, frais bancaires, petites sorties fréquentes) et fournit une base solide pour établir des objectifs d’épargne réalistes.
8. Profiter de la catégorisation automatique et des alertes
Les fonctionnalités avancées apportent une aide supplémentaire :
- N26 : catégorisation automatique, alertes de dépassement, sous‑comptes d’épargne et suivi de factures.
- SayMoney : filtrage automatique des transactions, suivi des dépenses récurrentes pour repérer les charges mensuelles, même modestes.
- PiloteBudget : saisie vocale pratique pour noter une dépense en quelques secondes.
La force de ces outils réside dans les alertes. Une notification de dépassement sur le budget « sorties » ou « restaurants » fonctionne comme un filet de sécurité avant que la dérive ne devienne structurelle.
9. Tester des méthodes avancées : budget base zéro et ateliers d’éducation financière
YNAB (You Need A Budget), proposé autour de 11 € par mois, s’adresse aux utilisateurs prêts à travailler leur budget en profondeur. Il impose de donner une mission à chaque euro, ce qui évite les « restes » gaspillés en fin de mois. L’application propose également des ateliers et conseils pour renforcer la discipline financière.
Cette approche structure particulièrement bien les foyers souhaitant rembourser des dettes, financer un projet important ou reconstituer une épargne de précaution solide.
10. Partager le budget au sein du foyer
Les tensions liées à l’argent augmentent lorsque chacun gère ses dépenses de son côté. Des solutions comme Finzee intègrent un budget partagé, pratique pour un couple ou une colocation. Les enveloppes projets peuvent être co‑alimentées (vacances, travaux, achat d’un véhicule).
Partager les informations de budget réduit les malentendus, renforce la cohérence des décisions et évite les achats doublons. La logique reste simple : visibilité commune pour des choix alignés.
Astuce 11 à 15 : économiser sur les dépenses alimentaires sans perdre en qualité
Les dépenses de produits alimentaires progressent à nouveau en janvier 2026 (+0,6%) après un repli en décembre. Sur cinq ans, la tendance reste orientée à la hausse (+30%). Pour de nombreux ménages, l’alimentation représente le premier poste variable sur lequel agir sans dégradation du niveau de vie.
11. Structurer un planning de menus réaliste
Un planning de menus hebdomadaire réduit le gaspillage et les achats impulsifs. L’idée consiste à :
- partir du contenu déjà présent dans les placards et le congélateur,
- choisir des recettes qui partagent des ingrédients (riz, légumes, légumineuses),
- prévoir deux ou trois repas « tampon » simples et peu coûteux pour les soirs chargés.
Cette organisation limite les passages improvisés au supermarché, souvent associés à des achats supplémentaires non prévus.
12. Faire une liste de courses rigoureuse… et s’y tenir
La liste de courses reste un outil puissant lorsqu’elle est alignée sur les menus. Elle doit distinguer clairement :
- les produits de base (riz, pâtes, légumes, œufs, légumineuses),
- les compléments (condiments, sauces, produits spécifiques),
- les extras (snacks, desserts, boissons sucrées, alcool).
Les extras restent possibles, mais en quantité choisie à l’avance. La liste pose un cadre qui limite les ajouts spontanés en rayon.
13. Cuisiner plus souvent, en grandes quantités
La cuisine maison, surtout en grandes quantités, réduit le coût par portion. Les plats mijotés, les soupes, les gratins, les currys ou les salades de légumineuses se conservent bien et structurent plusieurs repas.
Une session cuisine de deux heures le week‑end suffit souvent à sécuriser trois à quatre repas pour la semaine. Moins de livraison, moins de plats préparés, moins de casse dans le budget alimentaire.
14. Miser sur les produits bruts et les marques distributeurs
Les produits bruts et les marques de distributeurs offrent un rapport coût/nutrition avantageux :
- céréales et féculents en grand format (riz, pâtes, semoule, flocons d’avoine),
- légumineuses (lentilles, pois chiches, haricots),
- fruits et légumes de saison, souvent moins chers,
- produits laitiers basiques, peu transformés.
La substitution progressive de produits ultra‑transformés par des versions brutes réduit la facture et améliore la qualité nutritionnelle globale.
15. Optimiser les promotions sans surconsommer
Les promotions aident réellement à réduire la facture, sous réserve de ne pas consommer davantage. L’objectif consiste à :
- cibler les produits non périssables ou congelables,
- éviter les lots familiaux sur des produits sucrés ou gras consommés par habitude,
- utiliser les promotions pour constituer un petit stock de fond de placard.
Un suivi régulier des dépenses alimentaires, combiné aux conseils détaillés sur la réduction des charges courantes, peut être approfondi avec un contenu dédié comme réduire ses factures mensuelles.
Astuce 16 à 20 : maîtriser les factures d’énergie et de logement
La consommation d’énergie recule légèrement en janvier 2026 (-0,8%), après une hausse de 0,3% en décembre 2025. Cette baisse résulte autant des efforts d’économie que de la météo et des prix. Quelques ajustements ciblés génèrent des économies récurrentes mois après mois.
16. Renégocier les contrats d’énergie et d’assurance
Les contrats d’électricité, de gaz, d’assurance habitation et d’assurance auto restent souvent inchangés pendant des années. Un audit annuel permet de :
- comparer les offres avec les simulateurs des fournisseurs ou des comparateurs spécialisés,
- demander une renégociation en présentant les offres concurrentes,
- adapter les garanties aux besoins réels.
De nombreux foyers réduisent leurs factures simplement en ajustant la formule choisie à leur situation actuelle (kilométrage réel, niveau de franchise, puissance du compteur, options inutiles).
17. Ajuster la température et le chauffage pièce par pièce
Une différence de quelques degrés influe nettement sur la consommation. Régler :
- les pièces de vie autour de 19 °C,
- les chambres un peu plus bas,
- les pièces peu utilisées au strict minimum.
L’installation de thermostats programmables ou de têtes thermostatiques sur les radiateurs renforce cette logique, en évitant de chauffer inutilement lorsque le logement est vide.
18. Réduire les veilles et appareils énergivores
Les multiprises avec interrupteur simplifient la coupure totale de certains appareils en veille (télévision, box, consoles, chargeurs). De même, remplacer progressivement les ampoules énergivores par des LED et privilégier les programmes éco sur l’électroménager aboutit à une baisse mesurable sur l’année.
Un suivi détaillé, via les factures ou un outil dédié, permet de vérifier l’impact des gestes mis en place et de les ajuster au fil des mois.
19. Anticiper l’entretien du logement pour éviter les grosses réparations
Un logement entretenu consomme moins et coûte moins cher sur la durée. Quelques actions préventives limitent les dépenses lourdes :
- purger régulièrement les radiateurs à eau,
- entretenir les joints de fenêtres et portes,
- faire vérifier la chaudière selon les recommandations,
- surveiller les petites fuites d’eau.
Ces interventions ont un coût modeste comparé à une panne de chaudière en plein hiver ou à des travaux de rénovation urgents.
20. Adapter le logement à la composition du foyer
La taille et le type de logement doivent rester cohérents avec le nombre de personnes et les revenus. Dans certains cas, un déménagement vers un logement plus adapté (surface, localisation, charges) améliore l’équilibre budgétaire, même si la transition demande de l’organisation.
Cette réflexion reste structurante : loyers, charges et déplacements pèsent fortement dans le budget et influencent toutes les autres marges de manœuvre.
Astuce 21 à 25 : faire des achats malins et traquer les dépenses invisibles
Les « petites » dépenses répétées finissent par représenter des sommes conséquentes. Une démarche rationnelle sur les achats non essentiels rejoint la tendance 2026, où de nombreux ménages déclarent vouloir réduire leurs achats non vitaux.
21. Mettre en place un délai de réflexion pour tout achat non essentiel
Instaurer un délai de 24 ou 48 heures avant tout achat d’objet non indispensable limite fortement les achats impulsifs. Cette règle simple fonctionne aussi bien en magasin qu’en ligne.
Faire des économiesComment négocier ses abonnements pour payer moins cherUne fois le délai passé, deux situations se présentent : le besoin persiste, signe d’un achat réfléchi ; ou bien l’envie a disparu, révélant qu’il s’agissait d’une impulsion. Ce filtre suffit souvent à réduire de manière tangible les dépenses « gadgets ».
22. Comparer systématiquement les prix et le coût d’usage
Le prix d’achat ne résume pas le coût réel. Pour beaucoup de produits, le coût d’usage s’avère plus pertinent :
- coût par utilisation (vêtements, appareils, matériel de sport),
- coût par mois (abonnements, services),
- coût de fonctionnement (énergie, consommables).
Un article légèrement plus cher, mais plus durable ou moins gourmand en énergie, peut soulager le budget à moyen terme.
Pour enrichir cette démarche, un guide complémentaire sur les achats judicieux reste pertinent : achats malins et conseils pratiques.
23. Passer en revue tous les abonnements au moins deux fois par an
Abonnements numériques, services, box, clubs, assurances additionnelles : chaque ligne paraît modeste, l’ensemble pèse lourd. Une revue semestrielle consiste à :
- exporter la liste des prélèvements récurrents,
- classer chaque abonnement en « indispensable », « utile » ou « superflu »,
- résilier tout service non utilisé ou redondant.
L’analyse met souvent en évidence des services oubliés ou utilisés de manière marginale.
24. Utiliser le marché de l’occasion et la location
Pour le matériel peu utilisé (bricolage, jardinage, événements ponctuels), la location ou l’emprunt autour de soi évitent un achat complet. De même, le marché de l’occasion représente une source d’économies sur :
- le mobilier,
- les vêtements,
- l’électroménager simple,
- le matériel informatique d’entrée de gamme.
La montée de plateformes spécialisées, de groupes locaux et de circuits courts consolide cette approche en 2026.
25. Encadrer les achats en ligne
Les achats en ligne profitent d’une grande facilité, parfois au détriment du budget. Quelques règles techniques suffisent à reprendre le contrôle :
- supprimer les données de carte bancaire enregistrées pour introduire une friction,
- désactiver ou filtrer les notifications promotionnelles,
- regrouper les achats plutôt que de multiplier les commandes isolées.
Le simple fait de devoir saisir manuellement les informations de paiement induit un temps de réflexion supplémentaire bénéfique.
Astuce 26 à 30 : optimiser son épargne et préparer les coups durs
Le taux d’épargne des ménages se situe autour de 18,1% mi‑2026, contre 15% en 2019. Cette hausse révèle une volonté de protection face à un environnement incertain, marqué par des aides publiques ponctuelles (comme aux États‑Unis avec des versements d’environ 2000 $) et une inflation difficile à stabiliser.
26. Se fixer un objectif d’épargne simple et chiffré
Les méthodes 50/30/20 ou base zéro donnent une structure, mais un objectif précis renforce l’engagement. Par exemple :
- se constituer l’équivalent de 3 à 6 mois de dépenses essentielles en épargne de précaution,
- allouer un montant mensuel à un projet spécifique (voyage, travaux, achat futur),
- réduire progressivement le poids des crédits à la consommation.
Les sous‑comptes d’épargne chez N26 ou les enveloppes projets de Finzee aident à matérialiser ces objectifs en les isolant clairement.
27. Automatiser les virements vers l’épargne
Programmer des virements automatiques juste après la réception du salaire évite d’épargner « ce qu’il reste ». Cette méthode, souvent résumée par « se payer en premier », transforme l’épargne en dépense prioritaire plutôt qu’en variable d’ajustement.
Des outils comme Bankin, Linxo ou Finary permettent de vérifier si le montant choisi reste cohérent avec le budget global et de l’ajuster sans attendre une situation de tension.
28. Séparer l’épargne de précaution des placements de long terme
L’épargne répond à deux fonctions distinctes :
- sécurité : faire face aux imprévus (panne, santé, perte d’emploi),
- projets et patrimoine : financer des études, un bien immobilier, un projet professionnel.
Dans le contexte actuel, où la richesse issue des actions progresse plus vite que celle de l’immobilier dans certains pays, cette distinction évite de bloquer toute épargne sur des supports illiquides ou trop volatils. Le capital de précaution reste accessible, le reste suit une stratégie plus long terme.
29. Traquer les comportements qui sabotent le budget (alcool, tabac, jeux)
Les données 2026 signalent une hausse nette de la consommation d’alcool en mauvaise santé, passée de 39% à 53%. Outre l’impact sanitaire, ce type de dépense pèse rapidement sur le budget et masque d’autres leviers d’épargne.
Identifier ces postes et leur coût réel sur un mois, puis sur une année, permet de mesurer l’enjeu. Dans certains cas, un accompagnement spécialisé s’avère nécessaire, autant pour la santé que pour le rééquilibrage financier.
30. Ajuster ses priorités de consommation en fonction de la conjoncture
La croissance faible, un chômage autour de 7,8% et des finances publiques sous tension (déficits élevés dans plusieurs pays) incitent à une gestion prudente. Les ménages font évoluer leurs priorités :
- moins de dépenses d’image,
- plus de dépenses de santé, de formation, d’équipement réellement utile,
- plus d’épargne de précaution.
Cette hiérarchisation, associée à un taux d’épargne déjà élevé, montre une transition vers une consommation plus sélective et une attention accrue à la solidité financière du foyer.
Tableau récapitulatif : 30 astuces d’économie et outils associés
| Groupe d’astuces | Objectif principal | Outils ou leviers utiles |
|---|---|---|
| 1 à 5 – Bases du budget | Structurer et suivre le budget (reste à vivre, audit) | Tableur simple, PiloteBudget, Finzee, méthodes 50/30/20 ou base zéro |
| 6 à 10 – Apps de gestion | Automatiser le suivi et analyser les dépenses | N26, Bankin, Linxo, YNAB, MoneyManager, Toshl, EasyHomeFinance |
| 11 à 15 – Alimentation | Réduire la facture alimentaire sans perdre en qualité | Menus hebdo, listes de courses, cuisson en batch, marques distributeurs |
| 16 à 20 – Énergie et logement | Baisser les factures fixes et prévenir les grosses dépenses | Comparateurs d’offres, thermostats, entretien régulier, réflexion sur le logement |
| 21 à 25 – Achats malins | Limiter les achats impulsifs et les charges invisibles | Délai de réflexion, marketplaces d’occasion, suivi des abonnements, réglages e‑commerce |
| 26 à 30 – Épargne et priorités | Renforcer la sécurité financière et les projets | Virements automatiques, sous‑comptes d’épargne, Finary, Finzee, accompagnement spécialisé si besoin |
