

Gérer son budget ne se résume plus à un simple tableau griffonné sur un coin de carnet. Entre applications mobiles, intelligence artificielle financière et nouvelles méthodes de pilotage, chaque euro trouve sa place et chaque dépense se justifie. La hausse des prix, la baisse du rendement du Livret A et la multiplication des abonnements transforment la gestion d’argent en véritable sujet de stratégie personnelle.
De plus en plus de Français, notamment les 18-34 ans, renforcent leur épargne, automatisent leurs virements, optimisent leurs dépenses et s’équipent d’outils numériques pour garder la maîtrise. Les données de marché montrent une montée en puissance de solutions de gestion patrimoniale pilotées par IA et de services en mode SaaS. Ce mouvement change en profondeur la façon d’organiser son budget au quotidien…
| Outil / Méthode | Idéal pour | Avantage clé | Limite à connaître |
|---|---|---|---|
| Méthode des enveloppes (physique ou numérique) | Personnes ayant besoin d’un contrôle visuel fort | Permet de visualiser immédiatement les dépenses restantes | Peut devenir contraignant à long terme |
| Applications de suivi automatique (ex : Bankin’, Linxo) | Personnes qui veulent automatiser la gestion | Catégorisation automatique des dépenses | Dépend de la synchronisation bancaire |
| Excel / Google Sheets | Personnes qui aiment personnaliser leur budget | Flexibilité maximale | Nécessite rigueur et mises à jour manuelles |
| Méthode 50/30/20 | Débutants en gestion financière | Structure simple en 3 catégories essentielles | Peu adaptée aux revenus variables |
Simulateur de Budget Personnel – Methode 50/30/20
Comparez votre budget reel a la regle 50/30/20 et decouvrez votre potentiel d’epargne
| Categorie | Votre budget | Budget ideal 50/30/20 |
|---|
Comprendre la nouvelle gestion de budget personnelle en 2026
La gestion de budget entre dans une nouvelle phase. Les habitudes financières évoluent, les outils se sophistiquent et le contexte économique pousse chacun à réorganiser ses priorités. Les ménages ne se contentent plus de suivre leurs dépenses, ils cherchent à piloter leur budget comme une petite entreprise.
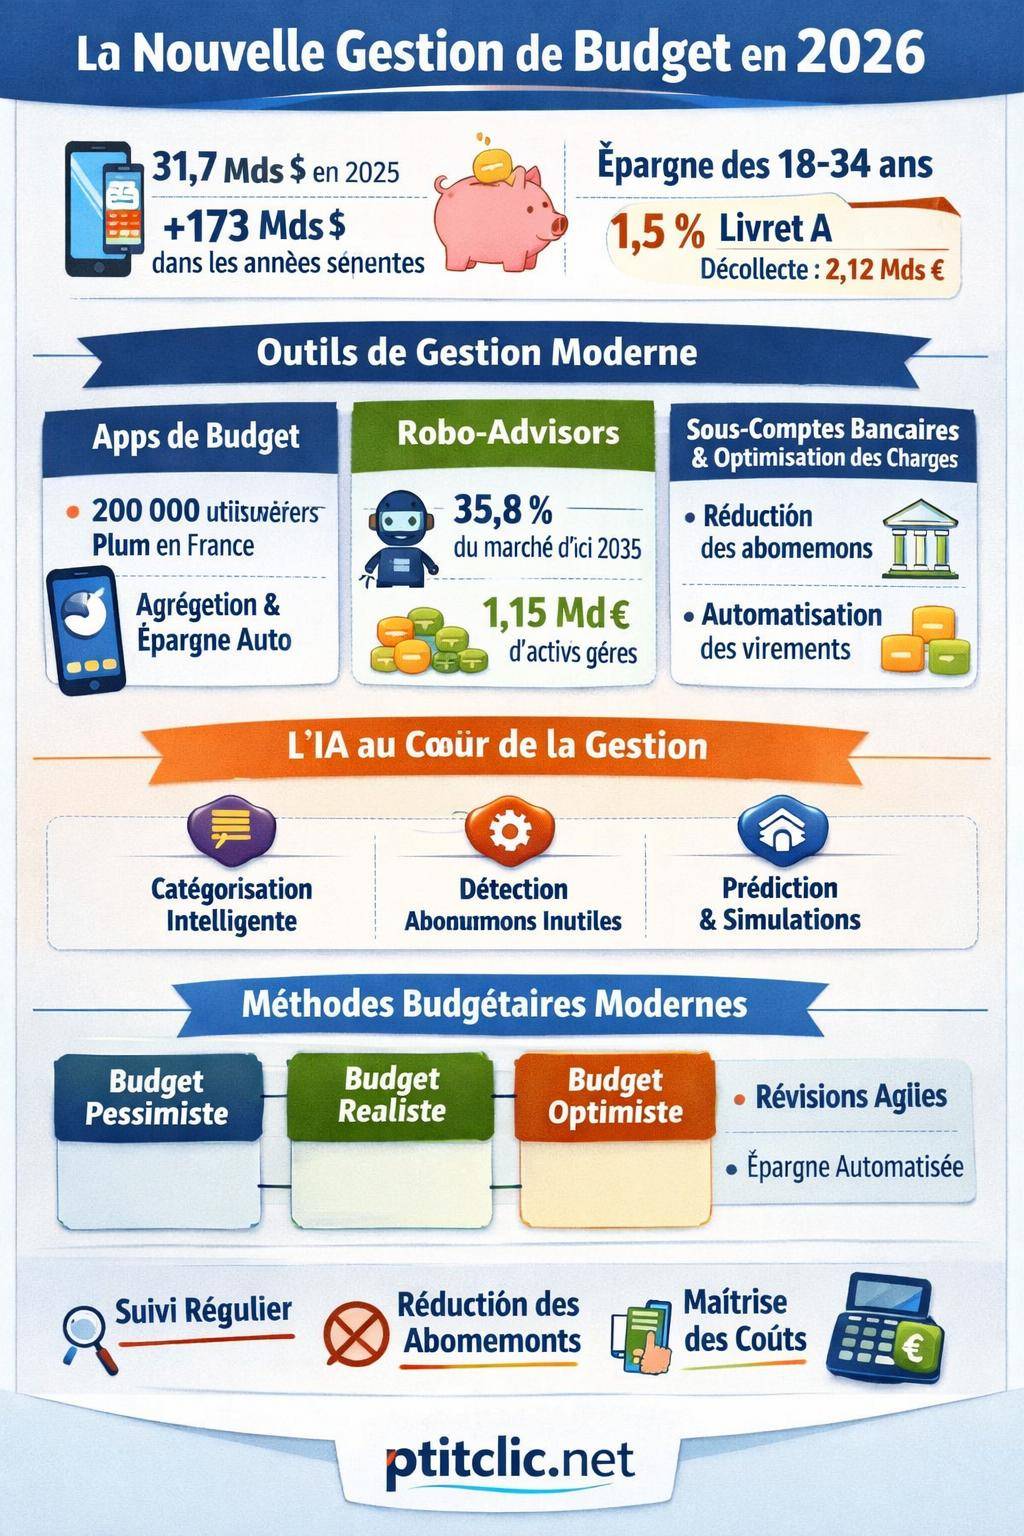
Le marché mondial des applications de budget atteint déjà plusieurs dizaines de milliards de dollars (31,7 milliards USD estimés pour 2025) avec une projection à plus de 173 milliards USD sur les années suivantes. Cette croissance traduit une adoption massive d’outils numériques pour épargner, investir et optimiser ses charges courantes.
En parallèle, les taux d’épargne, en particulier chez les 18-34 ans, restent élevés. La majorité de cette population exprime une forte intention d’épargner à l’horizon 2026, stimulée par l’actualité économique et politique. La sécurité et la liquidité restent les deux critères dominants, même chez les profils connectés et sensibles aux innovations financières.

Pourquoi la gestion de budget devient un réflexe indispensable
Le contexte financier actuel crée un terrain propice à une gestion de budget structurée. Le taux du Livret A retombe à 1,5 %, avec une décollecte de plus de 2,12 milliards d’euros. Les épargnants recherchent des solutions plus adaptées, capables de concilier rendement, sécurité et flexibilité.
Les dépenses contraintes augmentent : logement, énergie, télécommunications, assurances. En parallèle, les ménages réduisent certaines dépenses discrétionnaires et affinent leur suivi des postes de coûts affectés par l’inflation. La gestion budgétaire devient un levier de protection du pouvoir d’achat.
Faire des économiesComment réduire ses factures mensuelles : le guide concretDu côté des entreprises et des directions financières, l’intégration de l’IA et des solutions d’analyse avancée confirme cette évolution : 72 % des dirigeants mènent des projets IA dans la finance, 82 % les jugent efficaces pour améliorer les décisions. Ce mouvement inspire directement la sphère personnelle, avec des outils grand public qui reprennent ces logiques de pilotage.
« Gérer son budget, c’est accepter de regarder ses chiffres en face, d’ajuster ses habitudes et de transformer chaque dépense en choix assumé. »
Les grandes familles d’outils de gestion de budget
La gestion de budget s’appuie désormais sur un écosystème d’outils complémentaires. Chacun répond à un besoin : vision globale, automatisation de l’épargne, contrôle des dépenses, préparation d’un projet, ou encore investissement.
1. Applications de gestion de budget sur mobile
Avec un taux d’équipement mobile proche de la totalité de la population (98 % possèdent un mobile, 91 % un smartphone ; jusqu’à 98 % de smartphones chez les 18-29 ans), les applications deviennent le centre de commande du budget personnel. Elles offrent une vue consolidée des comptes, catégorisent les dépenses et déclenchent des règles automatiques d’épargne ou d’alertes.
Les apps les plus complètes combinent plusieurs fonctions :
- agrégation de comptes bancaires multi-banques ;
- catégorisation automatique des dépenses (logement, alimentation, loisirs, transports, abonnements, etc.) ;
- tableaux de bord visuels avec graphiques et indicateurs clé (reste à vivre, taux d’épargne, variation mensuelle) ;
- épargne automatisée (arrondis, règles intelligentes, virements programmés) ;
- notifications en cas de dépassement de budget ou d’anomalie.
Des acteurs comme Plum illustrent cette dynamique : 200 000 utilisateurs en France en 2024, une croissance annuelle soutenue et un objectif d’un million de clients à l’horizon 2026. Avec 48,95 % d’utilisatrices, l’outil montre une adoption équilibrée, preuve que la gestion de budget touche l’ensemble des profils.
Pour une solution mobile simple à prendre en main, un guide complet sur les outils numériques est accessible via cette ressource : application budget gratuite.

2. Tableaux de budget sur Excel ou Google Sheets
Le tableau de budget reste un outil très utilisé par les personnes qui apprécient le contrôle total sur leurs chiffres. Les feuilles de calcul permettent de modéliser des scénarios, de tester des hypothèses et de construire un historique financier solide.
Un tableau budget Excel structuré intègre généralement :
- l’ensemble des revenus (salaires, aides, pensions, revenus complémentaires) ;
- les charges fixes (logement, crédits, assurances, abonnements) ;
- les dépenses variables (alimentation, transports, loisirs, santé, achats exceptionnels) ;
- les enveloppes d’épargne (épargne de précaution, projets, investissement) ;
- des graphiques mensuels ou annuels pour suivre l’évolution du reste à vivre.
Les modèles avancés ajoutent des scénarios « pessimiste », « réaliste » et « optimiste » pour anticiper une baisse de revenus, une hausse des charges ou un changement de situation (déménagement, naissance, reconversion). Ce type d’approche s’inspire directement des méthodes modernes de budget agile.
Pour gagner du temps, un modèle prêt à l’emploi reste utile. Un exemple : tableau budget Excel, qui offre une base structurée et adaptable aux besoins personnels.
3. Banques en ligne, néobanques et coffres virtuels
Les comptes bancaires évoluent vers une logique de gestion par sous-comptes ou « coffres ». L’idée est simple : répartir automatiquement les flux financiers dans plusieurs enveloppes virtuelles dédiées (loyer, impôts, vacances, épargne de précaution, projets divers).
Les atouts de ces solutions :
- meilleure visibilité sur l’argent réellement disponible ;
- réduction des risques de découvert ;
- programmation de virements automatiques vers chaque sous-compte dès la réception du salaire ;
- possibilité de co-financer un projet à plusieurs via un sous-compte partagé.
Les néobanques et banques en ligne intègrent souvent un suivi en temps réel et des notifications, ce qui renforce la discipline budgétaire.

4. Outils d’investissement automatisé et robo-advisors
Une part croissante du marché est occupée par la gestion de patrimoine et les investissements automatisés. À l’horizon 2035, ces services représentent déjà plus d’un tiers de certains segments (environ 35,8 %). Les robo-advisors proposent des portefeuilles d’investissement construits selon le profil de risque, l’horizon de placement et la capacité d’épargne.
Les caractéristiques fréquentes :
- questionnaire de profilage (aversion au risque, horizon de temps, objectifs financiers) ;
- allocation d’actifs diversifiée (ETF, obligations, actions, parfois immobilier papier) ;
- rééquilibrage automatique du portefeuille ;
- pilotage via application ou interface web ;
- reporting clair, indicateurs de performance et analyse de risque.
Des acteurs comme Plum gèrent déjà plus de 1,15 milliard d’euros d’actifs, avec une croissance x3 sur 12 mois et un chiffre d’affaires multiplié par deux. Ces données illustrent l’utilisation croissante d’outils automatisés pour connecter gestion de budget et stratégie d’investissement.
5. Outils d’analyse et d’optimisation des charges
De nouveaux services se spécialisent dans la réduction de dépenses récurrentes. Ils scannent les comptes, identifient les abonnements inutilisés, comparent les contrats d’énergie ou d’assurance et assistent la renégociation.
Ces solutions répondent directement aux nouvelles habitudes budgétaires :
- réduction des abonnements superflus ;
- réévaluation régulière des contrats d’assurance, téléphonie, internet ;
- analyse des dépenses en lien avec l’inflation ;
- diminution des coûts de consommation courante (énergie, frais bancaires, services numériques).
Certains outils proposent un partage de gains : une commission indexée sur les économies réalisées. Cette logique incite à une optimisation continue, alignée avec les intérêts de l’utilisateur.
Tableau comparatif des principaux outils de gestion de budget
Chaque outil répond à un besoin spécifique. Le tableau suivant offre une vue rapide des forces et limites de chaque catégorie.
| Type d’outil | Forces principales | Limites | Profil adapté |
|---|---|---|---|
| Application mobile de budget | Suivi en temps réel, catégorisation automatique, alertes et épargne automatique | Dépendance au smartphone, qualité variable des catégories, respect de la vie privée à vérifier | Utilisateurs connectés, 18-45 ans, besoin de visibilité rapide et d’automatisation |
| Tableau budget Excel / Sheets | Contrôle total, personnalisation avancée, scénarios multiples (pessimiste/réaliste/optimiste) | Temps de saisie, nécessite une certaine aisance avec les tableurs | Profils méthodiques, indépendants, intéressés par l’analyse détaillée |
| Banque en ligne / néobanque avec sous-comptes | Séparation nette des enveloppes, réduction du découvert, automatisation des virements | Moins flexible qu’un tableur, dépend de l’offre de la banque | Personnes souhaitant un cadre clair sans trop de réglages techniques |
| Robo-advisors / investissements automatisés | Accès simplifié à l’investissement, diversification, gestion pilotée | Risque de marché, frais à analyser, horizon de temps plus long | Épargnants ayant un coussin de sécurité, volonté de faire fructifier leur argent |
| Outils d’optimisation de charges | Gains rapides sur les factures, repérage des abonnements, accompagnement aux changements | Résultats dépendant de la situation de départ, parfois rémunération sur économies | Ménages avec charges multiples, souhaitant réduire le budget sans changer de mode de vie |
Méthodes modernes de gestion de budget : du simple suivi au pilotage continu
Les méthodes de gestion de budget se professionnalisent. Inspirées des pratiques d’entreprise, elles intègrent scénarios, indicateurs et ajustements réguliers. Le budget n’est plus un fichier figé, c’est un processus vivant.
Le budget en trois versions : pessimiste, réaliste, optimiste
Cette approche consiste à élaborer trois budgets différents pour anticiper les variations de revenus et de charges sur l’année :
- Budget pessimiste : revenus en légère baisse, charges en hausse, épargne minimale, mais préservée ;
- Budget réaliste : projection la plus probable, basée sur l’historique et les prévisions connues ;
- Budget optimiste : amélioration de revenus, charges maîtrisées, capacité d’épargne renforcée.
Cette méthode rassure, car elle encadre les risques. Elle évite les mauvaises surprises en cas de hausse de charges (loyer, énergie, impôts) ou de baisse de revenus. Elle structure également les décisions : décaler un projet, lisser un achat, adapter le niveau d’épargne.
« Un budget solide n’interdit pas les imprévus, il réserve simplement une place pour les accueillir sans tout déséquilibrer. »
Le budget agile : ajustements en temps réel et indicateurs clés
Le budget agile emprunte aux méthodes de pilotage de projet. L’idée repose sur des cycles courts : analyser, ajuster, décider. Les KPIs (indicateurs clé de performance) financiers deviennent centraux :
- taux d’épargne mensuel et annuel ;
- ratio charges fixes / revenus ;
- reste à vivre moyen par jour ;
- évolution des dépenses par catégorie (alimentation, transport, loisirs…) ;
- taux de réalisation des objectifs (remboursement de dettes, constitution d’un fonds d’urgence).
Les outils numériques favorisent cette approche. 63 % des dirigeants d’entreprise constatent une meilleure réactivité décisionnelle grâce aux technologies, et 60 % attendent une amélioration de la qualité des processus. Transposée à la sphère personnelle, cette logique donne un budget révisé régulièrement, plutôt qu’un plan figé en début d’année.
L’approche « feuille blanche » pour reprendre son budget à zéro
Pour certaines situations, un simple ajustement ne suffit pas : endettement trop élevé, découvert récurrent, perte de repères. L’approche « feuille blanche » consiste à reconstruire entièrement le budget, en partant des besoins fondamentaux.
Les étapes clés :
- lister les dépenses essentielles (logement, alimentation de base, santé, transports nécessaires) ;
- identifier les charges structurelles (crédits, abonnements indispensables, assurances obligatoires) ;
- isoler les dépenses de confort (loisirs, sorties, achats non essentiels) ;
- définir un objectif d’épargne minimum (même modeste) ;
- répartir les revenus en fonction de ces priorités, puis ajuster.
Cette méthode clarifie les arbitrages. Elle oriente vers la réduction des coûts structurels trop élevés (loyer surdimensionné, voiture surfinancée, crédits à la consommation) et la renégociation ou la suppression des charges non vitales.
Nouvelles habitudes budgétaires des ménages : vers une gestion plus consciente
Les comportements financiers évoluent fortement. Les données récentes montrent une généralisation de l’épargne automatique, un suivi plus régulier des dépenses et une attention accrue à l’optimisation des charges. Le budget devient un espace de cohérence entre valeurs personnelles, contraintes économiques et projets de vie.
Épargne automatique et pilotage par objectifs
L’épargne automatique s’installe comme une pratique standard. Dès la réception du salaire, une part prédéfinie part vers un ou plusieurs comptes d’épargne. Cette méthode retire la dimension émotionnelle de la décision mensuelle et garantit la progression des réserves financières.
Les avantages de l’automatisation :
- régularité sans effort de volonté ;
- constitution d’un fonds d’urgence sur plusieurs mois de dépenses ;
- alimentation continue de projets à moyen et long terme ;
- réduction du risque de dépenser « par défaut » l’argent restant sur le compte courant.
Les objectifs sont souvent multiples : voyages, achat immobilier, reconversion, épargne de précaution, études des enfants. Les outils de gestion de budget intègrent des interfaces dédiées à ces projets, avec suivi d’avancement et date cible.
Suivi régulier des dépenses et réduction des abonnements
Un grand nombre de foyers adoptent un suivi de dépenses plus fin. Ils repèrent les charges récurrentes, identifient les abonnements peu utilisés et rationalisent les services : plateformes de streaming, abonnements sportifs, services numériques, box diverses.
Les actions les plus fréquentes :
- inventaire complet des abonnements sur les relevés bancaires ;
- classement entre « indispensables », « utiles » et « superflus » ;
- résiliation des offres redondantes ou peu utilisées ;
- mutualisation de certains services (compte familial, partage d’abonnement, offre groupée) ;
- surveillance régulière des renouvellements automatiques.
Cette démarche libère une marge de manœuvre budgétaire qui renforce la capacité d’épargne ou le financement de projets ciblés.
Consommation plus intelligente : seconde main, vrac, comparaison de prix
La gestion de budget ne se limite pas aux chiffres. Elle se traduit par une consommation plus réfléchie. Plusieurs pratiques se répandent :
- achat d’occasion pour l’équipement, le mobilier, l’habillement ;
- achats en vrac pour réduire le coût au kilo et limiter le gaspillage ;
- listes de courses préparées pour éviter les achats impulsifs ;
- comparaison systématique des prix (comparateurs, veille promotionnelle) ;
- utilisation de codes promo, programmes de fidélité et cashback.
Ces comportements réduisent l’impact de l’inflation sur le panier moyen tout en améliorant la cohérence entre consommation et valeurs personnelles (écologie, anti-gaspillage, sobriété choisie).
Pour approfondir ces pratiques, un ensemble de conseils concrets figure dans ce guide : économiser argent astuces.
Réévaluation régulière des contrats et renégociation
Les ménages examinent plus souvent leurs contrats structurants : assurances, téléphonie, internet, énergie. Le but reste simple : payer le juste prix, sans renoncer à la couverture nécessaire.
Faire des économiesComment négocier ses abonnements pour payer moins cherLes leviers d’action :
- mettre les offres en concurrence chaque année ou tous les deux ans ;
- vérifier les garanties réellement utiles sur les assurances ;
- adapter les forfaits téléphoniques et internet aux usages réels ;
- profiter des offres de bienvenue ou des parrainages ;
- se renseigner sur les aides et dispositifs réglementaires disponibles.
Cette démarche s’inscrit dans une logique d’optimisation structurelle des coûts, plutôt que de simples coupes ponctuelles sur les loisirs.
Structurer son budget : une méthode pas à pas
Passer de l’intention à l’action demande une méthode claire. La structuration du budget suit une logique progressive : observation, classification, arbitrages, mise en place d’outils et suivi.
Étape 1 : faire l’audit complet de ses finances
Avant toute optimisation, un état des lieux s’impose. Il repose sur un diagnostic précis :
- récupérer les relevés bancaires des trois à six derniers mois ;
- lister tous les comptes (courant, épargne, livrets, comptes titres) ;
- inventorier les crédits en cours (taux, durée restante, mensualités) ;
- identifier les charges fixes et variables ;
- mesurer le reste à vivre moyen.
Les applications de budget et les tableurs facilitent ce travail initial. Une fois les données centralisées, les tendances apparaissent : poste de dépenses le plus lourd, dépenses récurrentes peu utiles, mois particulièrement chargés.
Étape 2 : définir ses priorités financières
La gestion de budget ne se réduit pas à couper des dépenses. Elle vise à aligner l’usage de l’argent avec les priorités de vie : stabilité, liberté, projets personnels, sécurité familiale.
Quelques questions structurantes :
- quel niveau de sécurité financière visez-vous (mois de dépenses en épargne de précaution) ?
- quels projets majeurs prévoyez-vous sur 1, 3, 5 ans ?
- quels postes de dépenses apportent le plus de satisfaction réelle ?
- quelles dépenses semblent surtout répondre à des automatismes ou à de la pression sociale ?
Ces réponses guident la répartition du budget. Elles orientent les arbitrages entre court terme (loisirs, confort), moyen terme (voyages, projets familiaux) et long terme (retraite, immobilier, indépendance financière).
Étape 3 : bâtir un budget mensuel cohérent
Une fois les priorités définies, le budget mensuel se construit autour de plusieurs piliers :
- revenus nets mensuels (ou moyenne lissée en cas de revenus irréguliers) ;
- épargne de précaution (pour atteindre progressivement un certain nombre de mois de charges) ;
- charges fixes incompressibles ;
- enveloppes de dépenses variables ;
- épargne de projets et d’investissement.
De nombreuses personnes utilisent des ratios indicatifs, à adapter à chaque situation. Par exemple : 50 % pour les besoins essentiels, 30 % pour les dépenses de vie courante, 20 % pour l’épargne et l’investissement. Ces repères ne remplacent pas l’analyse, mais fournissent une base de réflexion.
Étape 4 : mettre en place les bons outils
La dernière étape consiste à traduire le budget en dispositifs concrets :
- installer une application de gestion de budget et connecter les comptes ;
- configurer un tableau de suivi sur Excel pour les analyses détaillées ;
- ouvrir des sous-comptes ou coffres dédiés aux projets ;
- mettre en place les virements automatiques d’épargne ;
- programmer des alertes de seuil (dépenses, découvert, dépassement d’enveloppe).
Cette infrastructure transforme le budget en système. L’effort principal se concentre sur la mise en place, puis le pilotage régulier demande moins de temps que la gestion au jour le jour sans cadre.
Le rôle croissant de l’intelligence artificielle dans la gestion de budget
L’IA influence désormais la façon de gérer son argent. Dans les entreprises, 70 % des dirigeants envisagent une réinvention de leur modèle financier sur dix ans grâce aux technologies. À titre individuel, cette tendance se manifeste à travers des fonctionnalités intégrées aux applications de budget.
Catégorisation intelligente et recommandations personnalisées
Les algorithmes de machine learning analysent les transactions bancaires pour en déduire la catégorie, détecter des anomalies ou repérer des opportunités d’économies. Plus l’utilisateur se sert de l’outil, plus le modèle affine sa compréhension de son profil de consommation.
Les fonctions fréquentes :
- répartition automatique des dépenses dans des catégories pertinentes ;
- détection de nouvelles charges récurrentes (abonnements, services) ;
- suggestions d’économies ciblées sur des postes précis ;
- signalement des dépenses inhabituelles par rapport aux habitudes ;
- estimation de la trajectoire d’épargne selon le comportement actuel.
Ces capacités assistent l’utilisateur, sans remplacer son jugement. Elles facilitent le repérage des écarts entre ce qu’il souhaite faire de son argent et ce qui se produit réellement.
Scénarios prédictifs et simulation de projets
Certains outils intègrent des modules de simulation : achat immobilier, changement de véhicule, financement d’études, reconversion professionnelle. L’IA utilise les historiques, les moyennes statistiques et des hypothèses de marché pour estimer l’impact sur le budget.
Les bénéfices de ces scénarios :
- visualiser les futures mensualités et leur incidence sur le reste à vivre ;
- ajuster la durée ou le montant d’un crédit ;
- mesurer la soutenabilité d’un projet avant de s’engager ;
- tester différentes dates de réalisation d’un projet.
Cette approche réduit le risque de décisions financières trop rapides, alignées sur l’émotion du moment plutôt que sur la cohérence globale du budget.
IA et transparence des coûts : vers une lecture plus claire
Dans le monde professionnel, 40 % des dirigeants expriment une insatisfaction dans la lecture des coûts et 45 % attendent une amélioration de la qualité des données. Les outils d’IA interviennent pour clarifier les flux financiers, standardiser les catégories et fiabiliser les prévisions.
Transposé aux particuliers, ce mouvement se traduit par :
- une vision plus précise des vrais postes de dépenses ;
- une meilleure distinction entre charges contraintes et choix de consommation ;
- une transparence accrue sur les frais cachés (frais bancaires, frais d’abonnement, petits prélèvements) ;
- une aide à la construction de budgets plus réalistes.
Cette clarté renforce la confiance dans les données personnelles et facilite les discussions financières au sein du foyer.
Gestion de budget et dimension psychologique : installer des habitudes durables
Au-delà des outils et des chiffres, la réussite de la gestion de budget repose sur des comportements durables. La psychologie de l’argent, la relation aux dépenses et la communication au sein du foyer jouent un rôle décisif.
Mettre en place des règles simples et stables
De nombreuses personnes adoptent quelques règles financières structurantes :
- payer en priorité l’épargne et les charges fixes dès le début du mois ;
- limiter le recours au crédit à la consommation ;
- fixer un plafond de dépenses « plaisir » hebdomadaire ;
- attendre 24 ou 48 heures avant un achat important ;
- documenter chaque engagement financier récurrent (abonnement, licence, service).
Ces règles réduisent la fatigue décisionnelle. Elles aident à orienter les choix même dans les périodes de stress ou de surcharge mentale.
Créer un environnement favorable à la discipline budgétaire
Le contexte influence fortement les décisions financières. Un environnement structuré simplifie l’application du budget :
- notifications ciblées sur les dérives et non sur chaque transaction ;
- accès rapide aux indicateurs clés sur le tableau de bord ;
- raccourcis pour consulter le solde des enveloppes de dépenses ;
- visibilité claire sur les progrès d’épargne.
Les outils numériques offrent ces fonctionnalités. Ils agissent comme un cadre externe, rappelant les objectifs et montrant les résultats concrets des efforts consentis.
Parler d’argent en couple ou en famille
La dimension collective ne doit pas être négligée. Les décisions budgétaires impactent souvent plusieurs personnes. Un dialogue régulier fluidifie les arbitrages et prévient les tensions.
Quelques pratiques efficaces :
- fixer un moment mensuel pour parler du budget, des projets et des ajustements ;
- définir ensemble les priorités et les limites ;
- répartir les responsabilités (suivi des charges, renégociation des contrats, gestion des comptes) ;
- prévoir une enveloppe personnelle pour chacun, libre d’usage ;
- partager les réussites budgétaires (objectif atteint, crédit remboursé, épargne constituée).
Le budget devient alors un outil de cohésion plutôt qu’un sujet de tension. Il structure les projets communs et renforce le sentiment de progression partagée.
