
Gérer un budget familial en 2025–2026 ne se résume plus à additionner quelques factures. Entre hausse des loyers, coût de l’alimentation en tension et réformes d’allocations, l’équilibre financier du foyer repose sur des choix plus structurés, presque stratégiques.
Les chiffres récents sur les charges fixes, l’épargne en baisse et les écarts entre régions dessinent un paysage précis. À partir de ces données, une méthode claire permet de reprendre le contrôle du budget du foyer, poste par poste, sans renoncer à des projets comme un mariage, des études d’enfants ou un achat immobilier.
| Éléments clés | Synthèse |
|---|---|
| Objectif 🎯 | Assurer un équilibre financier durable au sein du foyer. |
| Suivi des dépenses 📊 | Lister les charges fixes et variables pour mieux visualiser les sorties d’argent. |
| Optimisation du budget 💡 | Identifier les postes à réduire et revoir les abonnements inutiles. |
| Épargne 🪙 | Mettre de côté régulièrement, même de petits montants, pour anticiper les imprévus. |
| Communication familiale 🤝 | Impliquer le foyer pour des décisions financières plus harmonieuses. |
Simulateur de Budget Familial
Analysez votre budget selon la regle 50/30/20 et recevez un diagnostic personnalise
Veuillez renseigner au moins un revenu.
Comprendre le budget familial en 2025–2026 : un cadre concret avant d’agir
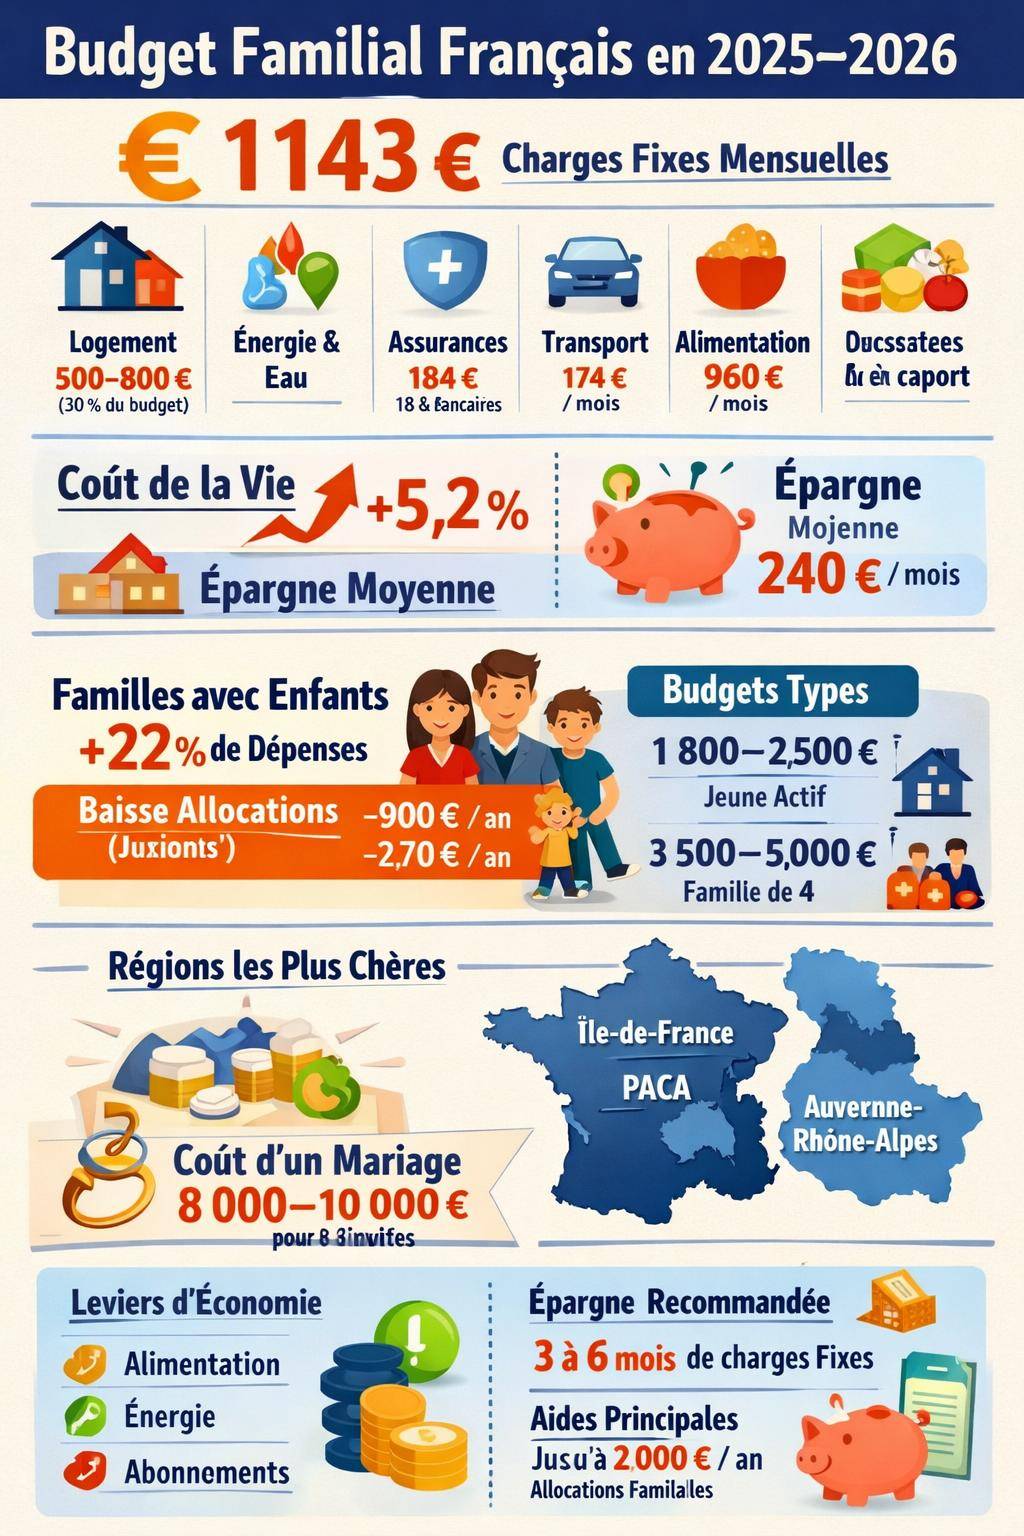
Un budget familial repose sur un socle chiffré. Les ménages en France supportent en moyenne 1 143 € de charges fixes mensuelles en 2025. Les dépenses dites « essentielles » (logement, énergie, assurances, transports, communications) tournent autour de 1 100–1 133 € par mois.
Les familles avec enfants subissent un surcoût estimé à +22 % sur de nombreux postes : alimentation, habillement, transport, loisirs, frais scolaires. Les parents de 35 à 49 ans se trouvent souvent au cœur de ces tensions budgétaires, car ils cumulent crédits, garde d’enfants, parfois soutien à des parents âgés.
Faire des économiesComment réduire ses factures mensuelles : le guide concretDans le même temps, l’épargne mensuelle moyenne a reculé, passant de 255 € en 2024 à 240 € en 2025, soit une baisse de 15 €. Le coût de la vie aurait augmenté d’environ 5,2 % sur deux ans, avec une inflation annuelle autour de 2–3 %, tandis que les loyers poursuivent leur hausse.

Les grands postes d’un budget familial : répartition et ordres de grandeur
Pour un foyer, la clarté vient souvent d’une vision globale de la répartition des dépenses. Une structure fréquente de budget mensuel s’organise autour des postes suivants :
- Logement (loyer ou crédit, charges, énergie)
- Alimentation (courses, cantine, restauration occasionnelle)
- Transport (abonnements, carburant, entretien)
- Assurances et abonnements
- Santé et mutuelle
- Éducation et enfants
- Loisirs, culture, vacances
- Épargne et remboursement de dettes
La répartition idéale dépend du niveau de revenus, du lieu de vie et de la composition du foyer. Néanmoins, certains repères facilitent les arbitrages, notamment sur le logement, l’alimentation et les transports.
| Poste de dépenses | Part du budget conseillée | Repères chiffrés 2025–2026 |
|---|---|---|
| Logement (loyer/crédit + charges) | 25–35 % | 30 % du budget familial en moyenne |
| Alimentation | 15–25 % | Famille de 4 : 800 € visés, 960 € réels en moyenne |
| Transport | 5–15 % | 174 € par mois en moyenne |
| Assurances & abonnements | 5–10 % | 184 € par mois en moyenne |
| Épargne | 10–20 % | 240 € d’épargne mensuelle moyenne |
| Loisirs, extras | 5–15 % | Variable selon le style de vie du foyer |
Le logement : pilier du budget familial et leviers d’optimisation
Le logement pèse lourd dans le budget du foyer. Le budget moyen de logement s’établit entre 500 et 800 € selon les régions et la taille du logement, soit environ 30 % du budget familial. Dans certains territoires, ce pourcentage dépasse largement ces repères.
Écarts de coûts de logement selon les villes et les régions
En zone tendue, notamment en Île-de-France, en PACA ou en Auvergne-Rhône-Alpes, les loyers atteignent des niveaux élevés :
- Paris : studio entre 800 et 1 200 €, deux-pièces entre 1 500 et 2 000 €
- Lyon : studio autour de 500 €
- Villes moyennes : studio souvent à moins de 400 €
La région influence fortement la marge de manœuvre budgétaire. Dans les grandes métropoles, la part logement réduit les capacités d’épargne et met la pression sur les autres postes. Dans des villes moyennes, les ménages disposent parfois d’un peu plus de latitude pour investir, se constituer une épargne de précaution ou préparer un projet immobilier.
Charges, énergie et logements anciens : comment limiter l’impact
Les factures d’énergie restent élevées, surtout dans les logements anciens mal isolés. Les dépenses de chauffage, d’électricité et d’eau absorbent une part non négligeable des charges fixes mensuelles.
Plusieurs leviers existent :
- Suivi régulier des consommations (compteurs, application de suivi, relevés précis)
- Négociation ou changement de fournisseur d’énergie lorsque les conditions le permettent
- Travaux d’isolation ou petits gestes d’efficacité (joint de fenêtres, mousse isolante, thermostats programmables)
- Vérification des droits à des aides (Caf, aides locales, dispositifs de rénovation énergétique)
Pour un ménage locataire, un dialogue argumenté avec le propriétaire à partir de factures et de devis peut déboucher sur un compromis : petits travaux d’isolation pris en charge, aménagement des fenêtres, remplacement d’un chauffe-eau très énergivore.
Alimentation : entre théorie du budget et réalité du caddie
L’alimentation représente un poste central du budget familial. Les chiffres récents montrent un écart significatif entre budget cible et dépenses réelles pour une famille de quatre personnes.

Repères budgétaires selon la composition du foyer
Les ordres de grandeur observés sont les suivants :
- Personne seule économe : 200–250 € par mois
- Personne seule avec plus de confort : jusqu’à 400 €
- Couple : environ 500 €
- Famille avec 2 enfants : 600–900 €
- Famille type 2 adultes + 2 enfants : budget alimentaire moyen global mesuré à 1 095,14 €
Pour les courses d’une famille de quatre personnes, un budget cible de 800 € par mois reste cohérent, alors que les dépenses réelles montent souvent à 960 €. Cet écart de 160 € par mois représente près de 2 000 € sur une année, soit l’équivalent d’une réserve de précaution ou d’un projet vacances.
Stratégies concrètes pour reprendre la main sur les dépenses alimentaires
Une gestion rigoureuse des courses repose sur quelques pratiques structurantes :
- Planification des repas de la semaine et liste de courses associée
- Limitation des passages en magasin, souvent sources d’achats impulsifs
- Utilisation raisonnée des marques de distributeur et produits en vrac
- Préparation de plats maison simples à partir de produits de base
- Gestion du stock (congélateur, placard) pour réduire le gaspillage
Un carnet de suivi ou une application dédiée permet de suivre l’évolution mensuelle des courses et de repérer les dérives. En lien avec cela, un tableau de budget familial aide à corréler les dépenses d’alimentation avec les autres postes du foyer.
« En passant d’achats au jour le jour à un vrai planning de menus, notre budget courses pour 4 personnes est passé de 950 € à 780 € par mois. Sans se priver, juste en rationalisant. » – Témoignage d’un couple avec deux enfants, ville moyenne.
Transport : abonnements, carburant et arbitrages de mobilité
Le budget transport atteint en moyenne 174 € par mois par ménage. Ce poste varie fortement selon le lieu de résidence, la possession d’un véhicule et la présence ou non de transports en commun efficaces.
Coût des transports en ville et en zone périurbaine
Les abonnements de transports collectifs donnent des repères :
- Paris : abonnement autour de 86 € par mois
- Lyon : environ 69 €
- Villes moyennes : entre 30 et 50 €
Pour les familles habitant loin des centres urbains, le coût d’usage d’une voiture ou de deux véhicules devient structurant : carburant, assurance, entretien, stationnement. Un calcul de coût annuel aide à décider d’un éventuel changement de stratégie (covoiturage, véhicule plus sobre, arbitrage entre deuxième voiture et abonnement).
Assurances, abonnements et frais bancaires : les charges souvent sous-estimées
Les ménages consacrent en moyenne 184 € par mois aux assurances et abonnements, sans compter les frais bancaires. Ce poste regroupe :
- Assurance habitation
- Assurance auto
- Mutuelle santé
- Abonnements téléphonie et internet
- Streaming, plateformes, services numériques
Mutuelle et couverture santé : équilibre entre protection et coût
Pour la mutuelle, les fourchettes classiques sont :
- Contrat individuel : 30 à 80 € par mois selon la couverture
- Mutuelle familiale : jusqu’à 200 € par mois
Une réévaluation annuelle des garanties permet d’ajuster les niveaux de remboursement avec les besoins du foyer : soins dentaires, optique, hospitalisation, dépassements d’honoraires éventuels. Une couverture trop faible expose à des restes à charge élevés, une couverture trop large plombe le budget sans réel bénéfice.
Frais bancaires, abonnements numériques : les petites sommes qui s’additionnent
Les frais bancaires représentent en moyenne 219 € par an, soit un peu plus de 18 € par mois. Ajoutés aux abonnements numériques (plateformes vidéo, musique, cloud, jeux), ils grignotent progressivement la marge de manœuvre du foyer.
Un audit annuel consiste à :
- Lister tous les prélèvements récurrents
- Résilier les abonnements peu utilisés
- Regrouper certains services (offres familiales, partage de comptes autorisé)
- Comparer les offres bancaires, en tenant compte de l’usage réel (agence, carte, opérations internationales)
Profils types de budgets mensuels familiaux : se situer concrètement
Les profils suivants donnent des repères de budget mensuel global en France :
- Étudiant étranger : 800 à 1 200 €
- Jeune actif célibataire : 1 800 à 2 500 €
- Famille de 4 personnes hors loyer 2026 : environ 3 354 €
- Famille de 4 personnes total (avec logement) : 3 500 à 5 000 € selon la zone
Ces fourchettes intègrent la hausse générale du coût de la vie, les dépenses liées aux enfants et les écarts de logement selon les régions. Elles servent de point de comparaison, à adapter aux revenus réels du foyer.
| Profil | Budget mensuel estimatif | Poste dominant |
|---|---|---|
| Étudiant étranger | 800–1 200 € | Logement, frais de scolarité, transport |
| Jeune actif célibataire | 1 800–2 500 € | Logement, sorties, mobilité |
| Famille 4 pers. hors loyer | 3 354 € | Alimentation, enfants, transport |
| Famille 4 pers. total | 3 500–5 000 € | Logement, alimentation, éducation |
Épargne familiale : constituer des marges de sécurité et préparer l’avenir
Malgré la pression budgétaire, l’épargne reste un pilier de la sérénité financière d’un foyer. En France, le patrimoine moyen des ménages atteint environ 278 000 €, avec un patrimoine médian de 124 000 €. Ces chiffres intègrent surtout la valeur du logement principal et de l’épargne longue.
Au quotidien, l’épargne mensuelle se situe autour de 240 € en 2025, en baisse par rapport aux 255 € observés en 2024. Cette diminution reflète l’érosion du pouvoir d’achat et la difficulté à maintenir des versements réguliers.
Différencier les types d’épargne dans un budget familial
Pour clarifier, il aide de distinguer plusieurs enveloppes :
- Épargne de précaution : 3 à 6 mois de dépenses fixes sur un support liquide et sécurisé
- Épargne projet : vacances, achat d’une voiture, travaux, mariage
- Épargne longue : retraite, études des enfants, investissement immobilier
Allouer un pourcentage dédié à ces trois objectifs dans le budget annuel donne une direction. Un foyer qui stabilise ne serait-ce que 100 à 150 € d’épargne de précaution par mois réduit considérablement le risque de découvert et de crédit à la consommation.
Familles avec enfants : pressions spécifiques et hausses de coûts
Les familles avec enfants subissent plusieurs tensions simultanées. Le taux de pauvreté des enfants atteignait 21,9 % en 2023, symptôme d’une fragilisation d’une partie des foyers. Après 14 ans, les coûts d’éducation augmentent nettement : matériel scolaire, transport, activités sportives ou culturelles, équipement numérique.
Les postes en plus forte progression ces dernières années incluent :
- Alimentation (adolescents avec plus gros appétit, repas à l’extérieur)
- Habillement (renouvellement régulier des vêtements et chaussures)
- Transport (abonnements scolaires, déplacements pour les activités)
Réforme des allocations 2026 : impacts sur le budget familial
La réforme des allocations prévue en 2026 modifie significativement l’équilibre financier de nombreux foyers. Pour certaines familles :
- Perte estimée pour une famille avec 2 enfants : jusqu’à 900 € par an
- Perte estimée pour une famille avec 3 enfants : jusqu’à 2 700 € par an
- Manque à gagner potentiel sur 4 ans et par enfant : 3 600 €
L’ancienne majoration des allocations familiales, comprise entre 18,88 € et 75,53 €, est en cours de révision. Cette évolution oblige de nombreux foyers à réévaluer leur budget et à anticiper la baisse de revenus issus des prestations.
« Nous avons recalculé notre budget sur 12 mois en intégrant la baisse d’allocations annoncée. En lissant cette perte, nous avons réduit nos dépenses de loisirs et renégocié deux abonnements. L’impact reste réel, mais étalé, il devient gérable. » – Famille de 3 enfants, Auvergne-Rhône-Alpes.
Aides, allocations et soutien aux familles : panorama des leviers existants
Malgré les réformes, plusieurs dispositifs publiques et aides familiales demeurent disponibles. La Caf et d’autres acteurs complètent le budget des foyers sous conditions de ressources.
Principales allocations pour les familles
Les aides suivantes peuvent intervenir dans le budget :
- Allocations familiales : en fonction du nombre d’enfants
- Complément familial : pour certaines familles nombreuses à revenus modestes
- Allocation logement familial : soutien au paiement du loyer
- Allocation de rentrée scolaire : pour couvrir les frais de scolarité et de matériel
La Caf peut aussi intervenir via des aides de projet pouvant atteindre jusqu’à 2 000 € par an pour certains dispositifs, souvent liés à la parentalité, au logement ou à la formation.
Faire des économiesComment négocier ses abonnements pour payer moins cherLes crédits d’impôt pour les services à la personne évoluent régulièrement. Le montant et les conditions sont révisés, mais ce mécanisme continue de jouer un rôle dans le financement de la garde d’enfants, de l’aide ménagère ou de l’accompagnement de personnes dépendantes.
Régions chères, régions épargnantes : adapter sa stratégie budgétaire au territoire
Les disparités territoriales pèsent lourd sur le budget du foyer. Certaines régions affichent des coûts de logement, de transport et de vie quotidienne plus élevés. D’autres favorisent davantage l’épargne et l’investissement.
Régions où le coût de la vie est le plus élevé
Les régions suivantes se distinguent par un niveau de dépenses plus élevé :
- Île-de-France
- Provence-Alpes-Côte d’Azur (PACA)
- Auvergne-Rhône-Alpes
Outre le logement, les dépenses de transport, de restauration et de loisirs s’avèrent souvent plus élevées dans ces zones. Les ménages y arbitrent davantage entre surface habitable, localisation et temps de transport.
Régions avec haut ou bas niveau d’épargne
Les régions au haut niveau d’épargne incluent :
- Île-de-France
- Auvergne-Rhône-Alpes
- Grand Est
À l’inverse, les régions avec faible capacité d’épargne comprennent :
- Hauts-de-France
- Occitanie
- Corse
Ces écarts reflètent des réalités de revenus, d’emploi et de coût de la vie. Ils orientent la stratégie budgétaire : constitution plus rapide d’un capital dans certaines régions, focus sur la réduction des postes contraints dans d’autres.
Préparer un mariage en maîtrisant le budget du foyer
Le mariage reste un projet majeur dans la vie d’un couple. Son coût doit s’intégrer dans le budget familial sur plusieurs mois, voire plusieurs années, pour éviter de déséquilibrer les finances du foyer.
Ordres de grandeur pour un mariage en 2025
Le coût par invité se situe entre 100 et 162 €, ce qui place :
- Un mariage de 80 personnes dans une fourchette de 8 000 à 12 960 €
- Un budget recommandé pour 80 personnes autour de 8 000 à 10 000 €
Une partie de ce budget provient souvent de contributions familiales ou d’aides de proches, en moyenne entre 1 000 et 3 000 €. Environ 60 % des couples recevraient une aide de leurs familles.
Méthode pratique pour piloter le budget familial au quotidien
Au-delà des chiffres, la réussite tient à une organisation claire, partagée par tous les adultes du foyer. Une méthode en plusieurs étapes limite les mauvaises surprises.
1. Poser les bases : revenus, charges fixes, reste à vivre
La première étape consiste à dresser une photographie complète :
- Total des revenus du foyer (salaires, prestations, pensions, revenus annexes)
- Total des charges fixes mensuelles (logement, énergie, crédits, assurances, abonnements, transport récurrent)
- Calcul du « reste à vivre » : ce qui reste pour l’alimentation, les loisirs, les imprévus et l’épargne
Ce diagnostic met immédiatement en évidence la part des dépenses contraintes par rapport aux dépenses ajustables.
2. Organiser le budget avec un tableau de suivi
Un tableau de budget familial structure la gestion mois après mois. Il inclut :
- Colonnes pour chaque poste de dépenses
- Montants prévus vs montants réels
- Indication des écarts et commentaires (événement exceptionnel, facture annuelle, rattrapage)
Ce type d’outil, sur tableur ou via une application, donne une visibilité immédiate sur la trajectoire financière du foyer.
3. Mettre en place des enveloppes ou sous-comptes
Pour les postes sensibles (courses, loisirs, vêtements, essence), le système d’enveloppes aide à tenir le cap. Chaque mois :
- Fixer un montant par poste
- Allouer ce montant sur un sous-compte ou via une enveloppe physique
- Arrêter les dépenses une fois le montant atteint
Ce fonctionnement impose une forme de discipline, mais clarifie les arbitrages : si l’enveloppe « loisirs » est vide, la soirée restaurant attend le mois suivant.
Réduire certaines dépenses pour dégager de l’épargne : pistes concrètes
Un budget familial trouve souvent des marges de manœuvre en agissant sur plusieurs petits postes plutôt qu’en cherchant une seule économie spectaculaire. L’addition de décisions cohérentes produit des résultats mesurables.
Alimentation, énergie, abonnements : les trois terrains les plus réactifs
Pour économiser de l’argent sans dégrader la qualité de vie, trois axes reviennent fréquemment :
- Alimentation : menus planifiés, réduction des produits ultra-transformés, cuisine de base
- Énergie : réglage du chauffage, isolation simple, extinction systématique des appareils en veille
- Abonnements : tri, mutualisation, passage à des offres plus adaptées
Des écarts de 10 à 20 € par poste et par mois cumulés sur 5 ou 6 postes représentent rapidement plus de 100 € de marge mensuelle.
Relations de couple et gestion du budget familial
Dans un couple, le budget touche à des sujets sensibles : rapport à l’argent, sécurité, projets, valeurs. La clarté et la régularité des échanges évitent une partie des tensions.
Se mettre d’accord sur une organisation commune
Plusieurs modèles existent :
- Mise en commun totale des revenus et dépenses
- Compte commun pour les charges du foyer et comptes personnels séparés
- Répartition au prorata des revenus de chacun
Une application de budget pour couple aide à suivre les contributions de chacun, les projets collectifs et les dépenses communes, sans se perdre dans des calculs permanents.
« Nous avons choisi de tout mettre en commun, mais avec une réunion mensuelle où l’on vérifie ensemble les chiffres. Ce moment fixe a désamorcé beaucoup de non-dits sur l’argent. » – Couple avec un enfant, Grand Est.
Anticiper les imprévus : construire une résilience financière familiale
Une panne de voiture, une perte d’emploi partielle, une maladie ou un équipement à remplacer perturbent vite un budget. Une stratégie de résilience réduit l’impact de ces épisodes.
Les piliers de cette résilience se résument à :
- Épargne de précaution distincte du compte courant
- Assurances adaptées, notamment pour le logement, la voiture et la santé
- Suivi du niveau d’endettement, en limitant le recours aux crédits à la consommation
- Connaissance des aides mobilisables rapidement (Caf, aides locales, assistante sociale)
Les familles qui disposent déjà d’une vision structurée de leur budget ajustent plus facilement leurs dépenses en cas de choc. Un tableau de bord mis à jour sert alors de référence pour recalculer les priorités sur 3, 6 ou 12 mois.