

Suivre ses comptes sans les relier à sa banque rassure de plus en plus d’utilisateurs. Entre besoin de confidentialité, usage hors ligne et simplicité, les applications de budget sans connexion bancaire occupent une place à part dans l’univers de la gestion financière personnelle.
Les voyageurs, les habitants de zones rurales, mais aussi celles et ceux qui veulent garder le contrôle de leurs données cherchent des solutions concrètes. Plusieurs types d’outils existent, chacun avec ses forces, ses limites et des usages très différents…
| Type d’alternative | Pour qui ? | Points forts | Limites |
|---|---|---|---|
| Applications de budget manuelles | Utilisateurs voulant un contrôle total et une saisie manuelle | Aucune connexion bancaire, organisation claire, personnalisation forte | Demandent une mise à jour régulière à la main |
| Tableurs (Google Sheets, Excel) | Personnes à l’aise avec les chiffres ou cherchant un outil gratuit | 100% personnalisable, gratuit, adaptable à tous les objectifs | Création parfois complexe, risque d’erreurs manuelles |
| Journaux ou carnets budgétaires | Partisans du papier, personnes souhaitant visualiser physiquement leurs dépenses | Simple, visuel, zéro données numériques | Moins pratique à transporter ou modifier |
| Systèmes d’enveloppes (physiques ou numériques) | Ceux qui veulent limiter leurs dépenses catégorie par catégorie | Très visuel, aide à respecter les limites fixées | Moins flexible si les catégories changent souvent |
Simulateur de Choix d Application Budget Sans Connexion Bancaire
Application budget sans connexion bancaire : définition et enjeux réels
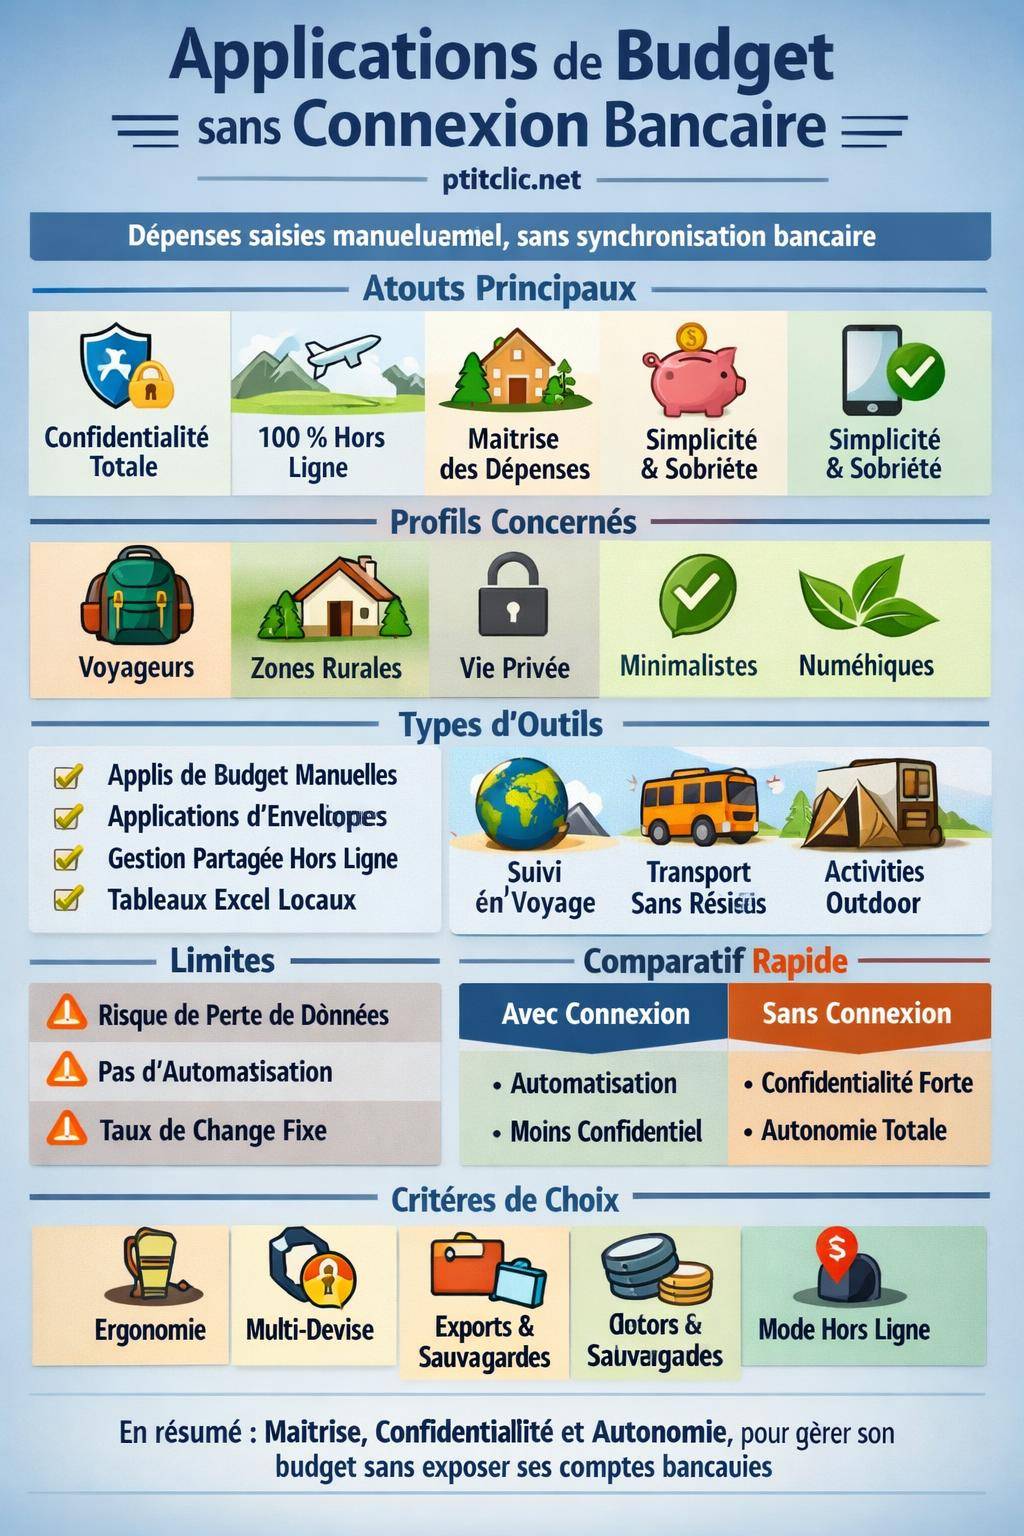
Une application de budget sans connexion bancaire fonctionne sans synchronisation avec vos comptes courants, livrets ou cartes de paiement. L’utilisateur saisit ses opérations à la main ou via des modèles prédéfinis, directement dans l’interface de l’application.
Ce mode de fonctionnement rompt avec la tendance actuelle aux agrégateurs bancaires. Ici, aucune récupération automatique des mouvements, aucune connexion aux API bancaires, aucun identifiant à transmettre à un tiers. L’outil se recentre sur le pilotage du budget, la répartition des dépenses et la visualisation des flux financiers.
Cette approche intéresse des profils variés : personnes soucieuses de confidentialité, voyageurs réguliers, utilisateurs vivant dans des zones à faible couverture réseau ou encore adeptes d’une gestion minimaliste de leurs comptes. Le besoin ne se limite pas à la sécurité ; il touche aussi à la maîtrise, à la sobriété numérique et à la flexibilité d’usage.

Pourquoi choisir une appli de budget sans connexion bancaire ?
Confidentialité et anonymat des données financières
Une application de budget sans accès bancaire renforce la confidentialité. Aucune donnée de compte ne transite vers un agrégateur, un serveur externe ou un prestataire tiers. Les informations restent soit dans le téléphone, soit dans un stockage choisi par l’utilisateur (export local, sauvegarde manuelle).
Pour certaines personnes, l’absence totale de synchronisation bancaire constitue un critère central. Elles refusent de déléguer la gestion de leurs identifiants à une solution externe, même régulée. D’autres préfèrent séparer la sphère bancaire de la gestion quotidienne des dépenses, par souci d’anonymat et de discrétion sur leurs habitudes de consommation.
« Je voulais un outil pour suivre mon budget sans saisir mes identifiants bancaires nulle part. Je préfère noter mes dépenses à la main plutôt que de confier l’accès à mes comptes. » — Témoignage d’utilisateur prudent sur la gestion de ses données
Fonctionnement hors ligne et autonomie totale
Les applications de budget sans connexion bancaire offrent souvent un mode hors ligne complet. Les fonctionnalités clés restent disponibles sans Wi-Fi ni 4G : ajout de dépenses, consultation de catégories, mise à jour de l’enveloppe mensuelle, suivi de caisse, etc.
Faire des économiesComment réduire ses factures mensuelles : le guide concretCe fonctionnement répond à plusieurs usages concrets :
- Vols long-courriers : saisie des achats à bord sans Wi-Fi aérien, contrôle du budget voyage en temps réel.
- Randonnées, camping, montagne : enregistrement des dépenses de refuge, de carburant, de matériel en zone non couverte.
- Voyages internationaux : limitation de la consommation de données mobiles, gestion en toute autonomie.
- Métro, trains, transports souterrains : continuité de l’usage malgré les coupures de réseau.
- Zones rurales ou sous-sols commerciaux : suivi des dépenses même avec une couverture instable.
Cette indépendance vis-à-vis du réseau apporte une réelle continuité dans le suivi budgétaire. L’utilisateur consigne ses opérations à chaud, sans repousser l’enregistrement, ce qui améliore la précision de son suivi.

Maîtrise fine du budget et pédagogie financière
L’absence de synchronisation automatique oblige à saisir les dépenses manuellement. Cette contrainte apparente devient un outil pédagogique puissant. Chaque sortie d’argent passe consciemment par l’utilisateur, qui garde un lien direct avec ses choix de consommation.
Ce mode de fonctionnement favorise :
- une meilleure conscience des postes de dépenses (alimentaire, transport, plaisirs, abonnements) ;
- une répartition plus réfléchie entre besoins et envies ;
- une correction rapide des dérapages budgétaires au fil du mois.
On se rapproche d’une logique de « carnet de comptes » modernisé, plus visuel, plus ergonomique, mais tout aussi instructif que les méthodes papier. Pour certains profils, ce lien actif avec le budget stabilise les finances de manière durable.
Les grands types d’applications de budget sans connexion bancaire
Plusieurs familles d’outils répondent à la demande de gestion budgétaire sans lien direct avec la banque. Chaque catégorie cible des besoins spécifiques et un niveau de technicité différent.

Les applications mobiles de budget 100 % manuelles
Ces applications se concentrent sur l’ajout d’opérations, la catégorisation et le suivi d’objectifs. Aucune connexion bancaire, aucune récupération automatique. L’utilisateur gère lui-même l’ensemble des mouvements.
Fonctionnalités fréquentes :
- création de catégories personnalisées (loyer, alimentation, loisirs, santé, etc.) ;
- définition d’un budget mensuel ou hebdomadaire par catégorie ;
- suivi du solde restant sur chaque enveloppe ;
- statistiques par période (mois, trimestre, année) ;
- gestion multi-devises pour les voyageurs.
Ces outils conviennent bien aux personnes qui aiment un contrôle très précis, sont prêtes à consacrer quelques minutes par jour à leurs comptes et recherchent un suivi simple, sans automatisation.
Les applications d’enveloppes budgétaires (méthode « enveloppe »)
La méthode des enveloppes consiste à répartir son revenu disponible dans différentes enveloppes thématiques (courses, carburant, sorties, cadeaux, etc.) en début de période. Chaque dépense vient alors diminuer une enveloppe précise.
Les applications d’enveloppes budgétaires sans connexion bancaire reproduisent ce mécanisme en version numérique :
- création d’enveloppes virtuelles avec montants assignés ;
- diminution automatique de l’enveloppe à chaque dépense saisie ;
- alerte visuelle quand une enveloppe arrive à épuisement ;
- report des restes non dépensés au mois suivant ou réaffectation manuelle.
Cette approche favorise une gestion proactive. On décide à l’avance combien allouer à chaque poste et on s’y tient, plutôt que de constater le dépassement en fin de mois. En version hors ligne, ce système reste opérationnel partout, même en voyage ou en zone blanche.
Les outils de suivi de dépenses partagées hors ligne (colocations, voyages, groupes)
Pour les dépenses de groupe, certaines applications fonctionnent sans connexion bancaire. Elles servent à suivre qui a payé quoi, qui doit combien et à qui, sans toucher aux comptes réels de chaque participant.
Ces outils intéressent particulièrement :
- les colocations qui souhaitent répartir les charges communes ;
- les groupes d’amis en voyage, road trip ou vacances partagées ;
- les couples qui organisent leurs dépenses communes sans compte joint ;
- les clubs et associations pour des petites dépenses internes.
L’usage hors ligne s’avère utile en déplacement, lors de séjours à l’étranger ou dans des hébergements avec Wi-Fi limité. Les calculs de soldes se font en local, sur le téléphone, parfois avec une synchronisation différée quand la connexion revient.
Les tableaux de budget Excel hors ligne sur ordinateur ou mobile
Une partie des utilisateurs préfère rester sur un fichier Excel ou équivalent (LibreOffice Calc, Google Sheets en mode hors ligne). Cette solution fonctionne sans aucune connexion bancaire, se stocke localement et offre une grande souplesse de personnalisation.
Un tableau de budget Excel bien conçu permet :
- de structurer les revenus (salaire, prestations, revenus annexes) ;
- de suivre les charges fixes (loyer, crédit, assurances, abonnements) ;
- de répertorier les dépenses variables ;
- de simuler des scénarios (hausse de charges, nouveaux projets, épargne ciblée).
Certaines personnes combinent un tableau Excel pour la vision globale annuelle et une application mobile hors ligne pour les dépenses quotidiennes. Ce duo offre un niveau de précision intéressant pour planifier et suivre sans relier aucun outil à la banque.
Fonctionnement hors ligne : cas d’usage concrets et contraintes
Voyages, zones blanches, déplacements fréquents
Les usages hors ligne regroupent plusieurs situations très différentes, mais avec un point commun : la connexion réseau n’est pas garantie au moment où survient la dépense.
Quelques scénarios typiques :
- Vols long-courriers : des achats à bord, des conversions de devises, un budget vacances à tenir malgré l’absence de Wi-Fi ou de données mobiles.
- Road trip international : alternance de pays, passages de frontières, couverture irrégulière, coûts de roaming élevés.
- Randonnées et séjours nature : gestion du budget alimentation, transport, hébergement en montagne ou en campagne isolée.
- Transports du quotidien : suivi des petites dépenses répétitives (cafés, snacks, tickets) dans des métros ou RER sans réseau stable.
Une application de budget sans connexion bancaire et utilisable hors ligne offre une continuité de suivi. Chaque dépense se note au moment où elle intervient, sans attendre la fin de journée ou le retour à l’hôtel. Le budget reste à jour, même loin de tout réseau.
Limites techniques du mode hors ligne
Le hors ligne intégral impose cependant certaines limites :
- pas de sauvegarde instantanée dans le cloud, sauf en synchronisation différée ;
- risque de perte de données en cas de casse ou de vol du téléphone sans export ;
- impossibilité de récupérer automatiquement le taux de change en temps réel ;
- mise à jour des applications uniquement lors des retours en zone couverte.
Ces contraintes se gèrent par quelques réflexes simples : export régulier, double sauvegarde, vérification des mises à jour avant un voyage, préparation des catégories et devises à l’avance.
Confidentialité, sécurité et limites juridiques
Différence entre absence de connexion bancaire et vraie confidentialité
Une application sans connexion bancaire ne signifie pas forcément anonymat complet. Certains éditeurs collectent des métadonnées (type d’appareil, pays, fréquence d’utilisation, catégories anonymisées) à des fins d’analyse ou de monétisation publicitaire.
Avant d’adopter un outil, plusieurs points méritent une vérification attentive :
- présence ou non de publicité dans l’interface ;
- existence d’une version premium sans suivi publicitaire ;
- politique de confidentialité claire sur la collecte et le stockage des données ;
- lieu d’hébergement des serveurs et cadre réglementaire applicable.
Un fonctionnement hors ligne réduit la surface d’attaque mais ne supprime pas tous les enjeux de protection des données. La lecture détaillée des paramètres de confidentialité reste indispensable pour un usage vraiment discret.
Règlementation et gestion des consentements
En Europe, le RGPD encadre strictement la collecte et le traitement des données personnelles, y compris dans les applications de budget. Même sans connexion bancaire, l’éditeur qui stocke des informations identifiantes doit :
- obtenir un consentement explicite pour certaines formes de suivi ;
- proposer un droit d’accès, de rectification et de suppression des données ;
- indiquer la durée de conservation et les finalités des traitements.
« Les données à caractère personnel doivent être collectées pour des finalités déterminées, explicites et légitimes et ne pas être traitées ultérieurement d’une manière incompatible avec ces finalités. » — Article 5 du Règlement général sur la protection des données (RGPD)
Une application de budget qui ne transmet rien à un serveur externe et stocke tout en local sur l’appareil réduit fortement ces obligations. Cependant, dès qu’une synchronisation cloud ou un compte utilisateur en ligne apparaît, le cadre réglementaire s’applique.
Comparatif : appli de budget avec ou sans connexion bancaire
Pour choisir entre une application liée à la banque et une solution totalement indépendante, un comparatif synthétique clarifie les forces et faiblesses de chaque approche.
| Critère | Appli avec connexion bancaire | Appli sans connexion bancaire |
|---|---|---|
| Alimentation des données | Automatique via synchronisation bancaire | Saisie manuelle par l’utilisateur |
| Précision des mouvements | Transactions complètes, risque d’erreurs réduit | Précision liée à la discipline de saisie |
| Confidentialité | Données partagées avec un agrégateur tiers | Données limitées à l’appareil ou au cloud choisi |
| Fonctionnement hors ligne | Limité, dépend de la connexion aux serveurs | Complet pour la plupart des fonctions |
| Vision globale multi-comptes | Vue consolidée de tous les comptes bancaires | Vue construite manuellement (solde global saisi) |
| Pédagogie financière | Suivi passif, tendance à la consultation ponctuelle | Interaction active, prise de conscience renforcée |
| Mise en place | Nécessite saisie et validation d’identifiants bancaires | Prise en main rapide, sans connexion bancaire |
Les utilisateurs très orientés automatisation se tournent vers les meilleures applis de budget avec connexion. Ceux qui privilégient la confidentialité et la maîtrise préfèrent les solutions 100 % indépendantes, quitte à saisir eux-mêmes leurs opérations.
Comment bien choisir son application de budget sans connexion bancaire ?
Définir ses priorités : confidentialité, simplicité, statistiques
Avant d’installer une application, clarifie les objectifs à atteindre avec ton budget :
- réduire les dépenses courantes ;
- préparer un projet (voyage, achat matériel, déménagement) ;
- suivre des dépenses professionnelles remboursées ;
- stabiliser un budget irrégulier (freelance, indépendant).
En fonction de ces priorités, certains critères prennent plus de poids :
- présence d’un mode hors ligne robuste ;
- gestion de plusieurs devises ;
- export CSV ou Excel pour analyse avancée ;
- fonction de rappel ou notifications sur les budgets.
Les voyageurs mettent en avant l’usage hors connexion et la multi-devise. Les profils orientés analyse regardent plutôt les graphiques, filtres, exports et options de personnalisation des catégories.
Ergonomie, vitesse de saisie et confort au quotidien
La meilleure application reste celle que l’on ouvre régulièrement. Une ergonomie claire, des écrans lisibles et une saisie rapide des opérations jouent un rôle majeur dans l’adoption de l’outil sur la durée.
Points à examiner :
- nombre d’étapes pour saisir une dépense ;
- présence de favoris ou de modèles de dépenses récurrentes ;
- possibilité de dupliquer une opération ;
- visibilité immédiate du solde restant par catégorie ;
- mode sombre pour un usage confortable en soirée ou dans les transports.
Une application simple, fluide et bien organisée incite à la régularité. À l’inverse, une interface confuse entraîne un abandon rapide, même si les fonctionnalités sont nombreuses sur le papier.
Compatibilité multi-appareils et sauvegardes
Certains utilisateurs souhaitent gérer leur budget depuis plusieurs supports : smartphone principal, téléphone secondaire, tablette, voire ordinateur. Dans ce cas, la question de la synchronisation se pose, même sans connexion bancaire.
Faire des économiesComment négocier ses abonnements pour payer moins cherDifférents modèles existent :
- stockage strictement local, sans synchronisation ;
- export manuel de fichiers pour transfert entre appareils ;
- synchronisation via un cloud privé (compte utilisateur optionnel) ;
- ouverture de fichiers Excel partagés pour un suivi collaboratif.
La stratégie choisie influence le niveau de sécurité et la confidentialité globale. Une synchronisation facilite l’usage multi-supports mais réintroduit un stockage externe. Un fonctionnement uniquement local renforce la maîtrise, au prix de davantage de manipulations en cas de changement de téléphone.
Combiner appli de budget, Excel et autres outils : stratégies hybrides
Appli mobile pour le quotidien, fichier Excel pour la vision long terme
Une pratique courante consiste à combiner une application de budget hors ligne pour le suivi des opérations quotidiennes et un tableau Excel de budget pour l’analyse mensuelle ou annuelle.
Organisation possible :
- enregistrement de chaque dépense dans l’application mobile au fil de l’eau ;
- export mensuel des totaux par catégorie ;
- report des montants agrégés dans un tableau Excel structuré ;
- analyse des écarts par rapport aux objectifs annuels.
Ce système hybride apporte une vue détaillée sur le quotidien sans sacrifier la planification globale. L’utilisateur garde un contrôle précis sur ses données, tout en profitant de la lisibilité des tableaux et graphiques Excel.
Association avec une application bancaire classique
Certains utilisateurs gardent leur application bancaire officielle pour vérifier leurs soldes en temps réel, tout en utilisant une application de budget sans connexion bancaire en parallèle. Cette combinaison dissocie :
- la consultation des comptes (via l’app bancaire) ;
- la gestion du budget (via l’app indépendante) ;
- l’archivage et la planification (via un tableau ou une autre solution).
Ce découplage réduit le temps passé sur l’application bancaire, souvent source de stress ou d’angoisse, tout en préservant une vision fiable des soldes et des mouvements réels.
Applications sans connexion bancaire et profils d’utilisateurs concernés
Voyageurs fréquents, expatriés et nomades digitaux
Les personnes qui voyagent souvent, vivent entre plusieurs pays ou travaillent en mobilité ont des besoins spécifiques :
- suivi de dépenses en plusieurs devises ;
- gestion de budgets par pays ou par mission ;
- fonctionnement hors ligne dans les transports et hébergements ;
- visibilité rapide sur le budget restant pour chaque étape.
Une application de budget sans connexion bancaire s’inscrit bien dans ce mode de vie. Elle évite de multiplier les connexions à des banques locales ou étrangères, simplifie le suivi des petites dépenses et limite l’exposition des données à des réseaux publics parfois peu sécurisés.
Habitants de zones rurales ou mal desservies en réseau
Dans certains territoires, la couverture mobile reste partielle et le débit Internet aléatoire. Pour ces foyers, baser la gestion budgétaire sur une synchronisation permanente avec la banque crée des frustrations répétées.
Un outil fonctionnant en autonomie complète apporte une réponse adaptée :
- aucune nécessité de réseau pour noter les dépenses ;
- mises à jour ponctuelles lorsque la connexion réapparaît ;
- suivi financier qui ne dépend pas de la qualité de la 4G.
Le téléphone se transforme en carnet de comptes moderne, utilisable à tout moment, sans se soucier de la présence ou non d’antennes à proximité.
Personnes soucieuses de sobriété numérique et de vie privée
Au-delà des contraintes techniques, un public choisit volontairement des outils déconnectés pour préserver sa vie privée et limiter son exposition aux services en ligne. Ce profil privilégie :
- moins de comptes à créer ;
- moins de données personnelles diffusées ;
- moins de temps passé en ligne sur les outils financiers.
Une application de budget sans connexion bancaire, éventuellement couplée à un simple fichier Excel et à une épargne pilotée depuis la banque, répond bien à cette recherche d’équilibre entre contrôle financier et sobriété.
Méthodologie pour utiliser efficacement une appli budget sans connexion bancaire
Mettre en place une routine de saisie fiable
Le succès d’une gestion budgétaire manuelle repose sur une routine claire. Une structure simple se met en place en quelques jours :
- saisie immédiate de chaque dépense dès qu’elle est payée ;
- vérification quotidienne ou tous les deux jours des totaux ;
- ajustement des enveloppes en cas de changement de priorité ;
- point de situation hebdomadaire sur le budget global.
Ces habitudes courtes stabilisent les comptes sans effort massif en fin de mois. L’utilisateur garde la main sur son argent, anticipe les tensions de trésorerie et arbitre plus sereinement ses dépenses discrétionnaires.
Structurer intelligemment les catégories de dépenses
Une catégorisation trop fine ou trop vague nuit à la lisibilité. L’objectif consiste à créer un nombre de catégories suffisant pour comprendre les grands postes, sans tomber dans l’excès de détail.
Exemple de structure efficace :
- Logement (loyer, charges, énergie, Internet) ;
- Alimentation (courses, petits achats alimentaires) ;
- Transport (carburant, billets, entretien voiture, transports en commun) ;
- Santé (soins, mutuelle, médicaments non remboursés) ;
- Loisirs & sorties ;
- Abonnements & services numériques ;
- Épargne & projets ;
- Divers / imprévus.
Chaque application propose sa propre logique, mais une personnalisation raisonnée améliore clairement la qualité des analyses mensuelles.
Exploiter les indicateurs fournis par l’application
En mode hors ligne, l’application reste capable de calculer des indicateurs utiles :
- dépenses totales par mois ;
- répartition par catégorie en pourcentage ;
- évolution d’un poste spécifique sur plusieurs mois ;
- solde net après prise en compte des dépenses et revenus.
Une lecture attentive de ces indicateurs aide à repérer les leviers d’action : réduction de certains postes, déplacement de budget d’une catégorie vers une autre, ajustement des objectifs d’épargne. L’outil devient un véritable tableau de bord personnel, même sans data en temps réel.
Vers une stratégie globale de gestion financière sans connexion bancaire
Combiner application, épargne automatique et suivi des objectifs
Une stratégie de gestion financière sans connexion bancaire ne se limite pas à l’application de budget. Elle s’inscrit dans une approche plus large :
- programmation d’ordres permanents d’épargne depuis la banque (livret, assurance-vie, compte à terme) ;
- suivi des montants épargnés dans l’application pour garder une trace consolidée ;
- fixation d’objectifs clairs (montant, date, usage) pour chaque projet.
L’application hors banque sert alors à orchestrer l’ensemble : contrôle des dépenses courantes, visibilité sur la marge de manœuvre, suivi des progrès vers les objectifs d’épargne, sans exposer en permanence les comptes bancaires eux-mêmes.
Faire évoluer ses outils au fil de la situation personnelle
Les besoins de gestion budgétaire changent avec le temps : arrivée d’un enfant, achat immobilier, changement de travail, création d’entreprise, déménagement à l’étranger. Les outils utilisés doivent suivre ces évolutions.
Une application de budget sans connexion bancaire offre une base stable, que l’on peut enrichir ponctuellement par :
- l’ajout d’un tableau Excel plus détaillé ;
- la création d’un fichier partagé pour un couple ou une colocation ;
- l’adoption temporaire d’une solution plus automatisée pour un projet précis.
Cette flexibilité constitue un atout : l’utilisateur garde sa méthode de base tout en adaptant ponctuellement son écosystème d’outils, sans remettre en cause ses choix de confidentialité et de fonctionnement hors ligne.
Aller plus loin : ressources et pistes pour structurer son budget
Applis, tableaux et contenus pédagogiques complémentaires
Pour structurer sa gestion financière sans relier ses comptes bancaires à des services tiers, plusieurs ressources complémentaires existent :
- applications de budget hors ligne centrées sur la saisie manuelle et les enveloppes ;
- modèles de tableau de budget Excel prêts à l’emploi ;
- guides sur les méthodes de gestion (50/30/20, enveloppes, budgets par projet) ;
- contenus d’éducation financière pour mieux interpréter les chiffres produits par l’application.
Pour une vision d’ensemble des solutions, les sélections de applications de budget gratuites proposent souvent un panorama clair des options disponibles, avec ou sans connexion bancaire. Il devient plus simple de repérer les outils réellement alignés avec une approche sobre, indépendante et respectueuse de la vie privée.
