

Les applications gratuites de gestion de budget se sont imposées en 2026 comme un véritable tableau de bord financier personnel. Entre suivi en temps réel, intelligence artificielle et automatisation complète des dépenses, l’enjeu ne se limite plus à noter ses achats mais à piloter finement son argent au quotidien.
Dans ce comparatif 2026, certaines applications se distinguent par leur modèle économique, leur profondeur d’analyse ou leur capacité à remplacer presque un conseiller financier. La manière dont elles utilisent vos données, la réalité de la gratuité et les fonctionnalités réellement utiles méritent une analyse détaillée…
| Application | Points forts | Pour quel profil ? | Limite principale |
|---|---|---|---|
| Buddy | Interface simple, suivi intuitif, objectifs visuels | Débutants ou personnes voulant un suivi minimaliste | Peu d’outils d’analyse avancée |
| Bankin’ | Synchronisation bancaire fiable, catégorisation automatique | Utilisateurs cherchant un pilotage automatique | La version gratuite est limitée en fonctionnalités premium |
| Linxo | Prévisions de trésorerie, vue globale multisupport | Personnes voulant anticiper leur budget à moyen terme | Design moins moderne que certains concurrents |
| Wallet | Personnalisation poussée, export de données | Utilisateurs avancés aimant analyser leurs dépenses | Peut paraître complexe pour les débutants |
Panorama 2026 des applications gratuites de gestion de budget
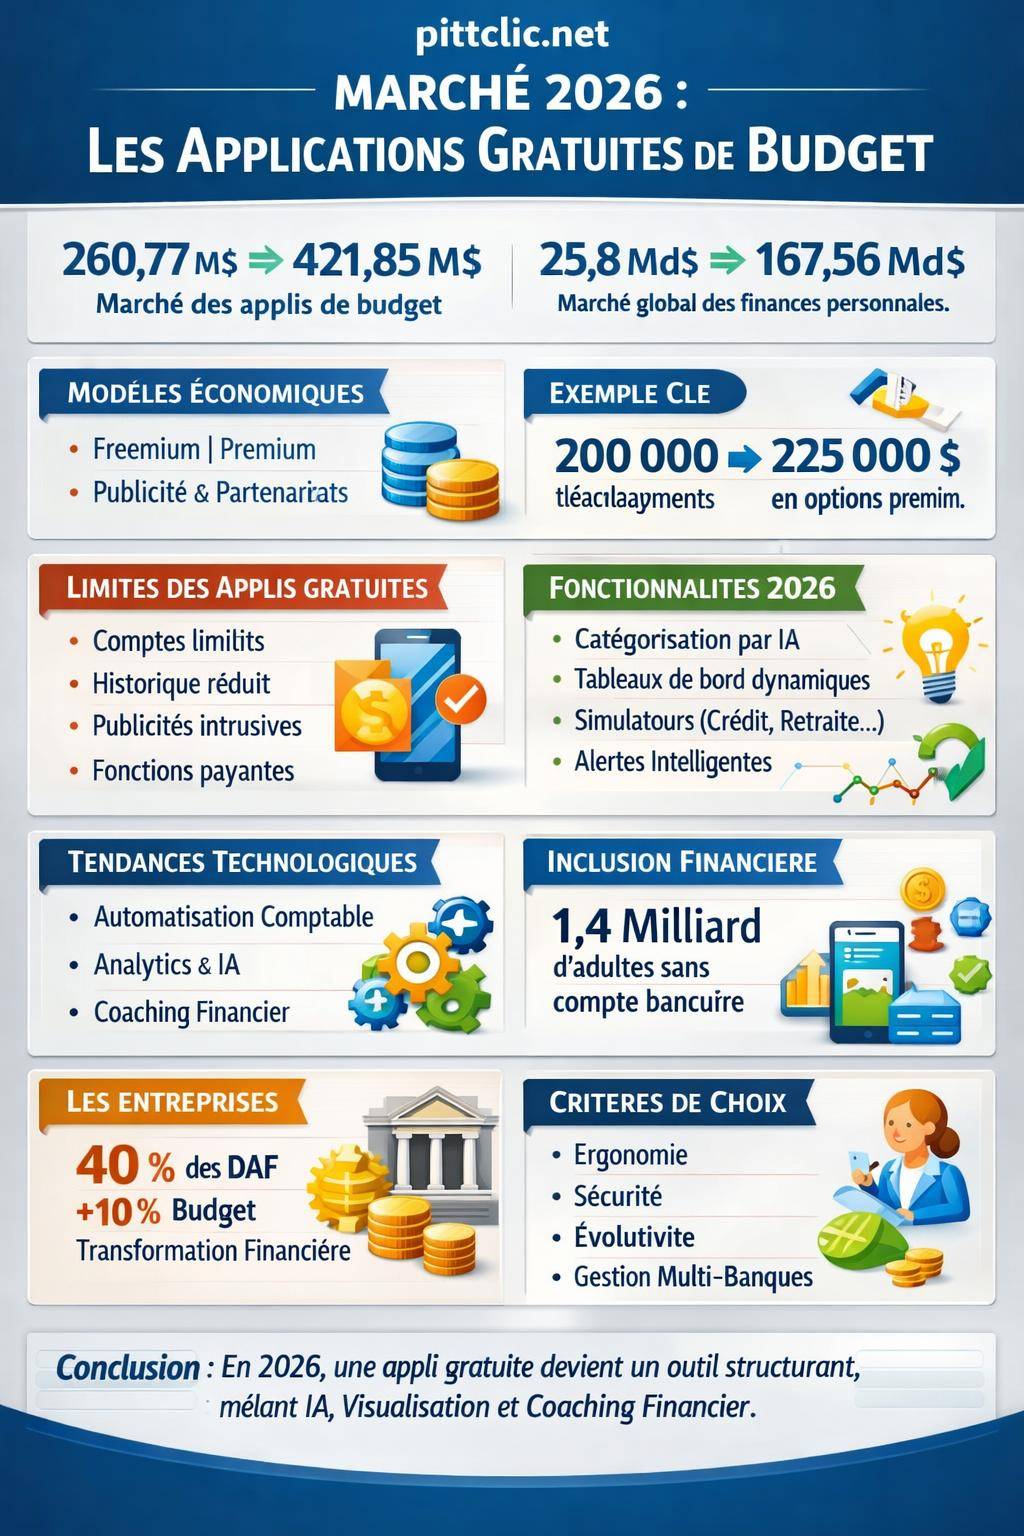
Le marché des applications de gestion de budget entre dans une phase de maturité. En 2026, il pèse autour de 260,77 millions de dollars et se dirige vers environ 421,85 millions de dollars dans les prochaines années. Les usages se structurent, les modèles économiques aussi, et la frontière entre simple suivi de dépenses et véritable outil de pilotage financier devient plus nette.
Ce mouvement s’inscrit dans le marché plus large des finances personnelles, estimé à 25,8 milliards de dollars en 2026, avec une projection vers près de 167,56 milliards de dollars. Les utilisateurs exigent des services à forte valeur ajoutée, souvent gratuits en apparence, appuyés sur l’analyse de données, l’automatisation et l’intelligence artificielle.
Faire des économiesComment réduire ses factures mensuelles : le guide concretLes banques traditionnelles sont directement concernées : environ 84 % des clients se déclarent prêts à changer de banque pour obtenir de meilleurs conseils personnalisés. Dans ce contexte, les applications de budget gratuites ne sont plus de simples gadgets, elles deviennent des points de contact financiers centraux.

Gratuit ne veut pas dire sans modèle économique : comprendre les coulisses
Derrière une application gratuite de gestion de budget, plusieurs logiques économiques coexistent. Mieux les comprendre aide à évaluer la pérennité du service, la façon dont vos données sont utilisées et les limites de la gratuité.
Les principaux modèles : freemium, abonnement, partenariats
Le modèle freemium domine largement. Une base de fonctionnalités reste gratuite à vie, tandis que des options avancées sont payantes : exportations détaillées, synchronisations multiples, modules d’investissement, projections fiscales ou retraite. Un exemple type : une application avec 200 000 téléchargements générant environ 225 000 USD de revenus mensuels grâce à des options premium, sans renoncer à une version gratuite très utilisée.
D’autres acteurs misent sur un abonnement pour les fonctions expertes, tout en conservant une période d’essai généreuse. YNAB (You Need A Budget), par exemple, se positionne davantage comme outil payant structurant avec un abonnement mensuel à 14,99 USD ou annuel à 99 USD et un essai de 34 jours. Ce type d’offre influence directement le niveau de service proposé par les applications strictement gratuites, contraintes de se différencier sur la simplicité et l’automatisation.
Enfin, un certain nombre d’outils monétisent via des partenariats : recommandations de produits financiers, offres de crédit, placements ou assurances. Ces intégrations sont souvent discrètes, mais influencent parfois les conseils prodigués par l’application.
« Une application gratuite n’est jamais vraiment gratuite. Le prix se trouve dans les fonctionnalités limitées, les données partagées ou les services additionnels proposés. L’enjeu consiste à aligner ce modèle économique avec les intérêts réels de l’utilisateur. »
Gratuit, mais jusqu’où ? Limites et zones d’ombre fréquentes
De nombreuses applications de budget annoncent une gratuité totale, mais restreignent certaines capacités clés :
- Nombre limité de comptes bancaires connectés.
- Historique de transactions tronqué (par exemple, seulement 3 ou 6 mois).
- Absence d’exportation CSV/Excel ou d’API personnelle.
- Absence de tableaux de bord avancés d’investissement ou de patrimoine.
- Publicités ou recommandations commerciales plus insistantes.
Cette approche reste viable pour un usage quotidien simple, centré sur les dépenses courantes et la catégorisation. En revanche, un utilisateur souhaitant piloter son cash-flow, ses investissements et ses projets long terme atteindra vite ces limites.

Fonctionnalités incontournables d’une application gratuite de gestion de budget en 2026
Les attentes des utilisateurs se sont nettement affirmées. Une application qui se contente d’afficher un solde de compte ne suffit plus. Les priorités identifiées pour 2026 tournent autour de l’hyper‑personnalisation en temps réel et des services personnalisés avancés.
Suivi automatique et catégorisation intelligente des dépenses
La base fonctionnelle repose sur la centralisation des comptes et la catégorisation automatique. Une application gratuite compétitive doit :
- Récupérer automatiquement les transactions bancaires via API sécurisée.
- Attribuer une catégorie (logement, alimentation, loisirs, transport, santé…) à chaque dépense.
- Permettre de corriger manuellement et d’apprendre de ces corrections.
- Gérer plusieurs comptes courants, cartes de crédit et portefeuilles.
Les solutions les plus abouties s’appuient sur des algorithmes de machine learning pour affiner les catégories au fil du temps, voire suggérer des sous-catégories personnalisées adaptées au mode de vie de l’utilisateur.

Visualisation temps réel et data visualisation avancée
L’essor de la data visualisation modifie profondément l’expérience utilisateur. En 2026, le minimum attendu comprend :
- Tableaux de bord synthétiques avec solde global, dépenses par catégorie et évolution mensuelle.
- Graphiques dynamiques (courbes, camemberts, histogrammes) accessibles en un coup d’œil.
- Projection simple de fin de mois selon le rythme actuel des dépenses.
- Indicateurs de tendance (hausse, baisse, stabilité par poste de dépense).
Pour aller plus loin, certaines applications gratuites intègrent des scénarios prédictifs basés sur l’historique, sans facturer ces fonctions : alerte sur un mois à risque, anticipation du passage dans le rouge, estimation des dépenses annuelles par type.
Alertes intelligentes et prévention des dérives de budget
La capacité à détecter les dépassements de seuil joue un rôle central. Les meilleures applications adoptent une logique proactive :
- Alertes de dépassement de budget par catégorie.
- Notifications en cas de transaction inhabituelle ou très élevée.
- Rappels lorsque le niveau de dépenses approche un seuil critique fixé par l’utilisateur.
- Signalement des abonnements inutilisés ou rarement consommés.
Cette approche rejoint les priorités de la transformation financière des entreprises : gestion et pilotage du cash, réduction des délais de production d’information, optimisation des processus. Les mêmes principes se retrouvent, à une échelle individuelle, dans les applications de budget.
Simulateurs et projection financière personnelle
Les utilisateurs attendent de plus en plus des simulateurs intégrés, même en version gratuite :
- Simulation de crédit (durée, taux, mensualité, coût total).
- Calculs de fiscalité de base (effet d’une augmentation de revenus, d’un changement de statut).
- Projection retraite simplifiée (capacité d’épargne, durée, rendement théorique).
- Simulation d’investissement (versements programmés, rendement ciblé, horizon temporel).
Ces outils ne remplacent pas une expertise réglementaire ou fiscale, mais offrent un cadre chiffré pour anticiper et structurer ses choix, en cohérence avec un projet de vie réel.
Comparatif 2026 : forces et faiblesses des grandes familles d’applications
Les utilisateurs ne cherchent pas tous la même chose. Le bon choix dépend du profil : étudiant, famille, indépendant, investisseur, personne en situation de fragilité financière. Pour apporter une vision claire, le tableau suivant structure les différentes familles d’applications de budget gratuites selon plusieurs critères clés.
| Type d’application | Forces principales | Limites fréquentes | Profil idéal |
|---|---|---|---|
| Applications 100 % gratuites, financées par publicité |
|
|
Utilisateurs débutants, besoin de visualiser leurs dépenses mensuelles rapidement. |
| Modèle freemium avec options premium |
|
|
Utilisateurs motivés à structurer sérieusement leur budget, sans payer d’emblée. |
| Applications bancaires avec module budget intégré |
|
|
Clients mono‑banque, besoin d’un suivi simple sans application supplémentaire. |
| Applications spécialisées dans la méthode budgétaire (type YNAB‑like) |
|
|
Utilisateurs déterminés à assainir leurs finances sur le long terme. |
| Applications d’analyse avancée type Spendee‑like |
|
|
Utilisateurs à l’aise avec les chiffres, souhaitant analyser en profondeur leurs flux. |
Focus sur quelques acteurs emblématiques
YNAB ne se présente pas comme une application gratuite, mais influence fortement le marché par son approche structurée et sa pédagogie. Avec un prix mensuel de 14,99 USD ou annuel de 99 USD et un essai de 34 jours, il pousse les applications gratuites à améliorer leurs mécanismes d’enveloppes budgétaires, de cash‑flow et de priorisation des dépenses.
Spendee, régulièrement classée parmi les 10 meilleures applications de budget, se distingue par ses rapports détaillés et ses analyses avancées. Même si une partie des fonctionnalités relève du premium, la version gratuite fournit un socle d’analyse déjà structurant, notamment pour les utilisateurs qui souhaitent segmenter leurs dépenses par portefeuilles, projets ou comptes.
Faire des économiesComment négocier ses abonnements pour payer moins cherEntre ces approches, les applications 100 % gratuites cherchent leur voie, souvent autour d’une expérience ultra‑simple, d’une interface épurée et d’un onboarding guidé pour aider un public débutant à adopter de nouveaux réflexes.
Intelligence artificielle, automatisation et hyper‑personnalisation
Les tendances technologiques transforment la manière de gérer son budget. Automatisation comptable, analytics et intelligence artificielle agentique migrent progressivement des outils professionnels vers les applications grand public.
Automatisation comptable et catégorisation enrichie
L’automatisation comptable ne concerne plus uniquement les entreprises. Les applications de budget en 2026 :
- Reconnaissent automatiquement les marchands (supermarché, station‑service, e‑commerce).
- Identifient la nature des paiements (abonnement, achat ponctuel, virement, prélèvement).
- Proposent une catégorisation fine, parfois adaptée au pays ou au mode de vie.
- Gèrent les remboursements, les dépenses partagées et les virements internes.
Cette automatisation réduit nettement le temps passé à saisir des données. L’utilisateur se concentre sur l’interprétation et la prise de décision, plutôt que sur la saisie manuelle de chaque dépense.
Analytics et recommandations personnalisées
Les analytics financiers embarqués dans les applications gratuites deviennent plus sophistiqués. Au‑delà des simples moyennes, ils évaluent :
- Les variations mensuelles par catégorie.
- Les postes de dépenses renégociables (énergie, télécoms, assurances).
- Les habitudes de dépenses impulsives (soirées, achats en ligne).
- La stabilité des revenus et la saisonnalité (primes, activités indépendantes).
Combinées à des algorithmes de recommandation, ces analyses débouchent sur des conseils concrets : ajustement d’un budget, alerte sur un abonnement oublié, réallocation d’une partie d’un surplus ponctuel vers une épargne de sécurité.
« 43 % des banques utilisent déjà l’IA dans leurs services financiers, mais les applications indépendantes progressent vite. Leur agilité technologique permet d’introduire des fonctions d’hyper‑personnalisation qui répondent directement aux comportements individuels. »
Hyper‑personnalisation en temps réel : vers un coach financier numérique
Les priorités 2026 mettent en avant l’hyper‑personnalisation en temps réel et les offres dynamiques basées sur des données propriétaires. Concrètement, une application gratuite ambitieuse en 2026 vise à :
- Adapter son interface selon les objectifs (sortir du découvert, financer un projet précis, lisser les dépenses variables).
- Personnaliser les alertes selon le profil psychologique : certains préfèrent des messages factuels, d’autres des encouragements.
- Proposer des contenus pédagogiques ciblés (articles, mini‑cours, conseils) en fonction des comportements observés.
- Simuler des scénarios de vie simples : déménagement, changement d’emploi, naissance d’un enfant.
Ces fonctions rapprochent l’application d’un coach financier numérique, capable d’ajuster son discours aux habitudes de l’utilisateur, tout en conservant un modèle gratuit ou partiellement freemium.
Inclusion financière et accessibilité : une dimension stratégique
Une part importante de la population mondiale reste sans compte bancaire : autour de 1,4 milliard d’adultes. Les applications de budget peuvent jouer un rôle pour sécuriser la gestion d’argent, même sans relation bancaire classique.
Interfaces vocales multilingues et accessibilité
Les interfaces vocales multilingues facilitent l’utilisation d’une application par des publics moins à l’aise avec l’écrit, ou présentant un handicap visuel. Elles permettent notamment :
- La saisie de dépenses à la voix.
- La consultation des soldes et des budgets sous forme de synthèse audio.
- L’explication de notions financières par un langage plus naturel.
Couplées à une interface visuelle simplifiée, ces fonctions rapprochent l’application d’un outil d’éducation financière accessible à un large public.
Accès via smartphone basique et réseaux limités
La question de l’accès via smartphone basique devient centrale. Dans de nombreux pays, la connexion reste intermittente, les appareils sont anciens et l’espace de stockage limité. Une application gratuite optimisée pour ce contexte propose :
- Un mode hors‑ligne avec synchronisation différée.
- Une application légère en taille.
- Une interface épurée, sans animation lourde.
- Des notifications textuelles sobres.
Ce type de conception élargit considérablement le public potentiel, en particulier auprès de personnes en situation de fragilité financière qui tirent un bénéfice direct d’un suivi serré de leurs dépenses.
Scoring alternatif et gestion de budget pour publics sans historique
Les initiatives de scoring alternatif s’appuient sur des données non bancaires : régularité des paiements de loyer, d’énergie, d’abonnements télécoms, habitudes de paiement en espèces numérisées. Pour une application de budget, ces données :
- Fournissent une estimation de la stabilité financière.
- Aident à proposer des conseils adaptés au profil de risque.
- Ouvrent l’accès à des micro‑crédits ou des services d’épargne sécurisés.
La question éthique reste centrale : toute utilisation de scoring alternatif exige une transparence sur la collecte et l’usage des données. Un utilisateur doit pouvoir comprendre ce qui est mesuré et comment ces informations influencent les recommandations.
Gestion de budget personnelle : lien avec les entreprises et le monde professionnel
Les outils de gestion de budget grand public s’inspirent de plus en plus des solutions de pilotage financier d’entreprise. La frontière se réduit entre une application de poche et un logiciel de trésorerie simplifié.
Parallèles avec les priorités des directions financières
En 2026, environ 40 % des directeurs administratifs et financiers déclarent investir plus de 10 % de leur budget dans la transformation financière. Leur priorité principale : la gestion et le pilotage du cash. Les investissements se concentrent sur :
- La modernisation des systèmes d’information (SI) financiers.
- L’optimisation des processus (automatisation, réduction des ressaisies).
- La réduction des délais de production d’information.
Ces ambitions trouvent un écho direct dans les fonctionnalités recherchées par les particuliers : vision consolidée, alertes en temps quasi réel, réduction du temps passé à « faire ses comptes ». L’utilisateur particulier adopte finalement des réflexes proches d’un gestionnaire de trésorerie.
Budgétisation de projets personnels et professionnels
De nombreux utilisateurs combinent des objectifs personnels et professionnels : micro‑entreprise, activité indépendante, side‑project numérique. Une application gratuite efficace doit :
- Permettre de séparer clairement dépenses personnelles et professionnelles.
- Suivre des budgets par projet.
- Gérer les échéances fiscales et sociales de base.
- Exporter des rapports simples à transmettre à un comptable ou à une solution dédiée.
Cette capacité hybride répond à l’évolution du travail : multi‑activités, freelancing, travail à distance, économie de plateforme. Un même outil peut servir de colonne vertébrale à la gestion globale du budget d’un foyer.
Critères concrets pour choisir la meilleure application gratuite de gestion de budget
Au‑delà des fonctionnalités listées, quelques critères concrets orientent un choix pertinent en 2026. Une grille de lecture simple aide à comparer plusieurs solutions sans se perdre dans les détails techniques.
Ergonomie, expérience utilisateur et discipline budgétaire
L’ergonomie influence directement la régularité d’usage. Les questions à se poser restent pragmatiques :
- Combien de gestes sont nécessaires pour vérifier mon budget du jour ?
- Les catégories et sous‑catégories me parlent‑elles réellement ?
- Les graphiques sont‑ils lisibles sans zoomer en permanence ?
- Le ton des messages me motive‑t‑il à continuer ?
Une interface claire et des alertes bien calibrées renforcent la discipline budgétaire. À l’inverse, des écrans surchargés ou des notifications incessantes finissent par décourager même un utilisateur très motivé.
Sécurité, confidentialité et gestion des données
La sécurité ne se négocie pas. Avant de connecter des comptes bancaires, il reste indispensable de vérifier :
- La présence d’un chiffrement complet des données (en transit et au repos).
- L’usage d’API bancaires réglementées et reconnues.
- La clarté de la politique de confidentialité.
- La possibilité de supprimer ses données et son compte facilement.
Une application gratuite réellement sérieuse documente ces points de façon transparente et accessible, sans jargon obscur. La confiance conditionne l’acceptation de l’agrégation de comptes et donc la qualité globale des conseils délivrés.
Évolutivité et complémentarité avec d’autres outils
Les besoins financiers évoluent avec le temps. Une application de budget efficace doit pouvoir :
- Accompagner un passage d’un budget étudiant à un revenu stable.
- Intégrer progressivement épargne, investissement, immobilier.
- Coexister avec d’autres applications spécialisées (épargne, trading, immobilier locatif).
- Exporter les données si nécessaire.
Certains utilisateurs choisissent de garder leur application gratuite pour le quotidien et d’ajouter une solution complémentaire pour la projection ou le patrimoine. Dans cette logique, des ressources comme le comparatif de la meilleure appli budget aident à identifier un second outil, plus expert.
Vers une relation plus mature à l’argent grâce aux applications gratuites
En 2026, une application gratuite de gestion de budget ne se réduit plus à un carnet numérique de dépenses. Elle structure une relation plus consciente à l’argent, soutenue par des technologies autrefois réservées aux institutions financières et aux grandes entreprises.
La combinaison de l’agrégation de comptes, de la data visualisation, de l’intelligence artificielle et de l’hyper‑personnalisation crée un environnement où chacun peut suivre, analyser et ajuster son comportement financier avec une finesse nouvelle. Le défi consiste à choisir l’outil qui correspond à son contexte, à ses objectifs et à son niveau de maturité, puis à l’utiliser régulièrement pour ancrer de nouveaux réflexes.
