

Choisir la meilleure application de gestion de budget en 2026 ne se résume plus à suivre ses dépenses sur un simple tableau. Entre l’intelligence artificielle, l’open banking, les abonnements SaaS et les outils multi‑plateformes, l’écosystème a profondément changé. Les usages aussi : les utilisateurs abandonnent progressivement les méthodes traditionnelles et exigent une vision globale de leurs finances, en temps réel.
Dans cet article, je te propose une sélection structurée des applications les plus pertinentes du moment, avec un angle très concret : comment elles s’intègrent à ton quotidien, à ton couple, à ton patrimoine et à tes objectifs. Certaines solutions vont t’aider à automatiser, d’autres à mieux comprendre ton argent. La nuance entre les deux fait toute la différence pour ton budget en 2026.
| Critère clé | Pourquoi c’est important | Ce qu’une excellente app doit offrir |
|---|---|---|
| Simplicité d’utilisation | Une app trop complexe décourage l’utilisateur. | Interface intuitive, automatisation des dépenses, navigation fluide. |
| Sécurité des données | Vos informations bancaires doivent être protégées. | Chiffrement avancé, connexion biométrique, conformité RGPD. |
| Fonctionnalités intelligentes | Permet d’améliorer la gestion du budget au quotidien. | Catégorisation auto, prédictions, alertes personnalisées. |
| Analyse des dépenses | Comprendre ses habitudes permet de mieux économiser. | Graphiques clairs, rapports mensuels, suivi des tendances. |
| Synchronisation bancaire | Évite les saisies manuelles et les oublis. | Connexion sécurisée à plusieurs banques, mises à jour automatiques. |
| Options de personnalisation | Adaptation aux besoins de chaque profil. | Budgets custom, objectifs financiers, catégories modifiables. |
Panorama 2026 du marché des applications de gestion de budget
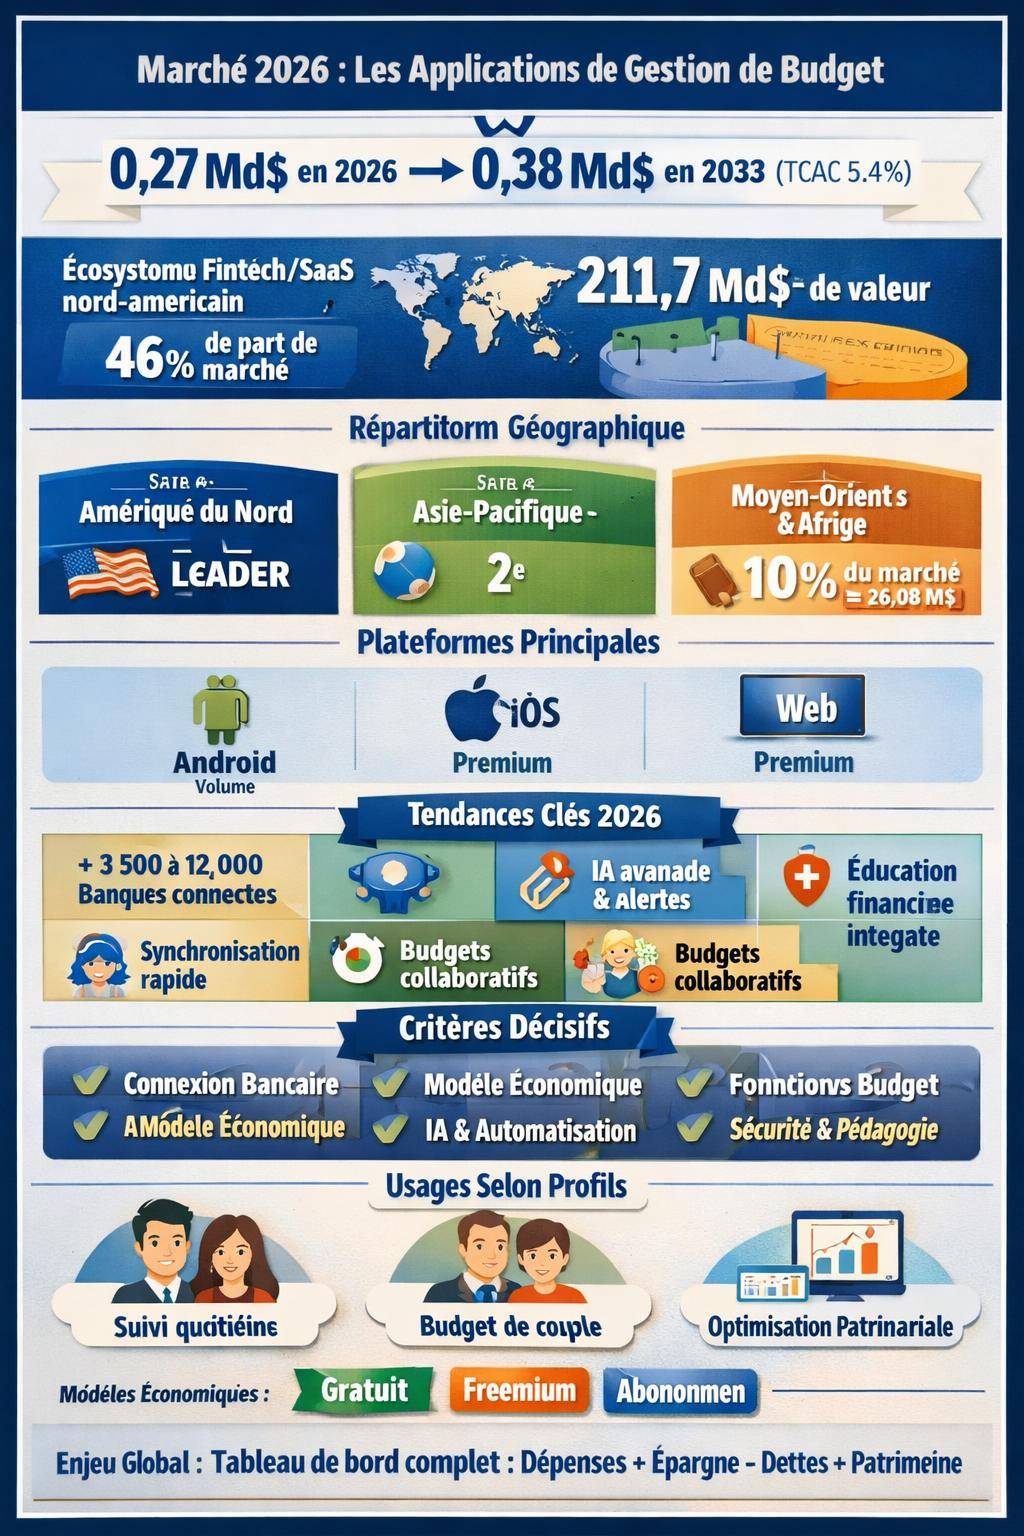
Le marché mondial des applications de gestion de budget atteint environ 0,27 milliard de dollars en 2026, avec une projection à 0,38 milliard de dollars à l’horizon 2033. Le taux de croissance annuel composé (TCAC) se situe autour de 5,4 % entre 2024 et 2033. Cette progression illustre une adoption régulière, tirée par les usages mobiles, la bancarisation numérique et l’intégration de l’intelligence artificielle.
En parallèle, l’écosystème SaaS financier en Amérique du Nord représente près de 211,7 milliards de dollars en 2026, avec une part de marché mondiale d’environ 46 % en 2024. Les applications de gestion de budget s’inscrivent pleinement dans cette dynamique : modèle d’abonnement, mises à jour continues, intégrations bancaires et automatisation avancée.

Répartition géographique du marché : où se situent les leaders ?
L’Amérique du Nord domine clairement le marché des applications de budget en 2026. L’écosystème bancaire ouvert, la diffusion massive du paiement dématérialisé et la maturité du SaaS créent un terrain favorable pour des acteurs comme Intuit, Ramsey ou Personal Capital.
FinanceA quoi correspond le Prélèvement SEPA ASP ?La région Asie-Pacifique se place en deuxième position. La croissance des classes moyennes, l’essor des super‑apps financières et la digitalisation rapide des services bancaires stimulent la demande. Les utilisateurs y recherchent des solutions mobiles ultra‑réactives, capables de gérer à la fois les dépenses courantes, l’épargne et parfois la crypto‑monnaie.
Le Moyen‑Orient et l’Afrique représentent environ 10 % de part de marché en 2026, soit une valeur proche de 26,08 millions de dollars. La bancarisation progresse, l’open banking se met en place, et les applications de budget s’installent progressivement, souvent en complément des wallets mobiles et des néobanques.
« Les applications budgétaires ne sont plus un gadget financier. Elles constituent désormais un point d’entrée stratégique vers la planification patrimoniale et les services financiers à valeur ajoutée. »
Android, iOS, Web : quelles plateformes dominent en 2026 ?
La plateforme Android reste dominante en volume d’utilisateurs grâce à son implantation mondiale. De nombreuses applications de gestion de budget ciblent en priorité Android pour capter les marchés émergents et les utilisateurs sensibles au prix.
iOS et le Web conservent une place forte, surtout sur les segments premium et patrimoniaux. Les utilisateurs Apple recherchent souvent une expérience fluide, une interface soignée et une synchronisation sans friction entre iPhone, iPad et Mac. Les applications en mode PWA ou SaaS Web adressent, elles, les personnes qui gèrent leurs finances depuis un ordinateur, souvent pour un suivi plus analytique.
Dans ce contexte multi‑plateforme, une sélection crédible de « meilleure application de budget » doit intégrer la question du support : application budget iPhone spécifique, version Android optimisée, interface Web complète ou trio combiné.
Les grandes tendances d’usage en 2026 : comment les utilisateurs gèrent leur budget
En 2026, les utilisateurs ne se contentent plus d’un simple suivi de dépenses. Ils recherchent une centralisation complète de leurs données financières et un accompagnement pour prendre des décisions éclairées. L’abandon des méthodes traditionnelles (tableurs, carnets, relevés papier) s’accélère, au profit d’outils connectés et intelligents.

Fin du tableur, montée de la centralisation des données
La tendance clé reste la centralisation des comptes : comptes courants, livrets, cartes de crédit, comptes d’investissement, prêts, parfois même wallets crypto. Les utilisateurs veulent tout voir au même endroit, de manière lisible, sans jongler entre applications bancaires.
Les connecteurs bancaires se perfectionnent. Certaines applications revendiquent le support de 3 500 banques et wallets dans le monde, quand d’autres montent jusqu’à 12 000 établissements bancaires connectés. Cette amplitude élargit le champ des usages : expatriés, freelances multibancarisés, couples qui combinent comptes communs et comptes personnels, etc.
Cette centralisation facilite le suivi du patrimoine global : encours d’épargne, investissements, dettes, valeur nette. L’utilisateur obtient une photographie financière cohérente, qui va bien au‑delà du simple solde de compte courant.
Automatisation, IA et insights approfondis
Les applications modernes intègrent largement l’intelligence artificielle et l’automatisation robotisée des processus (RPA). Objectif : réduire au maximum les tâches manuelles répétitives et augmenter la finesse des analyses.
- Catégorisation automatique des transactions avec apprentissage continu des habitudes de dépenses.
- Détection d’abonnements ou de dépenses récurrentes et mise en avant des postes à optimiser.
- Alertes intelligentes : seuils de dépenses, prévision de découvert, paiement d’échéances.
- Scénarios de simulation (remboursement anticipé de crédit, augmentation d’épargne, changement de niveau de vie).
L’IA ne remplace pas la décision de l’utilisateur, elle structure les données, repère les signaux faibles et aide à prioriser les actions. L’analyse d’« insights approfondis » dépasse la simple courbe de dépenses mensuelles.
« L’automatisation financière n’a de valeur que si l’utilisateur garde la main sur ses choix, ses priorités et son niveau de risque. Une bonne application accompagne, elle ne dirige pas. »

Planification stratégique et suivi en temps réel
Les utilisateurs de 2026 veulent un suivi en temps réel de leurs finances. La plupart des applications synchronisent désormais les comptes plusieurs fois par jour, parfois de manière quasi instantanée selon les banques et les connecteurs.
Au‑delà du temps réel, la planification stratégique gagne en importance : projet immobilier, anticipation de travaux, congé parental, lancement d’activité freelance, retraite progressive. Les applications qui se distinguent offrent :
- Des budgets personnalisables et adaptables à différents scénarios de vie.
- Des enveloppes ou catégories évolutives en fonction des saisons, des voyages ou des aléas.
- Des projections de trésorerie intégrant les dépenses récurrentes et les entrées variables.
Cette approche transforme l’application en véritable tableau de bord financier, adapté à chaque contexte de vie plutôt qu’à un simple mois calendaire.
Éducation financière intégrée et approche participative
Autre évolution forte : l’intégration d’éducation financière directement dans l’application. Articles, modules pédagogiques, micro‑leçons, vidéos, simulateurs… L’outil ne se contente pas de présenter des chiffres, il explique les mécanismes : intérêt composé, effet des petites dépenses répétitives, équilibre entre capital de sécurité et investissement.
Parallèlement, l’approche participative s’installe : budgets de couple, gestion à plusieurs pour un projet commun, suivi familial. Les applications permettent de partager certains tableaux de bord, tout en gardant une part de confidentialité sur les comptes personnels.
Pour approfondir ce sujet côté vie à deux, un guide complet sur la gestion d’argent en duo est accessible via cette ressource : application budget couple.
Critères pour choisir la meilleure application de gestion de budget en 2026
La notion de « meilleure application » dépend fortement du profil financier, des objectifs et des habitudes numériques. Une grille claire de critères aide à évaluer les solutions disponibles de manière rationnelle.
Tableau comparatif des critères de sélection
| Critère | Ce qu’il faut examiner | Impact concret sur ton budget |
|---|---|---|
| Connexion bancaire | Nombre de banques supportées, stabilité des synchronisations, délais de mise à jour | Fiabilité des données et gestion des comptes multiples (perso, pro, communs) |
| Modèle économique | Gratuit, freemium, abonnement, achat unique | Coût récurrent vs bénéfice en termes de clarté et d’optimisation |
| Fonctions de budget | Enveloppes, catégories, seuils d’alerte, budgets par projet | Capacité à cadrer tes dépenses et à ajuster ton style de vie |
| Suivi du patrimoine | Comptes d’épargne, investissements, dettes, valeur nette | Vision globale de ta situation, pas seulement des dépenses courantes |
| IA et automatisation | Catégorisation, prédictions, recommandations, alertes intelligentes | Gain de temps au quotidien et repérage des dépenses inutiles |
| Multiplateforme | Android, iOS, Web, synchronisation entre appareils | Capacité à suivre ton budget partout, sans friction |
| Confidentialité | Chiffrement, hébergement des données, conformité réglementaire | Sérénité par rapport à la sécurité de tes informations bancaires |
| Éducation intégrée | Guides, contenus pédagogiques, simulateurs | Montée en compétence sur la gestion d’argent |
Facilité d’utilisation et ergonomie
Une application de gestion de budget doit rester simple à prendre en main, même avec un moteur analytique avancé. Menus clairs, vue synthétique du mois, codes couleur lisibles, navigation intuitive : ces éléments conditionnent l’assiduité.
FinanceComment taper le symbole de l’euro (€) sur le clavier ?Un outil complexe sur le papier, mais lourd à utiliser, finit souvent négligé. La meilleure application est celle que tu ouvres régulièrement, sans appréhension, pour prendre des décisions concrètes : reporter un achat, adapter un budget, alimenter une épargne.
Automatisation et personnalisation du budget
Une bonne solution budgétaire en 2026 propose un haut niveau d’automatisation sans enfermer l’utilisateur dans un modèle figé. Les fonctionnalités clés :
- Règles automatiques pour catégoriser les transactions selon le marchand, le montant ou la description.
- Budget par enveloppes pour contrôler des postes précis (alimentation, sorties, transports, abonnements).
- Budgets personnalisables pour gérer des projets ponctuels (mariage, voyage, travaux) avec des dates de début et de fin.
- Adaptabilité contextuelle : ajustement des budgets en fonction de la saisonnalité, des primes, des périodes de vacances.
Cette flexibilité permet d’aligner l’outil sur ta réalité, pas l’inverse. Tu structures ton budget de manière vivante, ajustée à ton mode de vie, plutôt qu’en fonction d’un modèle standard imposé.
Niveau d’analyse et clarté des insights
L’analyse avancée devient décisive pour qualifier une application comme « meilleure ». Graphiques, courbes, heatmaps de dépenses, comparaisons mois par mois ou année par année… Ces visualisations aident à repérer :
- Les postes de dépenses sous‑estimés au quotidien (livraison, frais bancaires, micro‑achats).
- Les effets des décisions récentes (résiliation d’un abonnement, renégociation de loyer, changement de forfait mobile).
- La cohérence entre ton discours et tes habitudes (priorité à l’épargne vs réalité des dépenses loisirs).
Une application performante rend ces analyses digestes, en traduisant les chiffres en messages actionnables : à surveiller, à ajuster, à renforcer.
Notre sélection 2026 des meilleures catégories d’applications de gestion de budget
Les grands acteurs du marché de la gestion financière personnelle incluent des noms comme Finicity, Quicken, Intuit, Countabout, The Infinite Kind, Personal Capital, Acorns ou Ramsey. Plutôt que de dresser un simple catalogue, la sélection suivante regroupe les applications par usage principal, afin d’aider chaque profil à s’orienter.
Applications orientées suivi quotidien des dépenses
Ces applications se concentrent sur le pilote automatique du train de vie : réception des relevés, catégorisation, alertes, budget mensuel. Elles conviennent aux personnes qui veulent suivre de près leurs dépenses sans entrer dans un niveau d’analyse patrimoniale avancé.
Points à surveiller pour ce type d’outil :
- Capacité de reconnaissance des marchands et amélioration de la catégorisation avec le temps.
- Présence d’applications mobiles Android et iOS réactives, avec synchronisation en arrière‑plan.
- Système d’alertes configurables (dépassement de budget, solde bas, dépense inhabituelle).
- Possibilité de marquer certaines opérations comme ponctuelles ou récurrentes.
Ces solutions conviennent bien à un usage individuel, en particulier pour un premier cadrage budgétaire après une période de flou financier.
Applications orientées budget de couple et projets partagés
Les applications destinées aux budgets de couple ou aux colocations mettent l’accent sur la transparence, le partage et la négociation des priorités. Elles proposent souvent :
- Des espaces financiers partagés pour les dépenses communes (logement, courses, enfants).
- La possibilité de lier plusieurs comptes bancaires appartenant à des personnes différentes.
- Des rapports partagés pour suivre l’équilibre des contributions.
- Des budgets par projet pour les vacances, l’achat d’un véhicule, les travaux, etc.
Pour approfondir ces mécaniques et comparer différentes approches (compte commun, comptes séparés, solutions mixtes), tu peux consulter la ressource suivante : application budget couple.
Applications orientées optimisation du patrimoine et investissement
Certaines solutions vont au‑delà du simple budget mensuel et adressent la gestion du patrimoine global : comptes d’investissement, PEA, assurance vie, portefeuille boursier, immobilier, dettes. Ce segment attire des acteurs comme Personal Capital ou Acorns.
Les caractéristiques de ces applications :
- Vue consolidée de tous les actifs et passifs, avec calcul de valeur nette.
- Suivi des performances d’investissement (actions, ETF, fonds).
- Analyse des frais cachés liés à certains produits financiers.
- Scénarios de projection à moyen et long terme (retraite, indépendance financière).
Pour un utilisateur qui souhaite articuler budget court terme et stratégie de long terme, ce type d’outil offre une perspective beaucoup plus structurante qu’une simple application de dépenses.
« La meilleure application de budget n’est pas toujours celle qui affiche le plus de graphiques, mais celle qui te permet d’aligner ton quotidien, tes projets de vie et tes investissements. »
Applications gratuites, freemium et payantes : comment choisir un modèle économique adapté
Le paysage mêle trois grands modèles :
- Applications gratuites financées par la publicité, l’agrégation de données anonymisées ou des partenariats bancaires.
- Applications freemium : base gratuite, options avancées payantes (multi‑comptes, synchronisation illimitée, rapports détaillés).
- Applications payantes ou sur abonnement : accès complet contre une mensualité ou un paiement annuel.
Pour certains utilisateurs, une application budget gratuite suffit largement, surtout au début. D’autres préfèrent payer pour éviter la publicité, bénéficier d’un support prioritaire et d’exportations avancées de données.
Focales spécifiques : meilleure application de budget selon ton appareil
Le choix de l’application dépend aussi de ton environnement numérique. Un utilisateur iPhone très investi dans l’écosystème Apple n’a pas les mêmes attentes qu’un utilisateur Android multi‑banques ou qu’une personne qui gère surtout son budget depuis un ordinateur.
Meilleure application de gestion de budget sur iPhone en 2026
Sur iOS, les utilisateurs privilégient souvent :
- Une interface soignée, fluide, alignée sur les standards Apple.
- Une intégration poussée avec l’écosystème iOS : widgets, notifications, raccourcis Siri, Face ID.
- Une synchronisation transparente entre iPhone, iPad et Mac.
Les applications de gestion de budget performantes sur iPhone proposent généralement :
- Une application native iOS optimisée pour les dernières versions d’iOS et les différents formats d’écran.
- Des rapports lisibles sur mobile sans nécessité de passer par un ordinateur.
- Des backups chiffrés et une gestion fine des autorisations de connexion bancaire.
Pour approfondir les critères spécifiques à l’écosystème Apple et comparer les meilleures options actuelles, une sélection détaillée est accessible ici : application budget iPhone.
Meilleure application de gestion de budget sur Android en 2026
Du côté d’Android, la priorité va souvent à la compatibilité large avec des appareils variés (smartphones d’entrée, milieu ou haut de gamme) et à la connectivité bancaire sur des marchés multiples.
Les éléments déterminants :
- Stabilité de l’application sur différents modèles de téléphones.
- Consommation raisonnable de batterie et de data.
- Support de nombreuses banques régionales et néobanques.
Les utilisateurs Android apprécient également les possibilités de personnalisation de l’interface, les widgets sur écran d’accueil et les notifications adaptables.
Interfaces Web et usage sur ordinateur
Beaucoup d’utilisateurs gèrent leur budget sur mobile au quotidien et sur ordinateur une à deux fois par mois pour un bilan approfondi. Les versions Web offrent :
- Un confort de lecture des graphiques et tableaux.
- Des exports CSV ou Excel pour ceux qui aiment manipuler les données.
- Des rapports imprimables utiles pour les démarches bancaires ou administratives.
Une application qui combine mobile et Web donne une vision d’ensemble plus structurée. Le smartphone sert de capteur de données et d’outil d’alerte, l’ordinateur devient l’espace de réflexion et de planification.
Approfondir sa pratique : comment tirer le meilleur parti d’une application de budget
Au‑delà du choix de l’outil, l’efficacité dépend de la manière dont tu l’intègres à ton quotidien. Une bonne pratique mêle rigueur légère, rituels simples et usage intelligent des fonctionnalités avancées.
Mettre en place un rituel de revue financière
Un rituel de revue hebdomadaire suffit souvent pour garder le contrôle. L’idée : consacrer 15 à 30 minutes chaque semaine à :
- Valider ou corriger les catégories attribuées automatiquement.
- Vérifier les budgets de la semaine précédente.
- Ajuster les enveloppes si un imprévu surgit (réparation, frais médicaux, déplacement).
- Planifier les dépenses importantes de la semaine à venir.
Une revue plus longue, mensuelle ou trimestrielle, permet de questionner ton style de vie : niveau de charges fixes, marge de manœuvre, préparation de projets futurs.
Articuler budget, épargne et dettes
Une application de budget devient vraiment utile lorsqu’elle relie trois dimensions : dépenses, épargne et dettes. Les axes de travail :
- Identifier un taux d’épargne cible réaliste en fonction de ton revenu et de tes besoins.
- Programmer des transferts automatiques dès la réception du salaire vers des comptes d’épargne dédiés.
- Suivre la réduction progressive des dettes (crédit conso, revolving, etc.) et visualiser la date de sortie.
Les applications qui affichent un progress bar sur les objectifs rendent ces dynamiques plus concrètes. Tu vois ton endettement diminuer ou ton fonds de sécurité augmenter au fil des mois.
« La gestion de budget ne vise pas la privation mais la lisibilité. Une fois les contraintes mises au clair, tu choisis en conscience ce que tu privilégies : confort, projets, sécurité, croissance du patrimoine. »
Adapter l’outil à ton profil psychologique face à l’argent
Les utilisateurs ne réagissent pas tous de la même manière aux chiffres. Certains aiment les détails, d’autres préfèrent un indicateur simple vert / orange / rouge. Une bonne application permet d’ajuster :
- Le niveau de granularité des catégories (très détaillé ou plutôt global).
- La fréquence et le type d’alertes (discrètes ou très présentes).
- Le style de visualisation (graphique, liste, indicateurs synthétiques).
En choisissant un outil compatible avec ta manière de réagir à l’information financière, tu augmentes la probabilité de l’utiliser régulièrement, sans stress ni lassitude.
