

Gérer l’argent à deux soulève vite des questions délicates : qui paye quoi, comment répartir le loyer, que faire quand l’un dépense plus que l’autre. Une application de budget pour couple transforme ces discussions floues en règles claires, visibles et partagées, sans passer des heures sur Excel.
Entre compte commun, virements automatiques, remboursements et projets d’épargne à deux, le bon outil change la dynamique financière du couple. Encore faut-il choisir une application adaptée à vos revenus, à vos habitudes de dépense et à votre façon de communiquer…
| Critère clé | Pourquoi c’est important pour un couple | Que regarder dans une appli |
|---|---|---|
| Gestion des dépenses communes | Fluidifie la répartition des charges sans discussions interminables | Catégorisation automatique, suivi partagé, export simple |
| Vision du budget en temps réel | Permet à chacun de savoir où en est le budget du couple | Synchronisation instantanée, tableau de bord clair |
| Respect des objectifs communs | Aide à préparer projets, vacances ou achat immobilier | Création d’objectifs, suivi visuel, alertes personnalisées |
| Transparence & communication | Réduit les tensions liées à l’argent | Commentaires sur dépenses, notifications, messagerie intégrée |
| Sécurité des données | Rassure les deux partenaires | Chiffrement, connexion biométrique, absence de vente de données |
Simulateur de Budget pour Couple
| Donnee | Partenaire 1 | Partenaire 2 | Couple |
|---|---|---|---|
| Revenu mensuel net | — | — | — |
| Part de contribution | — | — | — |
| Montant a verser | — | — | — |
| Reste a vivre | — | — | — |
| Taux d’effort | — | — | — |
| Poste | Total | Partenaire 1 | Partenaire 2 |
|---|
Pourquoi une application de budget spécifique pour couple change la gestion de l’argent à deux
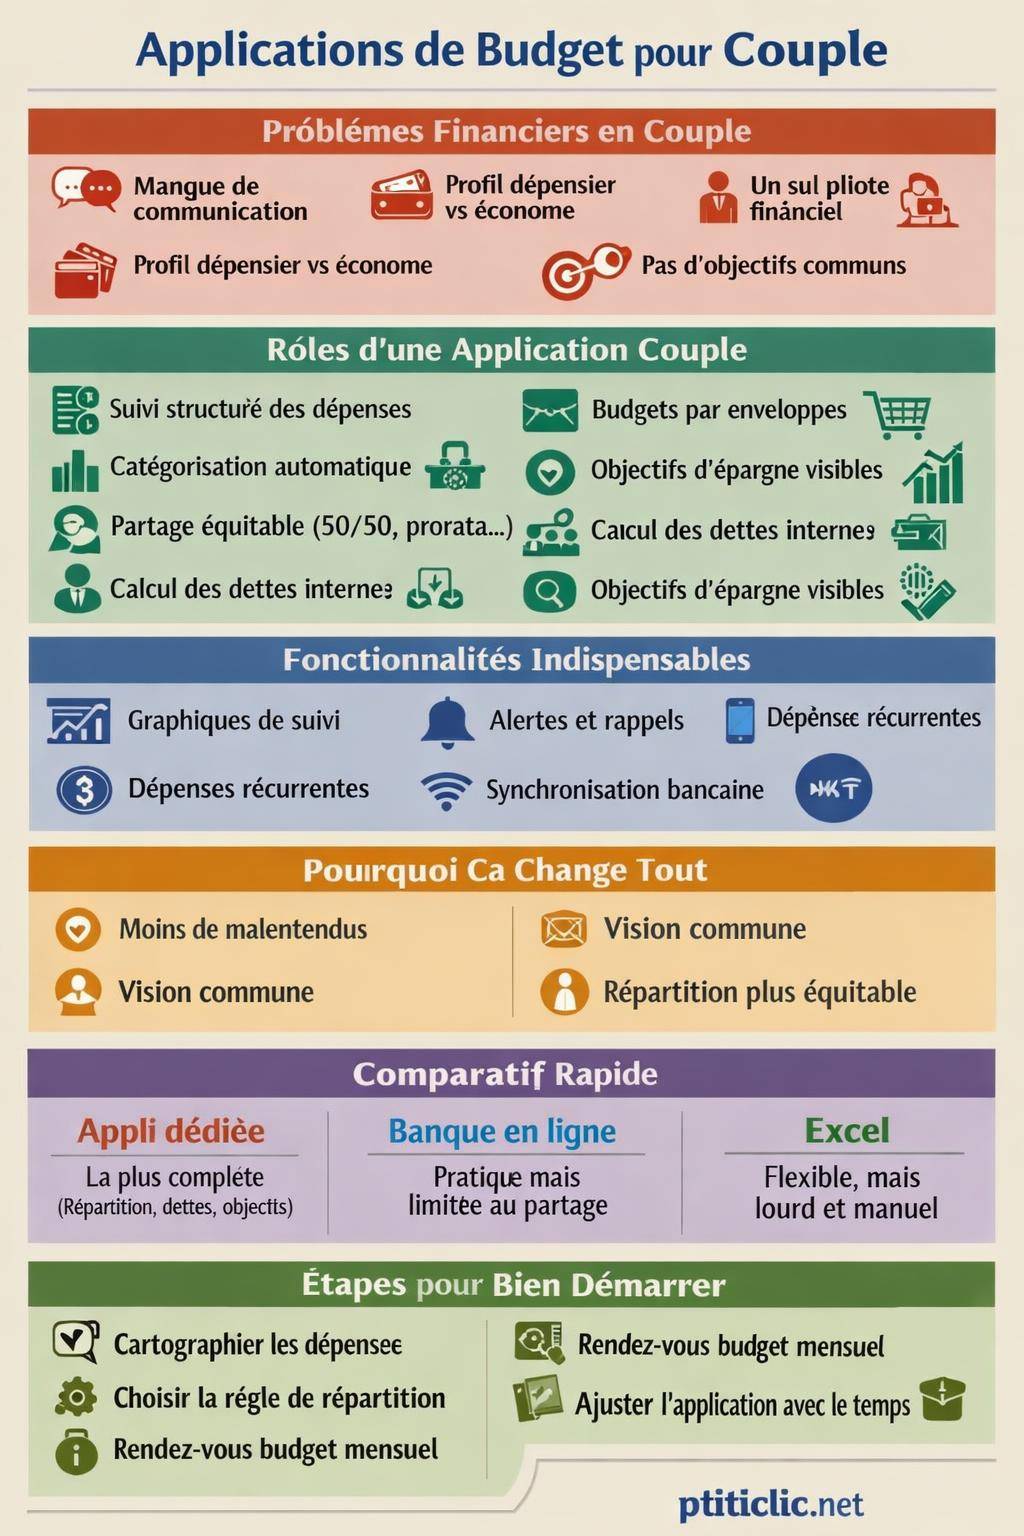
La gestion des finances en couple ne se résume pas à « partager le loyer ». Sans cadre, les malentendus s’installent vite : impression d’injustice, reproches sur les sorties, frustration devant un compte épargne qui ne progresse pas. Une application de budget dédiée aux couples structure ces échanges et pose un langage commun, concret et chiffré.
Contrairement à un simple tableur, ces outils combinent suivi des dépenses, répartition automatique, rappels et objectifs d’épargne communs. Le couple dispose alors d’une vision globale, accessible à tout moment, qui réduit les interprétations et les tensions.
« Depuis qu’on utilise une appli de budget à deux, on ne se dispute plus sur qui a payé quoi, tout est noté et visible sur nos téléphones. » – Témoignage d’un couple utilisateur
Les banques en ligne proposent parfois un module de suivi, mais une application dédiée au couple apporte une finesse de paramétrage supérieure : plusieurs scénarios de partage, gestion des dettes internes, vision projet par projet, notifications ciblées pour les deux partenaires.

Les difficultés financières les plus fréquentes dans un couple
Avant de choisir la meilleure application de budget pour couple, il vaut mieux comprendre les sources de tension habituelles. Une application efficace répond à ces enjeux concrets, pas seulement au « suivi de compte ».
Communication autour de l’argent : tabous et non-dits
Dans beaucoup de couples, l’argent reste un sujet sensible. On évite les discussions de fond, on gère au fil de l’eau, on espère que tout ira bien. Une application rend ces échanges plus simples en posant des chiffres plutôt que des jugements.
FinanceA quoi correspond le Prélèvement SEPA ASP ?Le fait de voir les dépenses par catégorie, les virements, les dettes internes et les objectifs d’épargne sur un même écran réduit les malentendus. On parle de données observables, pas de suppositions ou de « ressentis ».
Profils financiers opposés : dépensier vs économe
Dans de nombreux couples, l’un recherche la sécurité financière tandis que l’autre privilégie le confort immédiat. Sans outil commun, chaque achat peut devenir un sujet de tension. Une application de budget couple rend visible l’impact concret de chaque style de dépense.
Grâce à la visualisation graphique, chacun comprend rapidement où part l’argent : alimentation, loisirs, abonnements, transports. L’objectif n’est pas de juger, mais de trouver un compromis réaliste compatible avec les revenus du foyer.

Déséquilibre de pouvoir : un seul pilote financier
Autre difficulté fréquente : un partenaire gère tous les comptes, l’autre ne suit pas ou ne veut pas voir. Ce déséquilibre crée un rapport de force implicite, parfois une dépendance financière. Un registre partagé redonne de la visibilité aux deux.
L’application permet à chaque partenaire de consulter les données, d’ajouter des dépenses, de suivre les objectifs d’épargne. Cette transparence évite le syndrome du « gestionnaire solitaire » et encourage une responsabilité partagée.
Absence de stratégie d’épargne commune
Beaucoup de couples gèrent correctement le quotidien mais ne construisent aucune stratégie d’épargne en commun. Le loyer est payé, le frigo est rempli, mais les projets restent abstraits. Une application adaptée organise cette dimension stratégique.
Les objectifs d’épargne deviennent des projets concrets : voyage, apport immobilier, rénovation, mariage. Pour chacun, l’application affiche la somme à atteindre, l’échéance, la contribution de chaque partenaire, et l’avancement en temps réel.

Inégalités de répartition des charges
La sensation d’injustice sur le loyer, la nourriture ou les frais d’enfants alimente souvent les tensions. Certains couples fonctionnent en 50/50, d’autres préfèrent une répartition au prorata des revenus. Une application bien conçue gère ces scénarios de manière chiffrée.
Plutôt que de débattre régulièrement, on fixe une règle dans l’outil : 60/40, 80/20 ou calcul en fonction du salaire net. Chaque dépense commune s’ajoute ensuite à ce cadre, et l’application calcule automatiquement les soldes et les régularisations nécessaires.
Fonctionnalités indispensables d’une application de budget pour couple
Pour évaluer la meilleure application de budget pour couple, il ne suffit pas de regarder le design. Il faut analyser les fonctionnalités clés, la qualité de l’ergonomie et la capacité à gérer les scénarios réels d’un couple moderne.
Suivi des dépenses du couple et catégorisation intelligente
La base de toute application de budget repose sur le suivi structuré des dépenses. Une solution adaptée aux couples propose :
- une catégorisation automatique depuis les relevés bancaires (logement, supermarché, restos, transports, abonnements) ;
- la possibilité de recatégoriser manuellement les opérations atypiques ;
- une vue centralisée sur les flux communs et individuels ;
- une séparation claire entre dépense personnelle et dépense de couple.
Ce suivi détaillé évite les zones d’ombre. Chaque transaction porte une étiquette : qui a payé, pour quelle catégorie, pour qui (l’un, l’autre, le couple, la famille).
Partage équitable des dépenses : 50/50 ou prorata des revenus
Une bonne application pour couple laisse une marge de manœuvre sur la logique de partage. Les options les plus pertinentes incluent :
- répartition 50/50 pour les couples aux revenus proches ;
- répartition 80/20, 60/40 ou autre pour tenir compte de la différence de salaire ;
- mode prorata des salaires où l’application calcule la clé de répartition à partir des revenus de chacun.
À chaque nouvelle dépense commune, l’algorithme applique la règle définie et ajuste automatiquement les montants dus par chaque partenaire. Le calcul se fait en temps réel, sans discussion permanente.
Budgets partagés par enveloppes thématiques
Pour donner un cadre au quotidien, l’application doit permettre la création de budgets partagés par catégorie :
- logement (loyer, charges, assurance habitation) ;
- alimentation (courses, livraisons, cantine) ;
- loisirs (cinéma, restaurants, week-ends) ;
- abonnements (streaming, box internet, téléphonie, salles de sport) ;
- transport (carburant, transports en commun, entretien véhicule) ;
- enfants si concerné (garde, activités, vêtements).
Chaque enveloppe possède un plafond mensuel. Au fil du mois, l’application affiche le montant dépensé et le reste disponible. Le couple ajuste alors ses décisions : sortir ce week-end ou non, commander à manger ou cuisiner, reporter un achat non urgent.
Objectifs d’épargne communs et planification financière
Une application de budget pour couple gagne en pertinence lorsqu’elle intègre un module de planification d’objectifs. Les deux partenaires définissent les grandes priorités et les traduisent en projets chiffrés :
- constituer une épargne de sécurité commune ;
- préparer des vacances ;
- sécuriser un apport pour un futur achat immobilier ;
- anticiper des travaux ou un changement de voiture ;
- mettre de côté pour un mariage ou un PACS.
Pour chaque objectif, l’application affiche le solde actuel, la cible, la date envisagée et la contribution mensuelle à prévoir. Cette visualisation donne un cap concret au couple et clarifie les arbitrages quotidiens entre consommation et épargne.
Registre partagé et accès multi-appareils
Le registre partagé constitue un élément central de la gestion financière à deux. Les deux partenaires :
- consultent le même tableau de bord en temps réel ;
- ajoutent des dépenses communes ou personnelles ;
- modifient éventuellement les catégories ;
- visualisent les dettes internes et les régularisations déjà effectuées.
Avec un accès multi-appareils (smartphone, tablette, ordinateur), chacun peut vérifier la situation financière du couple au moment d’une décision d’achat. Finies les surprises en fin de mois ou la fameuse question « on a encore du budget restos ? » sans réponse claire.
Notifications et rappels : le garde-fou discret du couple
Les notifications transforment l’application en assistant financier discret. Bien paramétrées, elles préviennent les déséquilibres sans envahir le quotidien :
- alerte quand une catégorie dépasse le budget prévu ;
- rappel de loyer ou de prélèvements importants à venir ;
- notification lorsque la régularisation des dépenses doit être faite ;
- signal lorsque l’objectif d’épargne prend du retard.
L’enjeu consiste à ajuster le niveau d’alerte pour que les notifications restent utiles et ne soient pas ignorées. L’application idéale offre un paramétrage fin par catégorie, par seuil et par type d’évènement.
Visualisation graphique : voir réellement où va l’argent
Les tableaux de chiffres restent difficiles à interpréter pour beaucoup de personnes. Une visualisation graphique claire rend l’information immédiatement assimilable :
- graphique circulaire de la répartition des dépenses par catégorie ;
- courbes d’évolution du solde commun ;
- historiques comparés mois par mois ;
- progression de chaque objectif d’épargne sous forme de barre ou de jauge.
Ces tableaux de bord visuels soutiennent la discussion de couple. On commente un graphique, pas l’attitude de l’autre, ce qui réduit la charge émotionnelle des échanges sur l’argent.
Calcul automatique des remboursements et virements simplifiés
Quand chaque partenaire paye certaines dépenses avec sa carte, les dettes internes se multiplient. L’application adaptée gère ce casse-tête automatiquement :
- enregistrement de qui a payé chaque dépense ;
- calcul de la part qui revient à chacun selon la règle définie ;
- solde global entre les partenaires sur une période donnée ;
- proposition d’un montant de virement pour rééquilibrer.
Un simple virement mensuel suffit alors pour tout régulariser. Certains outils vont plus loin en générant des liens de paiement ou en suggérant des montants exacts à l’euro près.
Gestion des dépenses récurrentes et abonnements
Les dépenses récurrentes (loyer, électricité, Internet, abonnements divers) grignotent souvent le budget sans que le couple en mesure réellement l’impact. Une application de budget couple efficace :
- identifie ces paiements récurrents ;
- les classe dans une section spécifique « charges fixes » ;
- affiche le coût mensuel et annuel cumulé ;
- aide à repérer les doublons ou les abonnements inutilisés.
La distinction entre charges fixes et dépenses variables donne une vision très claire du budget réellement disponible pour les projets et les plaisirs.
Mode hors ligne et continuité d’accès
Le mode hors ligne reste un atout pragmatique. Même sans connexion Internet, l’application doit permettre :
- d’ajouter une dépense manuellement juste après un achat ;
- de consulter les derniers soldes connus ;
- de mettre à jour certaines notes ou catégories.
À la prochaine connexion, les données se synchronisent avec le serveur et le compte de l’autre partenaire. Cette continuité évite les oublis et les approximations en fin de journée.
Comparer les types d’outils : appli dédiée, banque en ligne, tableau Excel
Plusieurs solutions coexistent pour gérer un budget de couple. Chaque option présente des avantages et des limites. Le tableau ci-dessous résume les différences majeures.
| Solution | Forces principales | Limites pour un couple |
|---|---|---|
| Application dédiée budget couple |
|
|
| Outils de budget intégrés aux banques en ligne |
|
|
| Tableur Excel ou Google Sheets |
|
|
Pour une gestion durable du budget à deux, une application spécialisée offre un équilibre intéressant entre automatisation, lisibilité et personnalisation. Les autres solutions restent utiles en complément, mais couvrent moins bien les cas de figure propres à la vie de couple.
Comment choisir la meilleure application de budget pour votre couple
Le « meilleur » outil dépend du mode de vie, du niveau de revenus et de la maturité financière du couple. Certains recherchent une interface très simple, d’autres veulent un suivi complet avec catégorisation fine et scénarios avancés.
Clarifier vos besoins : style de gestion et habitudes
Avant même d’installer une appli, le couple gagne à préciser quelques points :
- souhaitez-vous un suivi détaillé ou une vision globale seulement ?
- préférez-vous la saisie manuelle ou la synchronisation bancaire ?
- combien de temps par semaine acceptez-vous de consacrer au budget ?
- avez-vous déjà un compte commun ou uniquement des comptes individuels ?
- désirez-vous inclure l’épargne et l’investissement dans l’outil ?
Ces réponses orientent naturellement vers une application plus ou moins experte. Un couple débutant en gestion budgétaire privilégie souvent une interface très guidée, alors qu’un couple déjà structuré regarde davantage les fonctionnalités avancées.
Évaluer l’ergonomie et la facilité de prise en main
Une application de budget pour couple ne fonctionne que si les deux partenaires l’utilisent réellement. L’ergonomie pèse donc lourd dans le choix :
- interface claire et lisible sur smartphone ;
- ajout rapide d’une dépense en quelques gestes ;
- navigation fluide entre vue personnelle, vue commune et objectifs ;
- tableaux de bord compréhensibles pour les deux.
Un test sur une ou deux semaines donne souvent une bonne idée de la compatibilité entre l’outil et le couple. Si l’un des deux abandonne car l’appli lui semble trop complexe, mieux vaut envisager une alternative plus intuitive.
Regarder le modèle économique : gratuit, freemium, payant
Les modèles varient fortement :
- Applications gratuites financées par la publicité ou des services annexes ;
- modèle freemium avec un socle gratuit et des options premium ;
- applications payantes par abonnement ou achat unique.
Une solution gratuite constitue une bonne entrée en matière, notamment pour un couple qui débute en gestion budgétaire. Pour aller plus loin, un passage au niveau supérieur avec une application plus complète rémunérée par abonnement apporte parfois un confort appréciable.
FinanceComment taper le symbole de l’euro (€) sur le clavier ?Pour comparer plusieurs options gratuites, un détour par une ressource généraliste comme notre guide des applications de budget gratuites fournit un panorama utile des approches existantes avant de se focaliser sur la dimension « couple ».
Vérifier la sécurité et la confidentialité
Une application de budget manipule des données financières sensibles. Quelques points méritent une attention particulière :
- chiffrement des données en transit et au repos ;
- méthode de connexion (mot de passe, biométrie) ;
- gestion des accès lorsque le couple se sépare ;
- politique de partage des données avec des tiers.
Il ne s’agit pas seulement de protéger les comptes bancaires, mais aussi l’historique des dépenses, révélateur de nombreux aspects de la vie privée. Un tour dans la politique de confidentialité de l’éditeur apporte souvent des réponses utiles.
Intégrer une application de budget couple dans votre organisation financière globale
Une fois l’application choisie, reste à l’insérer dans le dispositif global du couple : comptes bancaires, épargne existante, dettes éventuelles, projets à moyen terme. La cohérence d’ensemble conditionne la pertinence des décisions prises au quotidien.
Articulation avec le compte commun et les comptes personnels
Plusieurs architectures sont possibles :
- compte commun alimenté par deux virements réguliers, complété par des comptes personnels pour les dépenses individuelles ;
- absence de compte commun avec gestion fine des remboursements via l’application ;
- modèle hybride avec un compte commun pour les charges fixes et l’usage des cartes personnelles pour les dépenses variables.
L’application se connecte alors aux différents comptes ou les représente de manière simplifiée. L’enjeu consiste à obtenir une vision consolidée sans multiplier les saisies manuelles.
Alignement avec la gestion du budget familial
Pour les couples avec enfants, la gestion du budget ne s’arrête pas au duo. L’arrivée d’un enfant modifie profondément les catégories de dépense et les priorités. La plupart des techniques décrites pour un couple à deux s’étendent au cadre familial.
Dans cette optique, un approfondissement sur l’organisation d’un budget familial aide à ajuster l’application choisie : ajout de catégories spécifiques, enveloppes dédiées, objectifs d’épargne orientés vers l’éducation ou les activités extrascolaires.
Coordination avec d’autres outils de suivi financier
Certains couples utilisent déjà une application de budget généraliste pour suivre leur situation personnelle. L’ajout d’une application de budget couple nécessite alors une répartition claire des rôles :
- l’outil généraliste pour la vision individuelle globale (épargne long terme, investissement, retraite) ;
- l’application couple pour les flux quotidiens et les projets communs.
Cette séparation évite les redondances et allège la charge mentale. Chaque application remplit une mission précise, sans concurrence ni confusion.
Mettre en place concrètement votre budget de couple dans l’application
Une bonne configuration initiale conditionne la réussite de l’outil. Quelques étapes structurent cette mise en route, sans se transformer en chantier interminable.
Cartographier vos dépenses communes
Commencez par lister toutes les dépenses réellement communes, en vous appuyant si possible sur les relevés des derniers mois :
- loyer ou mensualité de crédit immobilier ;
- charges (eau, électricité, gaz, Internet) ;
- assurances (habitation, voiture, santé si mutualisée) ;
- courses alimentaires ;
- transports liés au foyer ;
- abonnements partagés ;
- dépenses liées aux enfants.
Cette cartographie sert de base pour paramétrer les catégories de l’application et dimensionner les budgets par enveloppe. Elle révèle souvent quelques postes de dépense sous-estimés.
Choisir une règle de répartition claire
Ensuite, fixez ensemble une règle de répartition stable pour au moins six mois. Quelques approches fréquentes :
- 50/50 pour les couples aux revenus similaires et aux habitudes proches ;
- proportionnel aux revenus pour tenir compte des écarts de salaire ;
- par domaine : l’un prend en charge le logement, l’autre les courses et les abonnements, avec suivi dans l’application.
L’application traduit cette règle en calculs automatiques sur chaque dépense commune. En cas de changement majeur (augmentation, congé parental, perte d’emploi), le paramétrage se réajuste rapidement.
Planifier un rendez-vous budget de couple régulier
Un outil numérique ne remplace pas le dialogue. L’idéal consiste à instaurer un rendez-vous budget régulier, par exemple une fois par mois :
- analyse rapide des graphiques du mois écoulé ;
- ajustement éventuel de quelques enveloppes ;
- point sur les objectifs d’épargne ;
- décision sur une ou deux priorités pour le mois suivant.
L’application sert alors de support neutre. Elle fournit les chiffres, les tendances et les alertes. Le couple garde la main sur les arbitrages, en tenant compte de ses valeurs et de ses projets de vie.
« Notre rendez-vous budget mensuel dure vingt minutes, on ouvre l’appli, on regarde les graphiques et on décide ensemble des ajustements. C’est devenu une routine aussi naturelle que faire les courses. » – Retour d’expérience d’un couple utilisateur
Adapter progressivement les paramétrages
Les besoins d’un couple évoluent avec le temps : emménagement, enfant, changement de travail, projets importants. L’application doit suivre ce mouvement :
- ajout ou suppression de catégories de dépenses ;
- réajustement des enveloppes budgétaires ;
- modification de la règle de partage des dépenses ;
- création de nouveaux objectifs d’épargne.
Plutôt que de tout figer dès le départ, mieux vaut considérer les premiers mois comme une phase de réglages. L’application devient progressivement le reflet fidèle du fonctionnement réel du couple, et non un modèle théorique difficile à tenir.
