

Un paiement refusé sur le PlayStation Store surgit souvent au pire moment : juste avant le lancement d’un nouveau jeu, au milieu d’une promo ou quand un abonnement arrive à échéance. Le message d’erreur reste flou, la transaction ne passe pas et la frustration grimpe.
Derrière ce simple refus se cachent pourtant des règles bancaires strictes, des filtres antifraude et des réglages parfois méconnus du compte PSN. En comprenant précisément d’où vient le blocage, des solutions concrètes s’ouvrent à vous, bien au-delà du simple « réessayer plus tard ».
| Problèmes fréquents | Solutions rapides |
| Carte expirée ou données incorrectes | Vérifier date, numéro, CVV et réessayer |
| Sécurité bancaire ou blocage anti‑fraude | Confirmer le paiement auprès de la banque |
| Solde insuffisant 💳 | Vérifier le plafond ou utiliser un autre moyen |
| Problème PSN ou compte mal configuré | Mettre à jour l’adresse, relancer le PSN, puis réessayer |
| Restriction liée à une carte prépayée | Essayer une carte PSN ou un autre mode de paiement |
Paiement refusé PlayStation Store : comprendre le fonctionnement avant d’agir
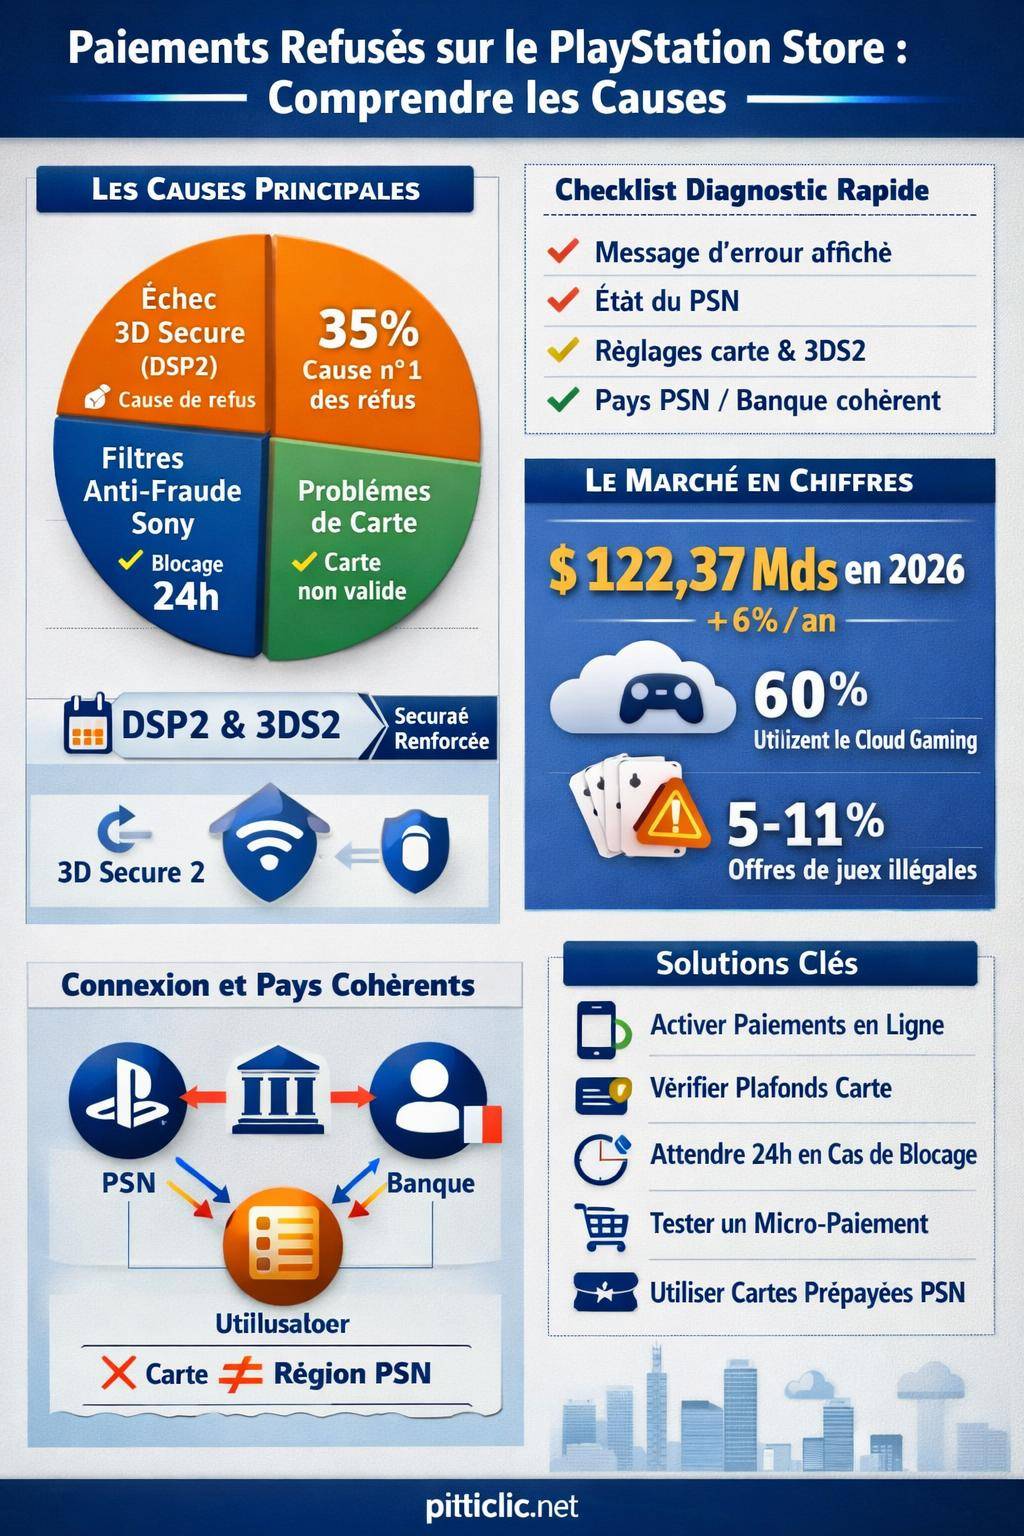
Un achat sur le PlayStation Store implique trois acteurs principaux : Sony (via le PSN), votre banque (ou l’émetteur de carte) et l’éventuel intermédiaire de paiement. À chaque transaction, plusieurs contrôles s’enchaînent en quelques secondes : vérification de la carte, contrôle de la sécurité 3D Secure 2 (DSP2), détection antifraude, disponibilité du réseau et autorisation de débit.
Le moindre échec dans ce parcours entraîne un refus. Pour l’utilisateur, le message reste souvent générique, mais la cause réelle peut être très précise : limitation de paiement en ligne, carte d’une autre région, suspicion de fraude, solde insuffisant ou simple indisponibilité du PlayStation Network.

Principales causes d’un paiement refusé sur le PlayStation Store
Les paiements refusés sur le PlayStation Store suivent des schémas récurrents. En regroupant les retours d’utilisateurs et les évolutions réglementaires, plusieurs catégories se dégagent : sécurité bancaire, configuration de la carte, restrictions du compte PSN et problèmes réseau.
Comprendre chaque cause permet d’adopter un plan d’action structuré, plutôt que d’essayer au hasard différentes cartes ou de modifier en boucle ses informations de facturation.
1. Authentification 3D Secure 2 et DSP2 : l’impact des nouvelles règles européennes
Depuis la mise en place progressive de la directive européenne DSP2 (avec 3DS2) entre janvier et septembre 2021, chaque paiement en ligne en Europe passe par des contrôles renforcés : validation via application bancaire, code SMS, biométrie ou notification push. Le PlayStation Store se conforme à ces règles, ce qui ajoute une étape critique au processus de paiement.
Quand l’authentification 3D Secure échoue ou n’est pas complétée, la banque rejette purement la transaction. Le problème ne vient alors pas de Sony mais du parcours de validation côté client et banque.
- Validation non effectuée dans le délai imparti (notification ignorée ou vue trop tard).
- Application bancaire non configurée ou téléphone non à jour.
- Numéro de téléphone non valide dans les paramètres bancaires, donc code SMS non reçu.
- Refus automatique sur des montants jugés sensibles par l’algorithme antifraude.
Au fil des vagues d’implémentation (janvier, mars, juillet, septembre 2021 pour la France), les jeux en ligne ont vu augmenter les refus « inexpliqués » alors qu’il s’agissait en réalité de cette authentification renforcée. Même en 2025–2026, certains utilisateurs n’ont pas finalisé la configuration 3DS2, ce qui bloque ponctuellement les achats PSN.
« Je recevais systématiquement un message de paiement refusé sur le PlayStation Store, alors que mon compte était approvisionné. En activant l’authentification dans mon appli bancaire, les achats sont passés immédiatement. »
2. Blocages de sécurité après trop de modifications de carte ou d’adresse
Le PlayStation Store dispose de mécanismes antifraude internes. Quand un compte modifie trop souvent ses informations de paiement (numéro de carte, date d’expiration, adresse, pays), le système considère ce comportement comme à risque. Il applique alors un blocage temporaire qui dure en général 24 heures.
Ce blocage vise à limiter :
- Les tests de cartes volées à la chaîne.
- Les changements répétés de pays pour contourner les restrictions régionales.
- Les tentatives de forcer l’acceptation d’une carte refusée.
Pendant cette période, même une carte valide légalement se voit refusée, parfois sans message détaillé. Le compte est en quelque sorte placé en « observation ». Insister en réessayant toutes les cinq minutes prolonge ponctuellement les anomalies et attire l’attention des systèmes de sécurité automatiques.

3. Problèmes liés à la carte bancaire : configuration, région, plafond
Une grande partie des paiements refusés repose sur les caractéristiques mêmes de la carte utilisée. Tous les moyens de paiement n’acceptent pas les achats dématérialisés, les abonnements récurrents ou les transactions internationales. Le PlayStation Store, plateforme mondiale, est particulièrement sensible à ces paramètres.
E-commercePROBLEME PAIEMENT VINTED : 5 réponses à vos difficultés de paiementLes problèmes les plus courants incluent :
- Paiements en ligne désactivés dans l’application bancaire ou sur l’espace client.
- Plafond de dépenses atteint (plafond de paiement mensuel ou quotidien déjà consommé).
- Carte prépayée ou virtuelle limitée à certains types d’achats uniquement.
- Carte d’une autre région que celle du compte PSN (par exemple carte américaine avec compte PSN France).
- Numéro, date d’expiration ou CVC erronés, même avec une seule erreur de saisie.
- Carte expirée non mise à jour dans les paramètres du compte.
Les banques filtrent aussi certains marchands à la suite de litiges, de chargebacks ou de règles internes. Dans ce cas, la transaction vers le PlayStation Store est catégoriquement rejetée, même si toutes les autres cartes fonctionnent sur d’autres boutiques.
4. Indisponibilité ou perturbation du PlayStation Network
Parfois, le problème vient du réseau PlayStation lui-même. Une maintenance ou une panne du PlayStation Network perturbe les achats, même si l’accès au mode en ligne reste partiellement disponible. Les paiements sont alors refusés ou mis en attente, sans que votre banque ne voie passer la demande.
Ces indisponibilités interviennent lors de :
- Mises à jour majeures du PSN ou du PlayStation Store.
- Maintenance planifiée sur les services de facturation.
- Pannes régionales ou surcharge des serveurs lors de gros lancements.
Dans ces cas, réessayer en boucle ne débloque rien. Le PSN doit revenir à un état stable pour accepter à nouveau les transactions et synchroniser les achats avec votre compte.

5. Restrictions opérateur pour le paiement par numéro mobile
Le PlayStation Store propose dans certains pays le paiement via opérateur mobile. Ce mode séduit par sa simplicité, mais il dépend directement des règles de l’opérateur télécom. De nombreuses restrictions existent : plafond mensuel, interdiction d’achats « contenus digitaux », blocage pour les lignes mineurs ou options de contrôle parental.
Les refus proviennent souvent des cas suivants :
- Plafond de facturation opérateur déjà atteint pour le mois.
- Option de blocage des achats tiers activée sur la ligne téléphonique.
- Contrat professionnel qui interdit les achats numériques personnels.
- Défaut de paiement précédent sur la facture mobile.
Dans ce scénario, la banque n’intervient pas. L’opérateur agit comme autorité de paiement et applique ses propres critères de risque.
Diagnostic pas à pas : comment identifier la cause du paiement refusé
Avant de changer de carte ou de contacter plusieurs services, un diagnostic structuré fait gagner du temps. Quelques vérifications ciblées permettent de cibler l’origine du blocage : côté banque, côté PlayStation ou côté opérateur.
Étape 1 : analyser le message d’erreur affiché
Les messages génériques du PlayStation Store restent vagues, mais certains codes ou formulations donnent des indices. Même si l’interface ne les affiche pas systématiquement, l’observation de ce qui se produit aide à orienter le diagnostic.
| Symptôme côté utilisateur | Origine probable | Action prioritaire |
|---|---|---|
| Aucune demande d’authentification dans l’appli bancaire | Panne PSN ou blocage Sony | Vérifier l’état du PSN et l’historique de compte |
| Notification 3D Secure reçue mais impossible à valider | Problème côté banque / appli mobile | Tester un autre appareil ou contacter la banque |
| Refus immédiat, même avec plusieurs cartes différentes | Blocage antifraude PlayStation ou souci d’adresse/région | Contrôler pays du compte PSN et attendre 24 h |
| Refus uniquement avec paiement opérateur | Restriction ou plafond opérateur mobile | Vérifier les options d’achats sur la ligne |
En parallèle, la consultation des relevés bancaires confirme si une tentative de débit a été enregistrée. L’absence complète de trace indique généralement un blocage en amont, côté PSN ou opérateur.
Étape 2 : vérifier l’état des services PlayStation
Avant de conclure à un problème de carte, une vérification de l’état du réseau PlayStation évite des démarches inutiles. Lorsque les services « Gestion de compte » ou « PlayStation Store » apparaissent en maintenance ou en alerte, les paiements sont souvent affectés.
Une simple consultation de la page d’état du PSN, ou des canaux d’assistance PlayStation, permet de confirmer si le blocage est généralisé ou limité à votre compte. En cas de panne globale, seule la patience résout la situation.
Étape 3 : contrôler votre carte et vos paramètres bancaires
Une fois le PSN validé comme opérationnel, le regard se tourne vers la carte. Plusieurs points se vérifient directement dans l’espace client bancaire ou sur l’application mobile :
- Activation des paiements en ligne et des paiements à l’étranger.
- Plafond de paiement disponible pour le mois et pour la journée.
- Configuration de l’authentification forte (3DS2), numéro de téléphone et appareil de confiance.
- Absence de blocage de sécurité lié à un incident récent (opposition, suspicion de fraude).
Effectuer un micro-achat sur un autre site en ligne fiable aide à isoler le problème : si la carte fonctionne ailleurs mais pas sur le PlayStation Store, le souci s’oriente vers les filtres spécifiques au marchand ou vers Sony.
Étape 4 : comparer région du compte PSN et pays de facturation
Le PlayStation Store est strict sur l’alignement géographique : le pays du compte PSN, de l’adresse de facturation et de la carte bancaire doit correspondre. Les décalages régionaux déclenchent souvent des refus silencieux ou des vérifications renforcées.
Exemples typiques :
- Compte PSN créé en France avec une carte émise en Suisse ou au Canada.
- Adresse de facturation au Royaume-Uni avec un compte PSN paramétré en Espagne.
- Utilisation de VPN combinée à une carte locale pour accéder à une autre boutique régionale.
Dans ces cas, le paiement échoue même si la carte fonctionne parfaitement ailleurs. Corriger la région implique souvent de créer un nouveau compte PSN adapté au pays de la banque, car la région du compte existant ne se modifie pas librement.
Solutions concrètes pour débloquer un paiement refusé sur le PlayStation Store
Une fois la cause isolée, plusieurs leviers permettent de rétablir les achats. L’objectif consiste à réconcilier les exigences de sécurité de Sony, de votre banque et des régulateurs tout en préservant votre confort d’utilisation.
Réglages à effectuer côté PlayStation Store et compte PSN
Certains blocages se résolvent uniquement via les paramètres de votre compte PlayStation Network. Une revue complète de ces réglages clarifie rapidement la situation.
- Mettre à jour les informations de facturation de manière propre, sans répétitions : une seule modification claire avec la bonne adresse et les bons champs.
- Aligner pays du compte PSN, de l’adresse et de la carte autant que possible.
- Vérifier les limites de dépenses définies dans les contrôles parentaux ou de gestion de portefeuille.
- Supprimer d’anciennes cartes obsolètes qui génèrent des erreurs répétées.
En cas de blocage de 24 h après changements multiples, laisser passer ce délai sans nouvelle tentative évite d’entrer en conflit avec les systèmes antifraude internes.
Actions à mener auprès de votre banque
Quand la banque refuse la transaction, un échange direct avec le service client débloque souvent la situation. Les conseillers disposent d’une visibilité plus fine sur les raisons de refus : suspicion de fraude, limitation sectorielle, blocage temporaire, ou simple réglage de plafond.
Points à aborder avec la banque :
- Vérification des plafonds de paiement et augmentation si nécessaire.
- Activation explicite des paiements en ligne et à l’international.
- Confirmation de la bonne configuration de l’authentification forte (3DS2).
- Demande d’explication en cas de filtrage spécifique du marchand PlayStation.
Dans certains cas, la banque propose une seconde carte (virtuelle ou physique) mieux adaptée aux achats numériques et aux abonnements récurrents, ce qui stabilise les paiements sur le PS Store.
Solutions alternatives de paiement sur le PlayStation Store
Quand les cartes bancaires trop filtrées compliquent les achats, des solutions alternatives prennent le relais. Elles apportent un niveau de contrôle supplémentaire tout en contournant certains blocages techniques ou réglementaires.
- Cartes prépayées PlayStation Store (codes PSN) achetées chez des revendeurs agréés.
- Portefeuilles électroniques et solutions de paiement tiers acceptées selon les régions.
- Paiement mobile ou opérateur lorsque les règles de la ligne le permettent.
Ces méthodes réduisent l’exposition directe de la carte principale et limitent les risques de refus liés aux abonnements récurrents ou aux contrôles antifraude trop stricts.
Paiements refusés PlayStation Store et sécurité des jeux en ligne
Les refus de paiement ne relèvent pas uniquement de contraintes techniques. Ils s’inscrivent aussi dans un environnement de sécurité numérique où les jeux en ligne font l’objet de multiples attaques : piratage de comptes, arnaques et usurpation d’identité.
Les mesures de sécurité associées aux paiements suivent l’évolution de ces menaces, ce qui crée parfois des blocages jugés excessifs côté utilisateur.
Risque de piratage de comptes et blocages préventifs
Les comptes PSN, Steam, Xbox ou Epic Games constituent des cibles récurrentes pour les cybercriminels. Un accès frauduleux permet d’acheter des jeux, revendre des items ou détourner des moyens de paiement sauvegardés.
Pour réduire ces risques, les plateformes appliquent des garde-fous :
- Blocage de paiement après connexion depuis un pays inhabituel.
- Vérification renforcée lors du premier achat sur une nouvelle console.
- Suspension temporaire en cas de trop nombreux essais de carte.
Ces protections peuvent refuser une transaction légitime, mais elles évitent aussi qu’un pirate ne vide en quelques minutes un portefeuille PSN associé à une carte bancaire non surveillée.
Arnaques, fausses offres et détournements liés à l’IA générative
Avec l’essor de l’IA générative, de nouvelles formes d’arnaques se développent autour des jeux en ligne : faux accès anticipés, fausses offres de monnaie virtuelle, sites imitant l’interface du PlayStation Store ou d’autres boutiques comme Steam.
Les risques identifiés incluent :
- Phishing ciblé via emails ou messages reproduisant la charte graphique de Sony.
- Faux sites de revente de clés ou de cartes PSN générés automatiquement.
- Usurpation d’identité via chat vocal, pouvant mener à des échanges de données bancaires.
Les refus de paiement liés au 3DS2, aux algorithmes antifraude et aux limitations régionales participent aussi à contrer ces scénarios, même si l’utilisateur les perçoit d’abord comme une contrainte.
Contexte économique et évolution des modèles de paiement dans le jeu vidéo
Comprendre pourquoi certains paiements se compliquent passe aussi par une vision plus large du marché du jeu vidéo en ligne et des modèles économiques adoptés par les éditeurs.
En 2026, le marché mondial des jeux en ligne se situe autour de 122,37 milliards de dollars, avec une croissance annuelle estimée à 6 % jusqu’en 2030 et une projection à 353 milliards de dollars. Cette expansion s’accompagne d’une explosion du nombre de transactions dématérialisées, d’abonnements et de micro-achats, soumis à des contraintes réglementaires de plus en plus strictes.
Abonnements, live service et Cloud Gaming : des paiements plus fréquents
Les modèles d’abonnement et de live service se généralisent pour fidéliser les joueurs : offres PlayStation Plus, contenus saisonniers, passes de combat et extensions régulières. Chaque service multiplie les interactions avec les plateformes de paiement.
Cette intensification crée davantage de points de friction :
- Renouvellements automatiques refusés après changement de carte ou expiration.
- Blocages de sécurité sur des séries de petits montants considérés comme suspects.
- Refus d’abonnements payés avec des cartes prépayées non prévues pour les prélèvements récurrents.
Le Cloud Gaming, déjà utilisé au moins une fois par environ 60 % des joueurs, renforce encore ce recours aux abonnements. Les plateformes privilégient donc des systèmes de paiement robustes, parfois au prix de contrôles supplémentaires perçus comme restrictifs.
Régulation européenne (DMA, DSP2) et obligations nouvelles pour les plateformes
En Europe, la DSP2 et le Digital Markets Act (DMA) imposent aux grandes plateformes des obligations renforcées : transparence, protection des consommateurs, sécurité des transactions et lutte contre la fraude. Les stores comme celui de PlayStation adaptent leurs systèmes de paiement en conséquence.
Concrètement, ces obligations se traduisent par :
- Authentification forte pour la quasi-totalité des paiements.
- Surveillance accrue des comportements atypiques (changement brutal de pays, avalanche d’achats, etc.).
- Processus de remboursement plus encadrés et traçables.
Ces évolutions visent à sécuriser un volume croissant de transactions tout en limitant la casse liée aux fraudes par carte volée, aux comptes piratés et à l’offre illégale de jeux d’argent (estimée entre 5 % et 11 % de l’offre en France).
Paiement refusé PlayStation Store, autres plateformes et paiements en ligne : élargir le diagnostic
Un problème sur le PlayStation Store s’inscrit rarement dans un vide. Lorsqu’un paiement se bloque, il est pertinent de vérifier si le même comportement se reproduit sur d’autres services, afin d’identifier un problème plus global de paiement en ligne.
Comparer avec d’autres stores de jeux : Steam, Xbox, Epic Games
Des difficultés similaires se rencontrent sur d’autres plateformes. Un refus sur le PlayStation Store peut par exemple coïncider avec un paiement refusé sur Steam. Si plusieurs stores rejettent la même carte, l’hypothèse d’un blocage bancaire ou d’un problème d’authentification forte se renforce.
À l’inverse, si tout fonctionne sur Xbox ou Epic Games mais pas sur PlayStation, le regard se porte davantage :
- Sur la région spécifique du compte PSN.
- Sur un éventuel historique de litiges ou de remboursements PlayStation.
- Sur un blocage ciblé des services Sony par la banque.
Relier le problème à un contexte plus large de paiement en ligne
Un paiement refusé sur le PlayStation Store peut révéler un problème plus global avec les paiements numériques : carte désactivée pour l’e-commerce, paramètres 3D Secure incomplets ou limites de sécurité trop strictes. Un tour d’horizon des autres achats en ligne clarifie souvent la situation.
E-commercePROBLEME PAIEMENT VINTED : 5 réponses à vos difficultés de paiementPour approfondir ce volet, une ressource dédiée aux blocages généralistes reste utile, comme un guide sur un problème de paiement en ligne qui détaille les mécanismes bancaires, les contrôles marchands et les recours possibles en cas de refus injustifié.
Gestion des remboursements et recours après un paiement problématique
Les refus de paiement sur le PlayStation Store s’accompagnent parfois de situations ambiguës : débit apparent sur le compte bancaire, mais jeu non attribué, ou achat réalisé par erreur sur un mauvais compte PSN.
Dans ces cas, il convient de distinguer plusieurs scénarios afin d’orienter les démarches : remboursement via Sony, via la banque ou via un autre service de paiement.
Débit visible mais achat absent sur le compte PSN
Ce scénario génère beaucoup d’inquiétude : l’utilisateur voit un débit sur son relevé bancaire mais ne retrouve pas le jeu, l’abonnement ou le contenu sur sa console. Il s’agit souvent :
- D’une autorisation bancaire temporaire qui se résorbe en quelques jours si la transaction échoue réellement.
- D’un délai de synchronisation entre le PlayStation Store et le compte.
- D’un achat attribué à un autre compte PSN utilisé sur la même console.
Une vérification de l’historique des transactions dans le PSN, puis un contact avec l’assistance PlayStation si le contenu manque toujours, permet de clarifier la situation et d’engager, le cas échéant, un remboursement.
Remboursements et litiges : rôle du support PlayStation et de la banque
En cas de transaction validée mais contestée (erreur de compte, achat involontaire, enfant ayant utilisé un moyen de paiement sans autorisation), la demande de remboursement s’adresse en priorité à la plateforme de distribution, ici PlayStation. Le recours à la banque (chargeback) vient en second, lorsque le dialogue avec le vendeur n’aboutit pas.
Les politiques de remboursement varient selon les contenus (jeux, abonnements, DLC). D’autres écosystèmes présentent des règles comparables, à l’image des procédures de remboursement PlayStation détaillant les conditions, délais et cas acceptés ou refusés.
En dernier recours, l’utilisateur peut solliciter sa banque pour un litige carte bancaire, surtout en cas de fraude avérée ou de non-livraison manifeste. Les banques suivent alors un processus encadré par les réseaux de cartes (Visa, Mastercard, etc.).
Jeu responsable, contrôle des dépenses et paiements sur le PlayStation Store
Les paiements refusés s’interprètent parfois comme de simples obstacles techniques, mais ils rappellent aussi la nécessité de garder la maîtrise de son budget de jeux. Les plateformes, régulateurs et opérateurs mettent en place des outils de limitation pour encadrer les dépenses liées au divertissement numérique.
Dans certains pays, des mécanismes de blocage administratif ciblent les sites de jeux d’argent illégaux : en France, par exemple, plusieurs centaines d’actes de blocage et plus de deux mille URL ont été bloqués depuis 2022. Même si le PlayStation Store ne relève pas de cette catégorie, la vigilance autour des flux financiers dans le jeu reste forte.
Outils de limitation et bonnes pratiques budgétaires
Se fixer un cadre évite de transformer le refus de paiement en mauvaise surprise bancaire. Quelques pratiques simples améliorent la lisibilité des dépenses :
- Utiliser des limites de temps de jeu et de dépenses dans les paramètres PSN.
- Alimenter un portefeuille PSN avec un montant dédié au mois plutôt que de laisser des paiements illimités.
- Préférer des cartes prépayées pour les comptes enfants ou adolescents.
- Suivre les notifications de débit de la banque pour repérer rapidement toute anomalie.
Ces outils réduisent le risque d’incident de paiement lié à des dépassements de plafond ou à des abonnements oubliés qui continuent de tourner en arrière-plan.
Perspectives 2025–2026 : tendances technologiques et futurs blocages possibles
Les prochaines années voient se renforcer les services en ligne autour du jeu vidéo : cloud gaming, réalité virtuelle, univers persistants centrés sur les interactions sociales. Ces environnements impliquent encore plus de données personnelles, d’achats intégrés et d’abonnements, donc davantage de points de contrôle pour les paiements.
Le cloud gaming compte déjà une part importante d’utilisateurs, et une proportion croissante de jeux intègre de l’IA générative dans leur conception. Chaque nouvelle technologie s’accompagne de nouveaux scénarios de fraude à anticiper, ce qui mène à de nouveaux filtres de sécurité et à d’éventuels refus supplémentaires jugés abusifs par les joueurs.
Vers des paiements plus « intelligents » mais plus contrôlés
Les plateformes travaillent vers des systèmes de paiement plus adaptatifs, équilibrant confort et vigilance. IA antifraude, apprentissage automatique et analyse comportementale entrent progressivement dans le traitement des transactions. Les refus de paiement deviennent alors le résultat d’algorithmes complexes évaluant des centaines de signaux.
Pour l’utilisateur, cela implique :
- Davantage d’authentifications contextuelles (parfois invisibles, parfois très visibles).
- Une corrélation plus fine entre l’historique de jeu, la localisation, l’horaire et les achats.
- Des erreurs de classification possibles, où un joueur régulier se voit ponctuellement considéré comme à risque.
Comprendre les mécanismes de base déjà en place en 2025–2026 permet d’anticiper ces évolutions. Un paiement refusé sur le PlayStation Store reste rarement arbitraire ; il reflète l’équilibre en constante adaptation entre expérience utilisateur, sécurité et régulation.
