

Votre paiement vient d’être refusé sur Amazon alors que votre carte fonctionne ailleurs et que votre compte semble en ordre. Entre messages d’erreur obscurs, codes de sécurité et suspicions de fraude, la situation déroute vite… et retarde la commande que vous vouliez absolument valider.
Les causes se nichent autant du côté de votre banque que d’Amazon ou même d’un simple détail de formulaire. Dans certains cas, une action simple débloque tout, dans d’autres, un refus répété révèle un problème plus structurant avec votre moyen de paiement ou vos paramètres de sécurité…
| Problème | Causes possibles | Solutions rapides |
| Paiement refusé 💳 | Carte expirée, fonds insuffisants, informations incorrectes ou sécurité bancaire | Mettre à jour la carte, vérifier le solde, contacter la banque |
| Blocage Amazon | Suspicion de fraude ou échec d’authentification | Confirmer son identité, relancer le paiement |
| Problème technique | Bug compte, navigateur ou réseau | Changer d’appareil, vider le cache, réessayer plus tard |
Paiement refusé sur Amazon : panorama des causes les plus fréquentes
Un paiement refusé sur Amazon provient rarement d’un bug isolé. Dans la très grande majorité des cas, l’incident s’explique par une combinaison de paramètres bancaires, de règles de sécurité et d’erreurs de saisie. Comprendre cette mécanique évite de multiplier les tentatives et d’aggraver les blocages.
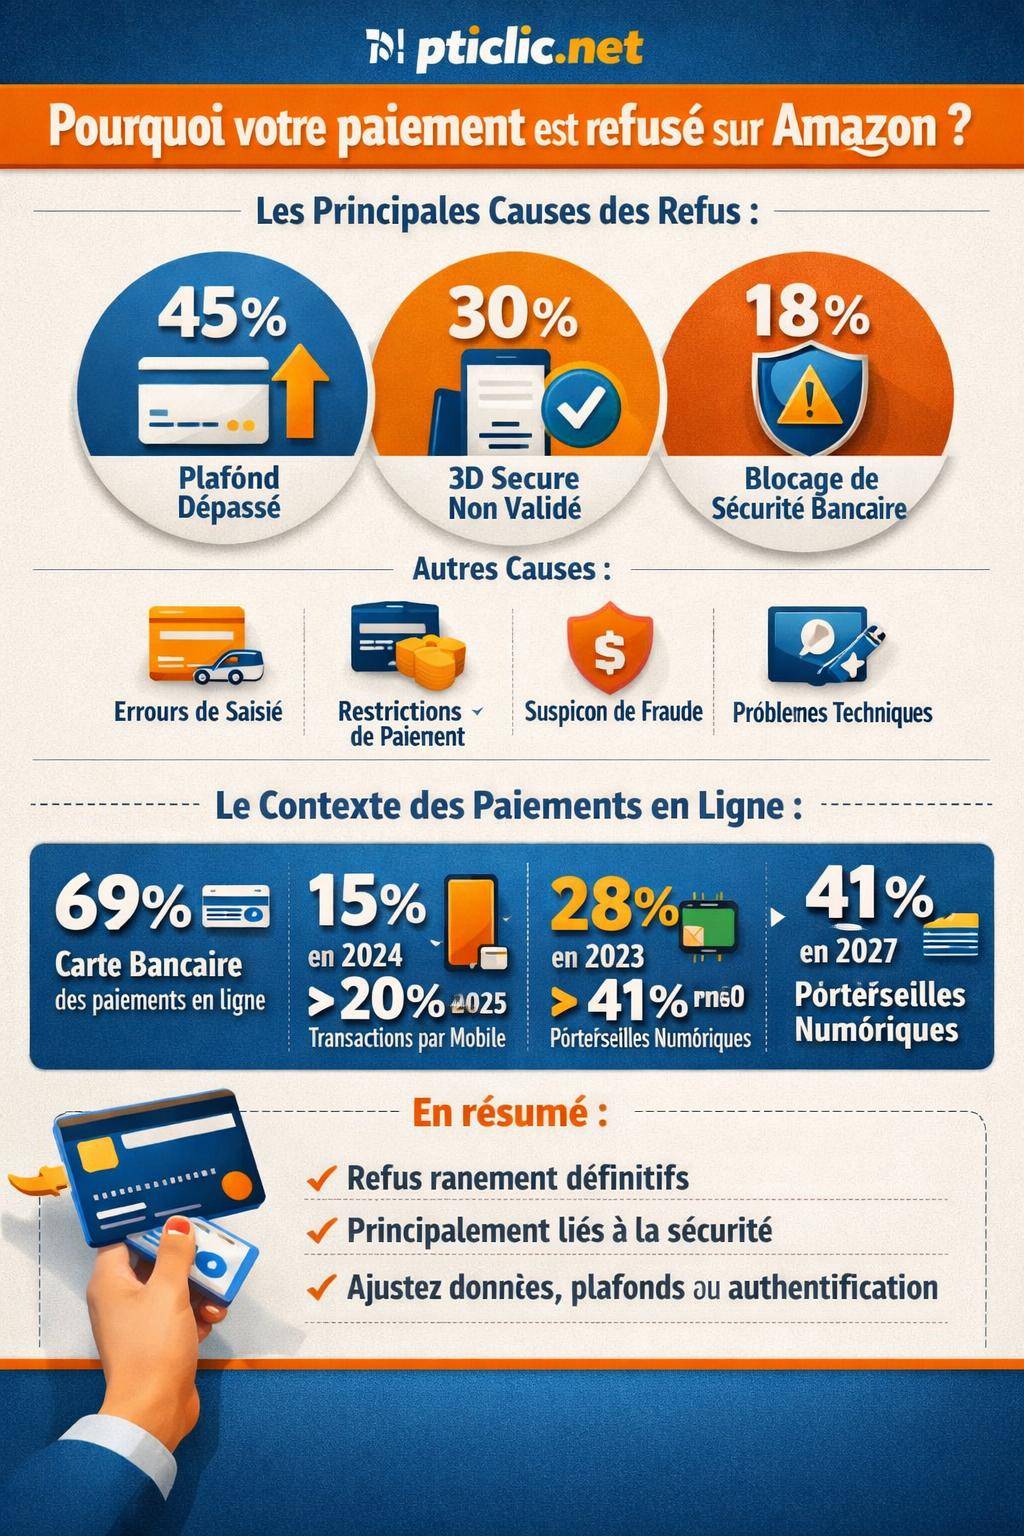
Selon les données agrégées sur les paiements en ligne, plus de 90 % des refus de paiement proviennent d’une limite de paiement dépassée, d’un code 3‑D Secure non saisi ou d’un blocage de sécurité bancaire. Amazon n’échappe pas à cette logique : la plateforme applique des contrôles de risque stricts, qui s’ajoutent à ceux de votre banque.

Typologie complète des motifs de refus sur Amazon
Les causes d’un paiement refusé sur Amazon se répartissent en grandes familles. Chaque famille implique des actions différentes pour résoudre le blocage, d’où l’intérêt de bien qualifier le message d’erreur affiché à l’écran ou reçu par e‑mail.
- Erreurs de l’utilisateur : saisie de coordonnées bancaires inexactes, code de sécurité mal entré, adresse incohérente.
- Limitations liées au moyen de paiement : plafond de carte atteint, carte expirée, restrictions sur certains montants.
- Blocages bancaires de sécurité : suspicion de fraude, déplacement à l’étranger, multiples tentatives infructueuses.
- Problèmes techniques : défaillance temporaire de la passerelle de paiement ou de la banque.
- Politiques d’acceptation des moyens de paiement : carte ou portefeuille non pris en charge pour un type de transaction.
- Filtres anti‑fraude et gestion du risque : comportements jugés douteux, incohérences dans le profil d’achat.
- Problèmes de compte : compte Amazon, compte bancaire ou compte de portefeuille numérique suspendu.
« Sur la majorité des incidents de paiement en e‑commerce, le refus n’est pas définitif. Il traduit la demande de clarification d’un des acteurs : banque, plateforme ou fournisseur de portefeuille. »
Évolution des paiements en ligne : pourquoi les refus sur Amazon se multiplient
Le contexte global des paiements numériques influence directement la fréquence et la nature des refus sur Amazon. Plus les transactions se digitalisent, plus les contrôles se raffinent, ce qui génère mécaniquement davantage de refus préventifs liés à la lutte contre la fraude.
Les données récentes montrent une montée en puissance de la carte bancaire, des paiements mobiles, des portefeuilles numériques et du paiement fractionné. Chacun de ces modes dispose de ses propres règles d’authentification, de ses plafonds et de ses mécanismes antifraude, qui s’ajoutent à ceux d’Amazon.
Cartes bancaires, sans contact et mobile : un paysage en mutation
En France, la carte bancaire reste le pilier des paiements en ligne. En 2024, elle représente environ 69 % des paiements, en hausse de 3 points par rapport à 2023, et environ 93 % des Français l’utilisent pour leurs achats e‑commerce. Amazon s’inscrit pleinement dans cette tendance.
Parallèlement, le paiement mobile progresse vite. Il représentait environ 6 % en 2022, 11 % en 2023, et atteint autour de 15 % des transactions par carte en 2024. Les projections indiquent qu’en 2025, plus d’un paiement sur cinq par carte sera réalisé via smartphone, avec environ une transaction en ligne sur sept effectuée depuis un mobile. Ces usages stimulent l’authentification biométrique (empreinte, reconnaissance faciale) et les codes dynamiques, ce qui augmente les situations où une validation 3‑D Secure mal gérée entraîne un refus sur Amazon.
Le sans contact s’étend aussi à l’écosystème global : chez les moins de 25 ans, environ 80 % utilisaient déjà ce mode en 2024. En 2025, plus de deux transactions sur trois passent par le sans contact, avec des secteurs comme les boulangeries à 94 %. Même si le sans contact intervient surtout en magasin physique, cette habitude de paiement rapide sans code favorise une certaine confusion lorsque l’authentification renforcée en ligne est exigée, notamment lors des commandes Amazon à montant élevé.

Portefeuilles numériques, paiement fractionné et risques associés
Les portefeuilles numériques et les solutions type BNPL (Buy Now Pay Later / paiement fractionné) occupent une place croissante. En 2023, les portefeuilles numériques représentaient déjà environ 28 % des paiements e‑commerce, avec une projection vers 41 % d’ici 2027. Environ 22 % des consommateurs les préfèrent ponctuellement à la carte classique.
E-commercePROBLEME PAIEMENT VINTED : 5 réponses à vos difficultés de paiementLe paiement fractionné gagne aussi du terrain : en France, environ 23 % des consommateurs l’utilisent, et jusqu’à 75 % parmi les millennials et la génération Z, avec une influence notable au niveau européen (environ 45 %). Sur Amazon, ce type de service se traduit par des contrôles de solvabilité, des vérifications supplémentaires de compte et des filtres de risque spécifiques qui augmentent la probabilité de refus ciblés.
Les paiements instantanés progressent très vite : entre 2022 et 2023, la hausse approche 95 %, pour représenter environ 10 % des virements. Ces transactions rapides exigent des contrôles automatisés poussés, et le moindre doute (montant inhabituel, pays tiers, historique limité) conduit à un rejet par prudence.
Erreurs de l’utilisateur : les causes les plus rapides à corriger
Une grande partie des paiements refusés sur Amazon vient de simples erreurs de saisie ou de petites incohérences dans les informations fournies. Ces incidents se corrigent en quelques minutes dès que vous repérez le détail bloquant.

Codes erronés et authentification 3‑D Secure échouée
Les échecs d’authentification représentent un volume significatif de refus. Sur Amazon, plusieurs étapes s’enchaînent lors d’un paiement par carte ou par mobile :
- Entrée du code PIN sur certains terminaux ou applications bancaires.
- Validation du code 3‑D Secure reçu par SMS, dans l’application bancaire ou via notification push.
- Utilisation d’une authentification biométrique sur smartphone (empreinte digitale, reconnaissance faciale).
Les erreurs fréquentes incluent :
- Code PIN incorrect saisi plusieurs fois d’affilée.
- Code 3‑D Secure expiré au moment de la validation sur Amazon.
- Refus ou non‑validation de la notification dans l’application bancaire.
- Smartphone en mode avion, sans réseau ou sans données mobiles au moment de la demande de validation.
CVV, date d’expiration et adresse de facturation
Les informations figurant sur la carte restent un point de friction régulier. Un simple chiffre inversé suffit à obtenir un paiement refusé sur Amazon. Les motifs typiques incluent :
- CVV incorrect : les trois chiffres au dos de la carte (ou quatre à l’avant sur certaines cartes) sont mal saisis.
- Date d’expiration obsolète : Amazon enregistre une carte arrivée à expiration, sans mise à jour des données.
- Adresse de facturation non conforme : différence entre l’adresse communiquée à la banque et l’adresse configurée sur Amazon.
Ce type de refus survient particulièrement lors de la première utilisation d’une nouvelle carte ou à la suite d’un renouvellement. Une vérification minutieuse de chaque champ dans la rubrique « Votre compte > Vos paiements » sur Amazon suffit souvent à supprimer ces blocages.
Limitations du moyen de paiement : plafonds, cartes expirées, restrictions
Au‑delà des erreurs de saisie, les paiements refusés sur Amazon proviennent souvent de limitations propres à la carte ou au service utilisé. Ces contraintes sont définies par l’émetteur de la carte, la banque ou le fournisseur du portefeuille numérique.
Plafond de carte dépassé et montants maximaux
Chaque carte bancaire dispose de plafonds de paiement et de retrait, fixés sur des périodes glissantes (souvent 7 ou 30 jours). Un achat Amazon peut provoquer un refus si :
- Le plafond de paiement est déjà presque atteint à cause de dépenses précédentes.
- Le montant de la commande dépasse un seuil maximal fixé par la banque ou par le contrat de la carte.
- La carte est configurée avec des limites spécifiques pour les paiements en ligne, plus basses que pour les paiements en magasin.
Ce cas se produit fréquemment lors d’achats d’équipement, d’électronique ou de paniers cumulés (abonnements, fournitures, cadeaux). Le paiement est refusé sur Amazon alors que le compte est créditeur, simplement parce que la limite d’autorisation de la carte est atteinte.
Carte expirée, annulée ou restreinte
Une carte enregistrée sur Amazon peut devenir invalide dans plusieurs situations :
- La date d’expiration est dépassée et la nouvelle carte n’a pas été ajoutée dans votre compte Amazon.
- La carte a été annulée en cas de perte ou de vol, puis remplacée par un nouveau numéro.
- La banque a appliqué des restrictions temporaires à la suite d’un incident (impayé, utilisation litigieuse, découverts répétés).
Dans ces cas, Amazon reçoit une réponse négative de la part de la banque émettrice, souvent avec un code qui se traduit simplement par « paiement refusé » pour l’utilisateur. La solution consiste à contacter la banque pour clarifier la situation, puis à supprimer et recréer le moyen de paiement dans Amazon.
Blocages de sécurité bancaire et filtres anti‑fraude
Les algorithmes de détection de fraude se déclenchent de plus en plus souvent sur les gros sites e‑commerce. Amazon concentre un volume d’achats considérable, ce qui incite les banques et la plateforme à appliquer une surveillance renforcée.
Activité suspecte détectée par la banque
La banque peut bloquer un paiement Amazon lorsqu’elle identifie un comportement jugé atypique par rapport à votre profil. Les signaux courants incluent :
- Commande à un montant inhabituellement élevé ou très supérieur à vos dépenses moyennes.
- Achat réalisé alors que vous vous trouvez à l’étranger, surtout dans un pays à risque élevé en matière de fraude.
- Multiplication de tentatives de paiement échouées en quelques minutes sur Amazon.
- Utilisation d’une nouvelle carte ou d’un nouveau device combinée à un changement d’adresse de livraison.
Dans ces scénarios, la banque déclenche souvent un blocage automatique, parfois accompagné d’un SMS ou d’un e‑mail demandant confirmation de l’opération. Tant que cette confirmation ne parvient pas, les paiements restent refusés.
« Lorsque l’algorithme anti‑fraude détecte une anomalie forte, il vaut mieux bloquer le paiement d’Amazon par excès de prudence plutôt que de laisser passer une opération non autorisée. »
Blocage automatique après erreurs de code PIN ou 3‑D Secure
Plusieurs erreurs successives de code PIN ou de validation forte déclenchent un verrouillage temporaire :
- Après un certain nombre de codes PIN erronés, la carte se bloque et n’autorise plus aucun paiement, y compris en ligne.
- En cas d’authentification 3‑D Secure échouée à répétition, la banque peut suspendre les paiements e‑commerce jusqu’à une réactivation via l’agence ou le service client.
Sur Amazon, cela se traduit par des refus systématiques, même pour de petits montants. La consultation de votre application bancaire permet de repérer ce type de blocage et de suivre la procédure de déverrouillage imposée par l’établissement.
Problèmes techniques et dysfonctionnements ponctuels
Les infrastructures de paiement impliquent plusieurs acteurs : Amazon, la passerelle de paiement, la banque acquéreur, la banque émettrice et les réseaux de cartes (Visa, Mastercard, etc.). Un maillon en difficulté suffit à interrompre la transaction.
Défaillances de la passerelle de paiement ou de la banque
Les problèmes techniques se manifestent souvent par :
- Des pages qui ne se chargent pas ou qui expirent au moment de l’authentification.
- Des messages d’erreur génériques du type « une erreur s’est produite, réessayez plus tard ».
- Une redirection correcte vers l’application bancaire, puis un retour vers Amazon sans validation de la transaction.
Ces incidents surviennent lors de pics de trafic (soldes, Black Friday, lancement de produits) ou lors d’opérations de maintenance. Ils sont généralement temporaires. Dans ce contexte, répéter la tentative à l’identique dans la même minute n’apporte rien ; une attente de quelques minutes et un changement de navigateur ou de réseau (Wi‑Fi vers 4G, par exemple) fournissent un meilleur test.
Configuration incorrecte ou incompatibilités
Les incompatibilités techniques concernent davantage l’interface entre Amazon et certains moyens de paiement spécifiques. Elles se produisent lorsque :
- Le moyen de paiement n’est pas pris en charge pour le pays de livraison sélectionné.
- Certains types de cartes (entreprise, prépayée, co‑brandée) subissent des restrictions d’acceptation pour des catégories de produits.
- Le fournisseur de portefeuille numérique applique ses propres contrôles de risque, différents de ceux d’Amazon.
Un changement de carte, de portefeuille ou de pays peut suffire à débloquer la situation. En cas d’usage de solutions de paiement tierces, l’examen des conditions d’acceptation affichées dans leur interface apporte des éléments utiles.
Moyens de paiement refusés sur Amazon : cartes, portefeuilles, BNPL
Amazon accepte un large éventail de moyens de paiement, mais certains sont limités en fonction du pays, du type de produit ou de l’offre promotionnelle. Un paiement refusé ne signifie pas toujours que la carte ou le service est défaillant ; il traduit parfois une inadéquation avec la transaction envisagée.
Cartes bancaires : cartes non prises en charge ou restreintes
Les cartes les plus courantes (Visa, Mastercard, parfois cartes bancaires locales) sont généralement acceptées. En revanche, des refus apparaissent dans ces cas :
- Utilisation d’une carte prépayée dont le solde disponible ne couvre pas le montant + les éventuelles retenues temporaires.
- Carte émise dans un pays différent de celui de la boutique Amazon et de l’adresse de livraison, avec restrictions transfrontalières.
- Cartes d’entreprise ou cartes commerciales dont le contrat interdit certains achats B2C.
La gestion multi‑devises peut également créer des rejets, surtout lorsque la banque applique une politique stricte sur les paiements en devise étrangère ou sur les sites internationaux.
Portefeuilles numériques et services de paiement
Les portefeuilles numériques et services alternatifs (du type PayPal ou solutions équivalentes, selon les pays où Amazon les propose) introduisent une couche intermédiaire :
- Le compte du portefeuille doit lui aussi être valide, vérifié et non restreint.
- La carte ou le compte bancaire associé doit accepter les paiements e‑commerce sur Amazon.
- Les règles antifraude du portefeuille peuvent être plus strictes que celles de la banque.
En cas de problème persistant avec un portefeuille sur Amazon, il est pertinent de vérifier si d’autres sites rencontrent aussi des refus. Si oui, une consultation de pages comme paiement refusé PayPal ou des équivalents pour d’autres prestataires permet de mieux isoler l’origine du blocage.
Paiement fractionné et autorisations spécifiques
Le paiement fractionné repose sur un modèle particulier : un organisme tiers ou Amazon lui‑même avance les fonds puis se fait rembourser. Cela implique :
- Un examen de votre profil de solvabilité et de votre historique.
- Un contrôle de cohérence entre adresse, identité et ancienneté du compte Amazon.
- Des restrictions sur certains produits (contenu numérique, abonnements, cartes cadeaux).
Si ce mode est refusé alors que la carte classique passe, le motif vient en général des règles propres au paiement fractionné et non d’un problème technique. Une solution consiste à finaliser la commande au comptant, puis à contacter le service associé au BNPL pour clarifier votre éligibilité.
Comment réagir immédiatement à un paiement refusé sur Amazon
Au moment où Amazon affiche un paiement refusé, l’objectif consiste à débloquer la situation sans multiplier les tentatives hasardeuses. Une séquence structurée réduit les risques de verrouillage bancaire et fait gagner du temps.
Étapes rapides pour débloquer un refus isolé
Pour un incident ponctuel, suivez une démarche simple :
- Relire le message affiché sur Amazon et, s’il existe, le mail associé au refus.
- Vérifier le solde et les plafonds dans votre application bancaire.
- Contrôler les données de carte (numéro, date, CVV, adresse) dans la rubrique « Vos paiements » d’Amazon.
- Redémarrer l’authentification 3‑D Secure en veillant à avoir réseau, data et notifications actives sur le smartphone.
- Tester un autre navigateur ou un autre appareil si le message sembler purement technique.
Ce parcours règle une grande partie des incidents simples, sans appel au service client.
Quand contacter Amazon, votre banque ou le prestataire de paiement
Lorsque le refus persiste malgré les vérifications de base, il devient utile de solliciter les différents acteurs dans un ordre logique :
| Situation | Interlocuteur prioritaire | Objectif de l’appel ou du message |
|---|---|---|
| Paiement refusé uniquement sur Amazon, autres sites OK | Support Amazon | Vérifier l’état du compte, des commandes, des moyens de paiement enregistrés |
| Refus répétés sur plusieurs sites avec la même carte | Banque ou émetteur de carte | Contrôler les plafonds, les blocages de sécurité, la validité de la carte |
| Refus spécifique via un portefeuille numérique | Service client du portefeuille | Vérifier les limites, les blocages de compte, les règles antifraude |
| Suspicion de fraude ou opérations non reconnues | Banque en urgence | Faire opposition, sécuriser les moyens de paiement, vérifier les opérations |
Cas pratiques : scénarios typiques de paiement refusé sur Amazon
Illustrer les différents cas de figure aide à repérer rapidement votre propre situation. Voici quelques scénarios fréquents, avec leur chemin de résolution.
Scénario 1 : commande élevée et carte soudainement refusée
Vous réalisez une commande d’électronique pour plusieurs centaines d’euros alors que le reste du mois vos dépenses restent modestes. La banque interprète ce changement brutal comme un risque potentiel :
- Refus initial sur Amazon avec mention de l’impossibilité de débiter la carte.
- Notification SMS ou dans l’application bancaire demandant de confirmer l’opération.
La solution consiste à confirmer explicitement l’achat via le canal proposé par la banque, puis à relancer la commande sur Amazon. Dans certains cas, le conseiller bancaire ajuste temporairement le plafond pour ce type d’opération.
Scénario 2 : nouvelle carte, authentification 3‑D Secure systématiquement en échec
Après réception d’une nouvelle carte, vous l’ajoutez à votre compte Amazon. Au moment du paiement, l’authentification forte démarre mais échoue systématiquement :
- Vous n’avez pas activé la nouvelle carte dans l’application bancaire.
- La banque impose l’enrôlement 3‑D Secure via un premier paiement validé dans l’application.
Dans ce cas, activez la carte selon la procédure de la banque (paiement test, retrait, écran d’activation dans l’app), puis vérifiez que l’authentification forte est bien paramétrée. Une fois ces étapes réalisées, le paiement Amazon passe généralement sans incident.
Scénario 3 : paiement accepté puis commande annulée par Amazon
Parfois, la transaction semble d’abord validée, puis Amazon annule la commande quelques heures ou jours plus tard. Ce comportement survient lorsque :
- Les vérifications internes d’Amazon sur la commande, l’adresse ou le vendeur soulèvent un doute.
- Le vendeur tiers ne remplit pas certaines exigences de conformité ou ne peut honorer la commande.
- Des incohérences apparaissent entre adresses de facturation et de livraison ou entre plusieurs comptes liés.
Amazon procède alors à un remboursement ou à une annulation de l’autorisation de débit. Le compte bancaire reflète cet ajustement après un délai variable. Un échange avec le service client d’Amazon permet de connaître la raison générale de cette annulation, même si les détails antifraude restent rarement communiqués.
Adapter ses habitudes pour limiter les refus de paiement sur Amazon
À mesure que les paiements en ligne se densifient, les mécanismes de contrôle se raffinent. Ajuster votre façon de payer sur Amazon réduit le risque de blocage répété et sécurise vos commandes.
Anticiper les plafonds et diversifier les moyens de paiement
Une bonne pratique consiste à :
- Connaître les plafonds applicables à votre carte (en magasin, en ligne, en France, à l’étranger).
- Programmer les grosses commandes Amazon lorsque les plafonds mensuels ou hebdomadaires se renouvellent.
- Enregistrer plusieurs moyens de paiement fiables dans votre compte Amazon, sans les multiplier à l’excès.
En cas de refus en fin de période, vous pouvez basculer vers un autre moyen le temps de réinitialiser les plafonds, plutôt que d’enchaîner les tentatives avec la même carte.
Sécuriser son environnement numérique
Les systèmes de détection de fraude scrutent aussi votre environnement de connexion :
- Connexion via un réseau Wi‑Fi public instable ou peu sécurisé.
- Usage répété de VPN ou de proxys qui masquent votre localisation réelle.
- Changements fréquents de device sans cookies persistants.
Pour des paiements importants, privilégiez une connexion Internet stable et connue (fibre ou 4G personnelle), limitez les changements d’adresse IP et évitez les réseaux publics. Ce type de configuration rassure autant Amazon que votre banque.
Gérer les impacts d’un paiement refusé : commandes, remboursements, garanties
Un paiement refusé sur Amazon ne se limite pas à un message d’erreur. Selon le moment où survient le blocage, les conséquences varient sur la commande, les délais de livraison et la perception des débits sur votre compte bancaire.
Différence entre autorisation, débit et remboursement
Dans le flux de paiement, plusieurs étapes se succèdent :
- Autorisation : la banque réserve temporairement le montant sur votre carte.
- Capture / débit : Amazon réalise le prélèvement au moment de l’expédition ou selon les règles du vendeur.
- Annulation / remboursement : en cas d’annulation de commande, l’autorisation est levée ou le montant remboursé.
Un refus peut survenir à chacune de ces étapes, avec des effets différents :
- Refus d’autorisation : la commande ne se crée pas ou reste en attente.
- Refus de capture : commande suspendue, demande de mise à jour du moyen de paiement.
- Annulation ultérieure : apparition d’un mouvement puis d’un remboursement équivalent sur le compte bancaire.
Suivi de commande et traces bancaires après un refus
Pour clarifier la situation, il est utile de croiser trois sources d’information :
- L’onglet « Vos commandes » sur Amazon, qui indique le statut de la commande (en attente, en cours, annulée).
- La section « Vos paiements », qui affiche les tentatives récentes, les cartes et les erreurs associées.
- L’historique bancaire, qui reflète les autorisations, débits et remboursements.
En cas de divergence apparente (paiement semblant prélevé mais commande annulée), le plus simple consiste à :
- Noter la date, le montant et la référence de l’opération sur le relevé bancaire.
- Comparer avec la référence de commande Amazon.
- Transmettre ces éléments au support Amazon ou à votre banque selon l’origine supposée du blocage.
