
Un code 3D Secure qui n’arrive jamais, une validation dans l’application bancaire qui tourne en boucle, un paiement refusé sans explication claire… Quand le 3D Secure ne fonctionne pas, tout l’achat en ligne se grippe et la frustration monte très vite.
Pourtant, derrière ces échecs d’authentification se cachent des mécanismes bien précis, des seuils réglementaires, des algorithmes de scoring de risque et des marges de manœuvre concrètes, à la fois pour l’utilisateur et pour le commerçant. Comprendre ce qui se joue permet d’agir efficacement, sans renoncer à la sécurité de ses paiements.
| Problème courant | Solution rapide |
| Code 3D Secure non reçu | Vérifier le réseau, redémarrer le téléphone, activer les notifications 📱 |
| Paiement bloqué | Confirmer l’opération dans l’app bancaire ou réessayer avec un autre navigateur |
| Téléphone non associé à la banque | Mettre à jour le numéro dans l’espace client ou contacter le support |
| Problème technique du site marchand | Réessayer plus tard ou utiliser un autre moyen de paiement |
3D Secure qui ne fonctionne pas : comprendre le rôle du protocole dans la sécurité des paiements
Le 3D Secure (3DS) est un protocole d’authentification renforcée qui ajoute une étape de sécurité lors d’un paiement par carte en ligne. Il s’inscrit dans le cadre de la Strong Customer Authentication (SCA), imposée par la réglementation européenne (DSP2), pour limiter les paiements frauduleux sur internet.
Dans la pratique, le 3D Secure fait intervenir plusieurs acteurs : la banque du porteur de carte (émetteur), la banque du commerçant (acquéreur), le réseau de cartes (Visa, Mastercard, etc.) et la passerelle de paiement du site marchand. Le moindre dysfonctionnement sur l’un de ces maillons suffit à bloquer l’authentification.
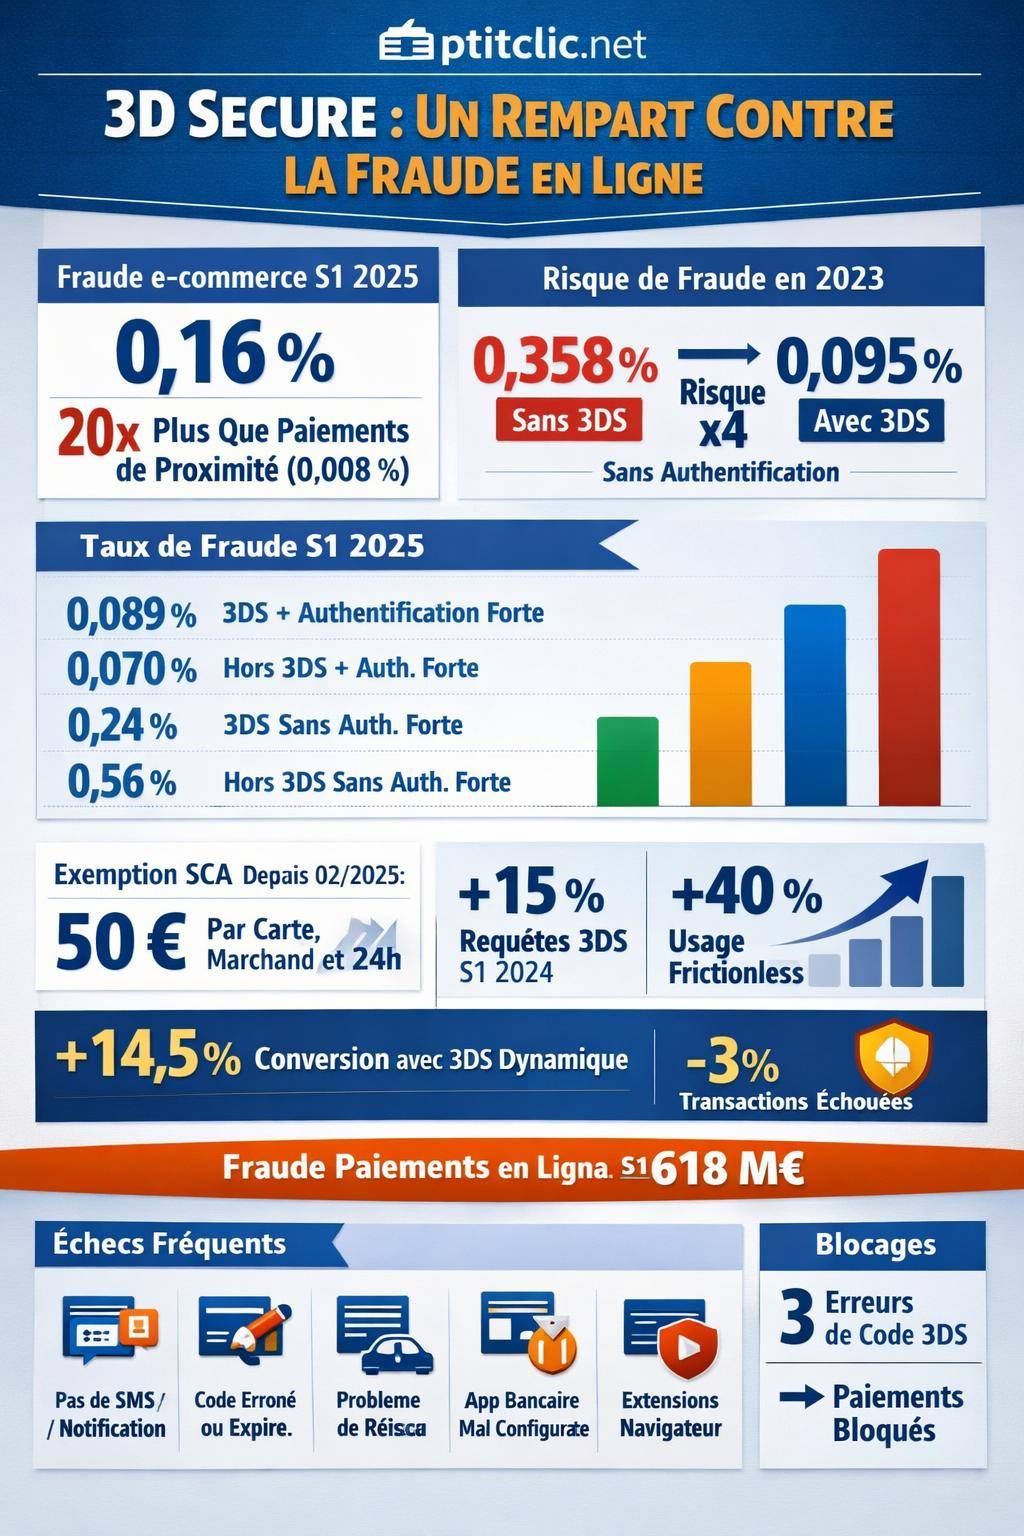
Les chiffres récents montrent l’enjeu : au S1 2025, le taux de fraude sur les paiements e‑commerce atteint 0,16 %, contre 0,008 % pour les paiements de proximité, soit un risque multiplié par 20. Dans ce contexte, les banques renforcent systématiquement les contrôles et utilisent intensivement 3D Secure.
« En 2023, la fraude sans 3D Secure atteint environ 0,358 % contre 0,095 % avec 3D Secure, soit un risque environ quatre fois supérieur lorsque l’authentification renforcée est absente. »
Résultat : le protocole sécurise efficacement les paiements, mais il génère aussi des échecs d’authentification, des codes non reçus ou des validations impossibles lorsque le 3D Secure ne fonctionne pas correctement.

Les différents modes 3D Secure et leur impact sur la fraude
Pour comprendre pourquoi un 3D Secure ne fonctionne pas, il faut d’abord distinguer les scénarios possibles. Le protocole ne s’active pas toujours de la même façon, et les niveaux de risque ne sont pas identiques.
3D Secure avec authentification forte vs sans authentification forte
On parle d’authentification forte lorsque deux facteurs au moins sont combinés parmi : ce que vous savez (code, mot de passe), ce que vous possédez (smartphone, carte SIM, app bancaire) et ce que vous êtes (données biométriques : empreinte, Face ID).
Au S1 2025, les taux de fraude observés selon les configurations sont les suivants :
| Type de paiement carte en ligne | Taux de fraude S1‑2025 |
|---|---|
| 3D Secure avec authentification forte | 0,089 % |
| Hors 3D Secure avec authentification forte (ex. autres parcours SCA) | 0,070 % |
| 3D Secure sans authentification forte (scénarios allégés) | 0,24 % |
| Hors 3D Secure sans authentification forte | 0,56 % |
On observe que les parcours sans authentification forte exposent davantage aux fraudes, en particulier lorsqu’il n’y a pas 3D Secure. Cette réalité pousse les banques à généraliser la SCA et à déclencher souvent des contrôles renforcés, ce qui multiplie mécaniquement les occasions d’échec lorsque le 3D Secure ne fonctionne pas correctement.
Frictionless vs challenge : quand le 3DS est (presque) invisible
Avec la version 2 du protocole (3DS2), une partie des transactions passe en mode frictionless. Dans ce cas, l’authentification se fait en arrière‑plan, sans code SMS ni validation manuelle dans l’application. Le client ne voit rien, le paiement est fluide.
E-commercePROBLEME PAIEMENT VINTED : 5 réponses à vos difficultés de paiementAu S1 2024, les chiffres montrent :
- +15 % de requêtes 3DS par rapport à 2023 ;
- +40 % d’utilisation du mode frictionless.
Concrètement, plus de paiements passent par 3D Secure, mais une part grandissante le fait de manière silencieuse. Lorsque le 3DS ne fonctionne pas, c’est souvent dans les parcours challenge (code, app bancaire, biométrie), plus exposés aux erreurs techniques ou humaines.
Pourquoi le 3D Secure ne fonctionne pas : toutes les causes possibles
Un 3D Secure qui ne fonctionne pas ne signifie pas toujours un bug côté banque. Les causes se répartissent entre problèmes techniques et erreurs comportementales. Les deux conduisent à un échec d’authentification, voire à un paiement refusé.
Causes techniques d’échec 3D Secure
Les blocages techniques interviennent à différents niveaux : téléphone, navigateur, réseau, application bancaire ou communication entre les systèmes. Les plus fréquents sont :
- Code 3D Secure incorrect : saisie d’un mauvais code reçu par SMS ou dans l’app.
- Expiration du code : la plupart des OTP ont une durée de validité d’environ 3 minutes.
- Non‑réception du SMS : problème d’acheminement, téléphone éteint, mode avion, carte SIM défaillante.
- Délais réseau : connexion mobile instable, wifi saturé, latence excessive qui empêche la validation dans les temps.
- Saisie trop tardive : validation hors délai sur la page 3DS ou dans l’application bancaire.
- Mémoire mobile insuffisante : smartphone saturé, app bancaire qui plante ou ne se lance plus correctement.
- Bloqueurs de pop‑up ou d’iframe : extensions qui empêchent l’affichage de la fenêtre 3D Secure dans le navigateur.
- Extensions navigateur intrusives : bloqueurs de publicité, VPN, outils de sécurité qui modifient le comportement de la page.
- Mauvais paramètres navigateur : cookies désactivés, JavaScript bloqué, navigation privée trop restrictive.
- Application bancaire mal configurée : notifications 3D Secure désactivées, absence d’activation du 3DS dans l’app.
- Signature 3DS incorrecte : échec de la validation cryptographique côté banque émettrice.
- Problèmes de communication banque / passerelle : incident ponctuel entre la banque du client et la plateforme de paiement du marchand.
- Carte mal inscrite 3DS : absence d’enrôlement ou profil 3DS incomplet.
- Réseau privé/public problématique : proxys d’entreprise, wifi public filtré, VPN qui déclenchent des contrôles antifraude renforcés.

Causes comportementales : erreurs de saisie et parcours interrompus
Beaucoup d’échecs 3D Secure ne proviennent pas d’un bug, mais de petites erreurs humaines. Dans les statistiques d’incident, on retrouve systématiquement :
- Informations manquantes : champ vide, adresse incomplète, téléphone incorrect dans le formulaire marchand.
- Données bancaires erronées : numéro de carte, date d’expiration ou cryptogramme mal saisis.
- Autocomplétion trompeuse : remplissage automatique qui renseigne un ancien numéro de téléphone ou une ancienne carte.
- Non‑validation du 3DS dans les délais : l’utilisateur quitte la page pour vérifier un détail et dépasse le temps autorisé.
- Inattention sur le code : inversion de chiffres, erreur de frappe, code d’un ancien paiement utilisé par réflexe.
- Blocage préventif sécurité : la banque considère l’opération comme risquée (pays inhabituel, montant élevé, horaire atypique) et stoppe le processus.
Dans bien des cas, ce qui ressemble à un « 3D Secure qui ne fonctionne pas » correspond en réalité à un paiement refusé pour suspicion de fraude ou pour erreur de saisie. Pour analyser ce type de situation, un détour par les ressources sur le paiement refusé par carte bancaire apporte des repères complémentaires.
Restrictions, limites et blocages liés au 3D Secure
Lorsque plusieurs tentatives échouent, les mécanismes de sécurité renforcent les restrictions. Le comportement exact varie selon les banques, mais certains schémas reviennent fréquemment.
Blocages après erreurs de code 3D Secure
Les systèmes 3DS tolèrent un nombre limité d’erreurs sur le code d’authentification. Au‑delà, le paiement ne passe plus, voire la carte se retrouve temporairement bloquée pour les achats en ligne.
- Généralement, après 3 erreurs de code, la transaction est annulée.
- Dans certains cas, la carte est bloquée pour les paiements à distance jusqu’à une réactivation par la banque.
- Une tolérance de 1 à 2 erreurs est prévue selon les établissements avant de déclencher un blocage plus sévère.
Ce mécanisme vise à éviter qu’un fraudeur teste de multiples codes 3D Secure sur une même transaction. En contrepartie, un utilisateur distrait ou mal informé se retrouve vite sanctionné par un blocage.
Restrictions côté marchand et paiements transfrontaliers
Les blocages liés au 3D Secure ne viennent pas toujours de la banque du client. Certains marchands appliquent leurs propres règles de risque :
- blocage de cartes émises dans certains pays ;
- limites de montant par commande ou par jour ;
- exigence systématique de 3DS challenge pour certaines zones géographiques ;
- refus des cartes prépayées ou virtuelles pour des secteurs jugés sensibles.
De leur côté, certaines banques restreignent les paiements transfrontaliers, notamment hors Europe, ou imposent un 3D Secure renforcé dès que le scoring détecte un profil inhabituel. Les transactions passent alors en challenge systématique, ce qui augmente la probabilité de rencontrer un 3D Secure qui ne fonctionne pas correctement.
3D Secure qui ne fonctionne pas : toutes les solutions concrètes côté utilisateur
Lorsqu’un paiement échoue au moment du 3D Secure, une méthode systématique permet de régler une grande partie des situations. L’idée consiste à agir à chaque niveau du parcours : téléphone, réseau, navigateur, application bancaire, puis interactions avec la banque.
Vérifier le téléphone et la réception du code 3D Secure
Le téléphone reste au centre du dispositif 3DS, même avec les applications bancaires modernes. Pour résoudre un 3D Secure qui ne fonctionne pas au moment du SMS ou de la notification :
- Contrôler que le téléphone est allumé et capte le réseau mobile (icône de réseau, pas de mode avion).
- Vérifier la présence de la carte SIM utilisée lors de l’ouverture du compte bancaire.
- Redémarrer le téléphone pour forcer une nouvelle connexion au réseau.
- Vérifier que le numéro de téléphone enregistré auprès de la banque est à jour. En cas de changement de numéro, une mise à jour est indispensable.
- Sur Android, contrôler que les services Google / notifications ne sont pas restreints par un mode économie d’énergie agressif.
En cas de non‑réception récurrente, un contact avec la banque s’impose. L’article sur le SMS bancaire non reçu fournit une démarche détaillée pour ce type de blocage.
Stabiliser la connexion internet et le parcours de paiement
Un 3D Secure qui ne fonctionne pas provient souvent d’un simple problème de connexion instable. Pendant l’authentification, la page de paiement communique en permanence avec la banque :
- Privilégier un réseau wifi stable plutôt que la 4G/5G dans les zones mal couvertes.
- Éviter d’interrompre le réseau (changement de wifi, activation d’un VPN, passage en mode avion) pendant la validation 3DS.
- Ne pas fermer l’onglet de paiement avant la fin de la redirection vers le site marchand.
- Attendre quelques secondes après la validation dans l’app bancaire, le temps que la page 3DS reçoive la confirmation.
Adapter navigateur et extensions pour laisser passer la fenêtre 3DS
De nombreuses pannes de 3D Secure proviennent de bloqueurs de pop‑up, d’anti‑pub ou de navigateurs trop restrictifs. Quelques réglages simples débloquent la situation :
- Autoriser temporairement les pop‑up et redirections pour le site du marchand.
- Tester le paiement dans un autre navigateur (Chrome, Firefox, Edge, Safari) pour isoler le problème.
- Désactiver provisoirement les extensions de sécurité ou VPN puis relancer le paiement.
- Vider le cache et les cookies, puis réessayer la commande depuis une session propre.
- Éviter la navigation privée si elle bloque certains scripts nécessaires au 3D Secure.
Utiliser correctement l’application bancaire pour le 3D Secure dynamique
De plus en plus de banques remplacent le SMS par un 3D Secure dynamique via l’application bancaire. Ce système affiche un récapitulatif précis de la transaction et demande une validation biométrique ou par code. Les avantages observés en 2023 pour une entreprise comme Respire sont significatifs :
- +14,5 % de conversion grâce à un parcours mieux optimisé ;
- −3 % de transactions échouées via le 3DS dynamique.
Pour éviter qu’un 3D Secure ne fonctionne pas dans ce contexte, quelques réflexes facilitent le processus :
- Installer l’application officielle de la banque et la mettre à jour régulièrement.
- Activer les notifications pour l’app bancaire et autoriser son activité en arrière‑plan.
- Vérifier que l’authentification biométrique est correctement configurée (empreinte digitale, reconnaissance faciale).
- Ouvrir l’application dès la demande 3DS, sans attendre la notification lorsque le délai est court.
- S’assurer que le téléphone ne coupe pas l’app trop vite via un mode d’optimisation de batterie.
Gérer les erreurs de code et éviter le blocage de la carte
Lorsque le 3D Secure ne fonctionne pas parce que le code est refusé, la tentation consiste à multiplier les tentatives. Ce comportement finit souvent par déclencher un blocage définitif de la transaction, voire de la carte pour les achats en ligne.
- Limiter les essais à deux tentatives maximum avant de stopper le paiement.
- Vérifier minutieusement le montant et le marchand pour s’assurer que le code reçu correspond à la bonne transaction.
- Rafraîchir la page seulement si le système le propose, sinon relancer une commande propre.
- En cas de blocage, contacter le service client de la banque et demander une vérification de l’état de la carte pour les paiements en ligne.
Quand le 3D Secure ne fonctionne pas à cause de la banque ou du site marchand
Certains incidents dépassent totalement le périmètre de l’utilisateur. Problème côté serveur bancaire, passerelle de paiement saturée ou incident 3DS au niveau du réseau de cartes : le paiement échoue alors même que tous les paramètres côté client sont corrects.
Identifier un dysfonctionnement côté banque
Quelques signaux orientent vers une panne 3DS liée à la banque émettrice :
- échec du 3DS sur plusieurs sites différents, à quelques minutes d’intervalle ;
- impossibilité d’ouvrir la page 3D Secure ou message d’erreur générique de la banque ;
- absence de notification dans l’app alors que le système fonctionnait quelques heures avant ;
- paiements de proximité toujours acceptés, mais tous les paiements en ligne refusés.
Dans ce scénario, l’utilisateur ne dispose d’aucun levier technique. Une simple consultation de la page d’alerte de la banque ou un appel au support permet de confirmer l’incident. En attendant, recourir à une autre carte ou à un autre moyen de paiement sécurisés reste parfois la seule option.
Problèmes de passerelle de paiement ou de configuration 3DS côté marchand
Le 3D Secure ne fonctionne pas toujours à cause de la banque du client. Le site marchand et sa passerelle de paiement jouent un rôle clé :
- configuration incorrecte de la redirection 3DS ;
- version obsolète du module de paiement ;
- paramétrage incohérent des règles 3DS (par exemple, exemption demandée alors que la banque exige une SCA) ;
- incidents ponctuels sur la plateforme de paiement (pics de charge, maintenance, timeout).
Lorsqu’un client rencontre un 3D Secure qui ne fonctionne pas sur un site précis alors que tout se passe bien ailleurs, le marchand doit :
- vérifier ses journaux de transaction (logs) pour identifier l’étape exacte de l’échec ;
- contacter son prestataire de paiement (PSP) pour obtenir une analyse détaillée ;
- ajuster les règles de déclenchement 3DS (par exemple, mieux paramétrer les exemptions et le scoring de risque) ;
- mettre à jour les bibliothèques 3DS2 et les scripts côté front‑end.
Dynamic 3D Secure : réduire la fraude sans sacrifier la conversion
Pour répondre à la fois aux exigences de sécurité et aux enjeux de conversion, de nombreux commerçants adoptent le Dynamic 3D Secure. L’idée : adapter le niveau d’authentification au niveau de risque perçu pour chaque transaction.
Principe du 3D Secure dynamique
Le Dynamic 3D Secure repose sur un moteur de décision qui prend en compte des dizaines de signaux :
- montant de la transaction ;
- historique de l’acheteur et récence de son compte ;
- pays d’émission de la carte et pays du marchand ;
- adresse IP, appareil, empreinte du navigateur ;
- taux de fraude observé sur le segment de produits ou la zone géographique.
En fonction du score de risque, le système :
- laisse passer en mode frictionless certaines transactions jugées peu risquées ;
- déclenche un challenge 3DS (code, app, biométrie) pour les transactions plus sensibles ;
- refuse directement les opérations au risque jugé trop élevé.
Effets sur la fraude et l’expérience utilisateur
Utilisé correctement, le Dynamic 3D Secure contribue à :
- réduire le volume de challenges inutiles sur les clients à faible risque ;
- améliorer la conversion en limitant les frictions sur les paiements récurrents ou les petits montants ;
- concentrer les contrôles sur les transactions réellement suspectes.
Les chiffres observés sur certains marchands, comme Respire, illustrent ce bénéfice : une hausse de 14,5 % de la conversion et une baisse d’environ 3 % des transactions échouées en optimisant le parcours 3DS dynamique.
Protection légale en cas de fraude malgré le 3D Secure
Une question revient fréquemment : que se passe‑t‑il si une fraude survient alors que le paiement est passé sous 3D Secure ? Le cadre légal français encadre clairement la responsabilité de la banque et du client.
Article L133‑18 du Code monétaire et financier
La loi prévoit une obligation de remboursement de la part de la banque en cas d’opération de paiement non autorisée. Ce principe reste valable même lorsque le protocole 3D Secure a été utilisé, dès lors que le client a respecté ses devoirs de vigilance.
« En cas d’opération de paiement non autorisée signalée par l’utilisateur dans les conditions prévues à l’article L.133‑24, le prestataire de services de paiement du payeur rembourse immédiatement au payeur le montant de l’opération non autorisée (…). » – Article L133‑18 du Code monétaire et financier
Ce texte signifie qu’en cas de fraude avérée (paiement que vous n’avez pas réalisé), la banque doit rembourser, même si l’opération a été authentifiée en 3D Secure, sauf si elle parvient à démontrer que vous avez commis une faute grave ou agi frauduleusement.
Conditions de remboursement et obligations du client
Pour bénéficier de cette protection, certaines conditions doivent être respectées :
- Signaler immédiatement toute opération suspecte à la banque, dès que vous la constatez sur vos relevés ou notifications.
- Déposer, le cas échéant, une plainte (spécialement en cas de vol de carte ou d’usurpation d’identité).
- Ne pas communiquer vos codes confidentiels (PIN, identifiants bancaires, mots de passe 3DS) à des tiers.
- Refuser de valider un 3D Secure pour une transaction que vous ne reconnaissez pas.
En l’absence de signalement, vous perdez progressivement vos droits. L’information transmise dans le récapitulatif d’opération (montant, date, marchand) doit donc être examinée avec attention. Un 3D Secure qui ne fonctionne pas, suivi d’un débit inexpliqué, impose une réaction rapide auprès de la banque.
Quand le 3D Secure ne fonctionne pas se traduit par un paiement refusé
Dans la perception de l’utilisateur, 3D Secure en échec et paiement refusé se confondent souvent. Pourtant, certains refus interviennent en amont ou en aval du 3DS, pour des raisons purement bancaires (plafond, opposition, incident) ou commerciales (marchand, pays, type de carte).
Pour analyser ces situations, il est utile de distinguer :
- les refus techniques liés au protocole 3DS (échec d’authentification, code erroné) ;
- les refus de la banque pour motif de sécurité ou de solvabilité ;
- les refus côté marchand (règles antifraude, restrictions pays ou carte).
Une fois que le 3D Secure ne fonctionne pas, l’utilisateur reçoit rarement une explication détaillée. Un décryptage plus complet des motifs possibles se trouve dans la ressource dédiée au paiement refusé après authentification, qui aborde en profondeur les messages de refus et leurs causes bancaires ou techniques.
Stratégie globale : comment réduire durablement les problèmes de 3D Secure
Un 3D Secure qui ne fonctionne pas une fois peut relever de la simple malchance. Lorsque le problème se répète, une approche structurée permet de réduire durablement les incidents, à la fois côté utilisateur et côté marchand.
Bonnes pratiques pour les utilisateurs
Pour limiter les blocages 3DS au quotidien, une routine simple apporte déjà des résultats tangibles :
- Maintenir à jour ses coordonnées bancaires (numéro de téléphone, email, appareil principal).
- Privilégier une application bancaire active avec notifications 3DS configurées.
- Surveiller régulièrement ses relevés pour repérer immédiatement une opération anormale.
- Effectuer les paiements en ligne depuis des appareils sécurisés et à jour (OS, navigateur, antivirus).
- Éviter les réseaux wifi publics pour les achats sensibles.
Bonnes pratiques pour les marchands et e‑commerçants
Pour les sites marchands, la réduction des échecs liés au 3D Secure passe par un travail conjoint avec la banque acquéreuse et le prestataire de paiement :
- Mettre à jour régulièrement l’intégration 3DS2 (SDK, librairies, scripts front‑end).
- Optimiser le parcours utilisateur pour guider clairement le client lorsqu’une authentification est requise.
- Paramétrer un Dynamic 3D Secure adapté à la typologie de risques du site.
- Surveiller les taux d’abandon au moment du 3DS pour identifier les points de friction.
- Collaborer avec la banque pour ajuster les règles d’exemption et les plafonds adaptés.
À mesure que les volumes de paiements en ligne progressent, les requêtes 3DS augmentent (observé à +15 % au S1 2024) et les parcours frictionless prennent davantage de place (+40 % d’utilisation). La capacité à diagnostiquer rapidement un 3D Secure qui ne fonctionne pas et à appliquer les bonnes solutions devient un enjeu central pour la fluidité des achats en ligne, sans affaiblir les défenses contre la fraude qui atteint encore 618 M€ au S1 2025.