

Un prélèvement inconnu ou contesté sur votre compte Banque Postale déstabilise rapidement un budget. Entre opposition, révocation, contestation et normes SEPA, les réflexes à adopter restent parfois flous.
Ce guide détaille chaque procédure pour bloquer un prélèvement à la Banque Postale, encadrer vos mandats et reprendre la main sur vos paiements récurrents, sans zone d’ombre.
| Élément clé | Synthèse |
| Objectif | Empêcher un futur prélèvement de la Banque Postale 💳 |
| Moyens pour bloquer | Via l’espace client, en agence ou par téléphone, en ciblant un créancier précis. |
| Délai | La demande peut être appliquée rapidement selon le canal utilisé. |
| Effet | Les futurs paiements du créancier ciblé ne seront plus débités. |
| Précaution | S’assurer que le prélèvement ne concerne pas un service indispensable. |
Bloquer un prélèvement à la Banque Postale : comprendre les enjeux juridiques et bancaires
Un prélèvement SEPA repose toujours sur un mandat signé entre vous et le créancier (fournisseur d’énergie, opérateur télécom, organisme public, association, etc.). La Banque Postale n’est qu’un intermédiaire technique qui exécute l’ordre de débit présenté par ce créancier.
Pour bloquer un prélèvement à la Banque Postale, plusieurs leviers existent : opposition ponctuelle, blocage temporaire, révocation définitive du mandat, ou encore contestation d’une opération non autorisée. Chaque action obéit à des règles SEPA et à des délais précis.
Banque PostaleComment retrouver son identifiant à la Banque Postale ?En arrière-plan, la réglementation européenne impose à votre banque une obligation de remboursement en cas d’opération non autorisée, mais exige aussi le respect de procédures strictes. Comprendre cette architecture permet d’agir vite, avec des démarches adaptées à chaque situation (prélèvement abusif, erreur de montant, contrat résilié, fraude, litige commercial).

Opposition ou révocation à la Banque Postale : bien distinguer les deux mécanismes
Deux outils principaux structurent la gestion des prélèvements à la Banque Postale : l’opposition et la révocation. Ils ne produisent pas les mêmes effets et ne répondent pas aux mêmes objectifs.
| Type d’action | Nature juridique | Durée | Effet sur les prélèvements | Interaction avec le créancier |
|---|---|---|---|---|
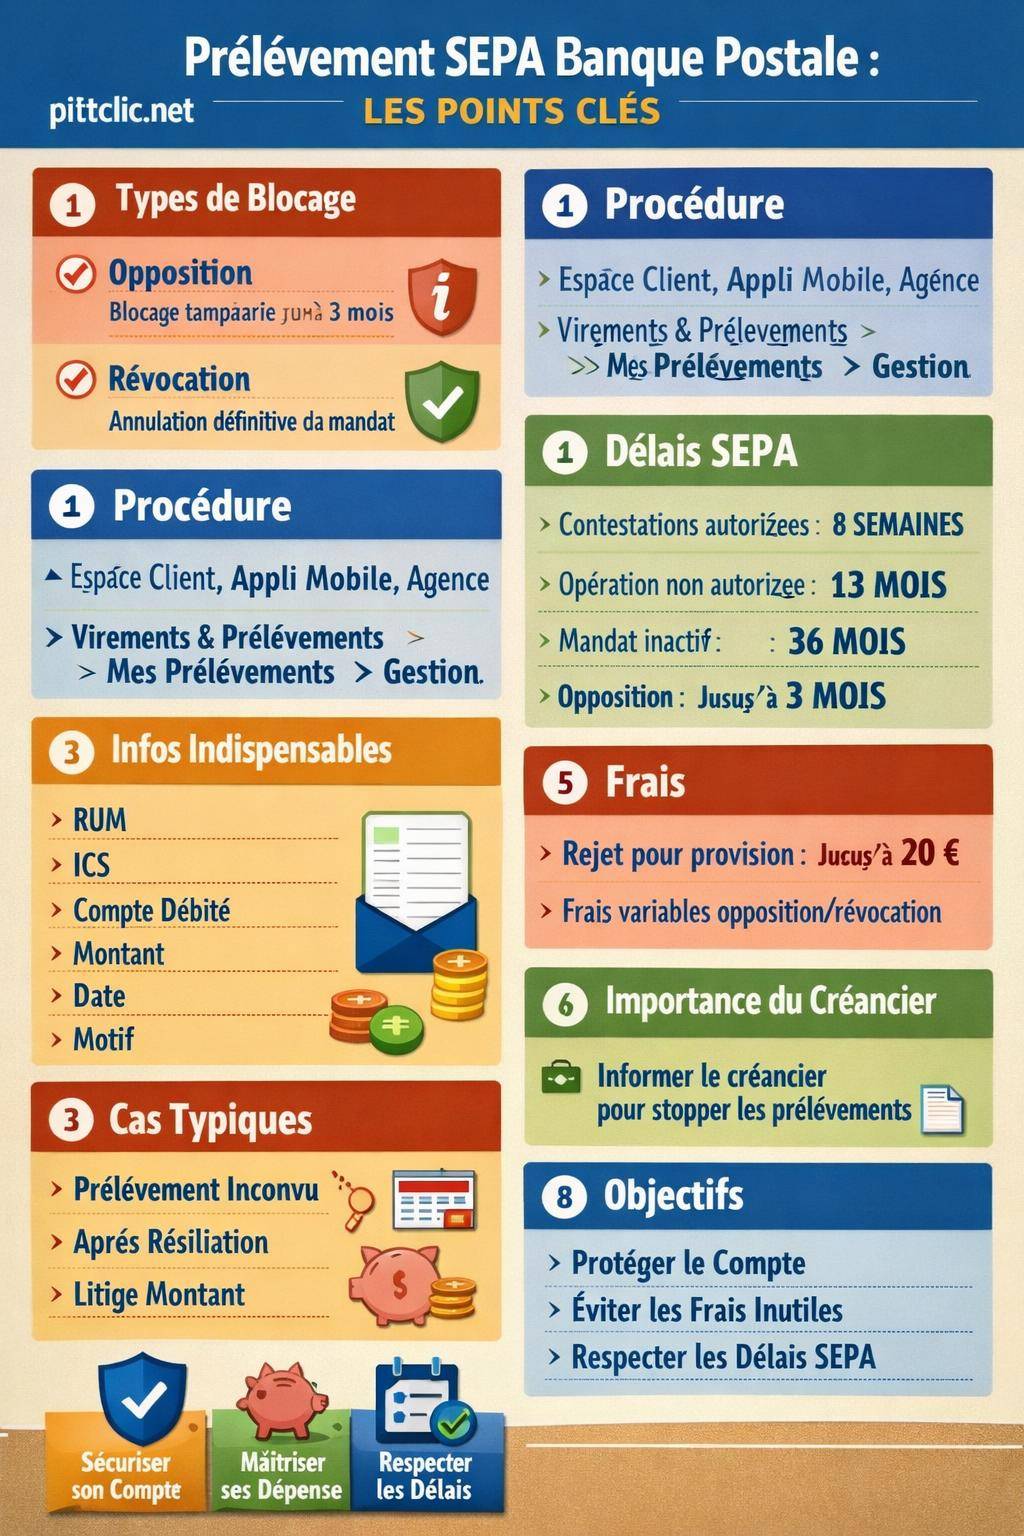
| Opposition | Blocage temporaire des débits | Maximum 3 mois | Tous les prélèvements à venir sont rejetés pendant la période d’opposition | Contact avec le créancier recommandé pour clarifier la situation |
| Révocation | Annulation définitive du mandat | Illimitée (mandat inutilisable) | Les futurs ordres de prélèvements basés sur ce mandat ne doivent plus être présentés | Information du créancier obligatoire pour rendre la révocation pleinement effective |
Opposition à un prélèvement : blocage temporaire jusqu’à 3 mois
L’opposition sur prélèvement à la Banque Postale constitue un blocage provisoire. Elle vise à geler les débits à venir le temps de résoudre un litige ou de vérifier la légitimité des sommes prélevées.
La durée maximale d’une opposition est de 3 mois. Pendant cette période, tous les prélèvements rattachés au mandat ou au créancier concerné sont rejetés. Le contrat sous-jacent, lui, reste actif, sauf résiliation spécifique auprès du créancier.
Ce blocage reste utile en cas de contestation de facture, de résiliation récente non prise en compte, ou de doute sur la validité d’un mandat. Il permet de protéger immédiatement le solde de votre compte en attendant une clarification.
« L’opposition ne met pas fin au contrat conclu avec le créancier. Le client doit régler par un autre moyen les sommes légalement dues. »
Révocation d’un mandat SEPA : annulation définitive
La révocation d’un prélèvement à la Banque Postale correspond à l’annulation pure et simple du mandat SEPA. Une fois révoqué, le mandat ne doit plus servir de support à de nouveaux prélèvements.
Sur le plan juridique, la révocation modifie la relation tripartite banque – client – créancier. Votre banque enregistre la fin de validité du mandat, mais le créancier doit également être informé. Sans cette information, ce dernier peut continuer à émettre des ordres, qui seront parfois encore présentés au paiement.
La norme SEPA rappelle que la banque seule ne suffit pas pour mettre un terme à un contrat de fourniture. La révocation et la résiliation du contrat sont deux démarches distinctes, à mener en parallèle.

Procédure en ligne Banque Postale : bloquer un prélèvement en quelques clics
La Banque Postale propose une gestion numérique des mandats SEPA. L’espace en ligne et l’application mobile offrent un accès rapide aux fonctions d’opposition et de révocation. Cette interface limite les délais d’intervention, surtout en cas d’urgence.
Étapes pour faire une opposition sur prélèvement depuis l’Espace Client
Pour enclencher une opposition temporaire sur un prélèvement à venir, la Banque Postale détaille la procédure suivante dans l’Espace Client :
- se connecter à l’Espace Client sécurisé ;
- accéder au menu « Virements & Prélèvements » ;
- cliquer sur « Mes prélèvements » ;
- choisir « Consultation et gestion » ;
- sélectionner l’option « Opposition » ;
- valider l’opération en suivant les instructions de sécurité (code SMS, validation appli, etc.).
Le blocage est alors pris en compte pour une durée maximale de 3 mois. Tous les prélèvements concernés sont rejetés pendant cette période, dans la limite des paramètres que vous avez définis (créancier, mandat, montant, etc.).

Étapes pour révoquer un mandat de prélèvement en ligne
La révocation en ligne suit un chemin similaire, mais l’effet est définitif :
- connexion à l’Espace Client ;
- menu « Virements & Prélèvements » ;
- rubrique « Mes prélèvements » ;
- section « Consultation et gestion » ;
- choix de l’option « Révocation » ;
- validation finale de la demande.
La révocation rend le mandat inutilisable pour l’avenir. Toutefois, la norme SEPA impose un contact direct avec le créancier pour que ce dernier enregistre lui aussi la fin de mandat et cesse toute émission d’ordres de débit.
« Pour que la révocation produise pleinement ses effets, le client informe le créancier de sa décision et organise, si besoin, un autre mode de règlement. »
Blocage rapide : application mobile, téléphone, agence
En complément de l’espace en ligne, plusieurs canaux offrent un blocage rapide en cas d’urgence :
- Application mobile : accès direct à la liste des prélèvements, avec options de blocage ou de contestation ;
- Téléphone : en cas de suspicion de fraude ou de débit imminent important, un conseiller peut enclencher une opposition en temps réel ;
- Agence : utile pour un accompagnement personnalisé, pour les dossiers complexes ou multi-créanciers.
Ce maillage de canaux réduit le risque de voir un prélèvement litigieux se présenter sans réaction possible. Une surveillance régulière de vos relevés permet d’exploiter ces outils au bon moment.
Informations à fournir pour bloquer efficacement un prélèvement
Une opposition ou une révocation réussie repose sur l’identification précise du mandat et du créancier. La Banque Postale vous demande plusieurs informations clés pour paramétrer le blocage sans erreur.
Données indispensables pour l’opposition ou la révocation
Au moment de contacter votre banque (en ligne, par téléphone ou en agence), préparez les éléments suivants :
- Numéro de compte concerné par le prélèvement ;
- Identifiant Créancier SEPA (ICS), visible sur le relevé ou la facture ;
- Référence Unique du Mandat (RUM), propre à chaque mandat ;
- Motif du blocage (litige, résiliation, erreur de montant, fraude, etc.) ;
- Montant et date du prélèvement litigieux ou à venir.
Ces données figurent en général sur votre relevé de compte, vos factures ou vos courriers de mise en place de prélèvement. Elles permettent de cibler précisément le bon mandat, en évitant de bloquer par erreur un autre service légitime.
Contester un prélèvement Banque Postale : délais et cadre légal SEPA
La contestation d’un prélèvement suit des règles européennes harmonisées. Le règlement SEPA distingue deux cas : le prélèvement autorisé mais discuté, et l’opération non autorisée (absence de mandat ou fraude manifeste).
Délai de contestation d’un prélèvement autorisé : 8 semaines
Vous disposez de 8 semaines à compter de la date de débit pour contester un prélèvement autorisé, c’est-à-dire un prélèvement pour lequel un mandat existe, mais dont le montant ou la fréquence pose problème.
Ce délai s’applique par exemple lorsque :
- le montant débité dépasse nettement le montant attendu ;
- la facture ne correspond pas au service rendu ;
- un changement tarifaire n’a pas été correctement communiqué ;
- vous estimez que le contrat n’a pas été respecté.
La Banque Postale enregistre alors votre contestation et examine la conformité de l’opération avec le mandat et la réglementation SEPA. Selon le cas, un remboursement peut intervenir, ou un complément d’information peut être demandé.
Délai de contestation d’une opération non autorisée : 13 mois
Pour une opération non autorisée (mandat jamais signé, usurpation d’identité, fraude, erreur manifeste de créancier), le délai de contestation s’élève à 13 mois après le débit.
Dans ce cadre, la responsabilité de la banque et du créancier se trouve plus directement engagée. Le principe général du droit bancaire prévoit le remboursement des opérations non autorisées, sous réserve d’expertise et de vérification.
« Le client dispose d’un délai maximal de 13 mois à compter de la date de débit pour signaler à son prestataire de services de paiement une opération de paiement non autorisée ou mal exécutée. »
Au-delà de ces 13 mois, les recours se réduisent à des actions civiles ou commerciales plus complexes (mise en demeure, médiation, contentieux), moins aisées à mettre en œuvre.
Norme SEPA et rôle du créancier : blocage bancaire seul, insuffisant
La norme SEPA encadre le fonctionnement des mandats de prélèvement dans toute la zone euro. Elle organise les responsabilités entre la banque, le débiteur (vous) et le créancier (fournisseur, organisme, administration).
Un point central ressort : le contact avec le créancier reste obligatoire pour rendre pleinement effective la révocation d’un mandat. Un blocage bancaire isolé ne suffit pas toujours à stopper durablement les présentations de prélèvements si le contrat continue à produire ses effets.
Pourquoi prévenir le créancier après une révocation ?
La Banque Postale enregistre votre révocation dans ses systèmes. Pourtant, sans information transmise au créancier, ce dernier poursuit, de son point de vue, l’exécution normale du contrat et peut continuer à émettre des ordres de débit.
Informer le créancier permet :
- d’aligner la base de données du créancier avec la décision enregistrée par la banque ;
- d’éviter des frais de rejet ou des relances automatiques inutiles ;
- d’organiser, si nécessaire, un autre moyen de paiement (virement, carte, chèque) ;
- de sécuriser la résiliation du contrat de service (abonnement, fourniture, cotisation).
Le blocage côté Banque Postale constitue donc une protection du compte, mais ne remplace pas la gestion contractuelle auprès du créancier.
Frais de rejet et impacts budgétaires d’un blocage de prélèvement
Bloquer un prélèvement à la Banque Postale a un impact technique et financier. Certains rejets donnent lieu à des frais bancaires, d’autres non. Comprendre ces mécanismes permet de choisir le bon outil (opposition, révocation, contestation) selon le contexte.
Rejet pour provision insuffisante : plafonné à 20 €
Lorsque le prélèvement est rejeté uniquement en raison d’une provision insuffisante sur votre compte, la Banque Postale peut facturer des frais. La réglementation encadre ces frais de rejet à un maximum de 20 € par opération.
Banque PostaleLe Certicode Plus : Qu’est-ce que c’est et comment l’activer ?Ce plafond vise à limiter l’effet boule de neige sur les situations déjà fragiles. Il n’empêche pas, toutefois, l’accumulation de frais si plusieurs prélèvements se présentent au même moment alors que le compte est trop faiblement provisionné.
Rejet lié à une opposition ou à une révocation
Lorsque le prélèvement est rejeté suite à une opposition ou une révocation correctement paramétrée, la facturation de frais dépend de la grille tarifaire en vigueur à la Banque Postale. Les conditions tarifaires annuelles détaillent précisément ce cadre.
En cas d’erreur manifeste de la banque (blocage mal appliqué, mandat mal identifié), une réclamation peut aboutir à un geste commercial ou un remboursement de frais. D’où l’intérêt de garder une trace de vos démarches (captures d’écran, e-mails, courriers).
Cas pratiques : quel réflexe selon la situation ?
Les mêmes outils n’ont pas la même pertinence selon le contexte. Quelques situations typiques permettent de structurer les bons réflexes.
Prélèvement inconnu ou suspect : urgence et contestation
Vous repérez un prélèvement dont vous ne reconnaissez ni le montant, ni le créancier, ni l’objet. Dans ce cas :
- contact immédiat de la Banque Postale (téléphone, appli, en ligne) pour enclencher une opposition d’urgence et sécuriser le compte ;
- vérification auprès des proches ou des co-titulaires (compte joint, procuration) ;
- si l’opération semble frauduleuse, contestation pour opération non autorisée dans le délai de 13 mois, avec dépôt éventuel de plainte selon la gravité.
La banque ouvre alors une analyse, qui peut mener à un remboursement et à la mise en place de mesures complémentaires (blocage du créancier, surveillance renforcée, changement de RIB si nécessaire).
Prélèvement après résiliation de contrat
Vous avez résilié un abonnement (téléphonie, streaming, salle de sport), mais un prélèvement continue d’être présenté :
- vérification de la preuve de résiliation (accusé de réception, mail, formulaire en ligne) ;
- mise en place d’une opposition temporaire pour protéger vos fonds ;
- réclamation écrite au créancier, avec copie de la résiliation ;
- si le litige se prolonge, révocation du mandat SEPA et, le cas échéant, action auprès d’un médiateur de la consommation.
La Banque Postale agit sur le flux financier, le créancier reste responsable du respect de la résiliation et des éventuels remboursements.
Gestion des prélèvements dans une stratégie budgétaire globale
Au-delà des urgences, la gestion des prélèvements influe sur votre stabilité financière. Une cartographie précise de vos mandats aide à éviter les découverts et les rejets à répétition.
Certains préfèrent compléter cette organisation financière par des outils de bien-être ou de gestion du stress, notamment autour de la relation à l’argent. Dans ce contexte, des approches alternatives comme la lithothérapie s’intègrent parfois dans une démarche plus globale de sérénité et de clarté mentale.
Cette vision à 360° limite les blocages de prélèvements en urgence, les frais supplémentaires, mais aussi le sentiment de subir les débits automatiques, souvent perçus comme abstraits ou opaques.
Chronologie à respecter : de la contestation au blocage pérenne
Gérer un prélèvement litigieux suppose de tenir compte des délais réglementaires SEPA et des temps de traitement internes de la Banque Postale. Une approche méthodique permet de sécuriser à la fois vos droits et votre trésorerie.
Résumé des principaux délais SEPA
| Situation | Délai applicable | Acteur principal |
|---|---|---|
| Contestation d’un prélèvement autorisé | 8 semaines après le débit | Client → Banque Postale |
| Contestation d’une opération non autorisée | 13 mois après le débit | Client → Banque Postale |
| Caducité d’un mandat inactif | 36 mois sans prélèvement | Créancier (doit renouveler le mandat) |
| Durée maximale d’une opposition sur prélèvement | 3 mois | Client → Banque Postale |
Respecter ces échéances renforce votre position en cas de litige. Un signalement rapide au service client Banque Postale, complété par un écrit (message sécurisé, courrier, mail) structure un dossier plus solide.
