
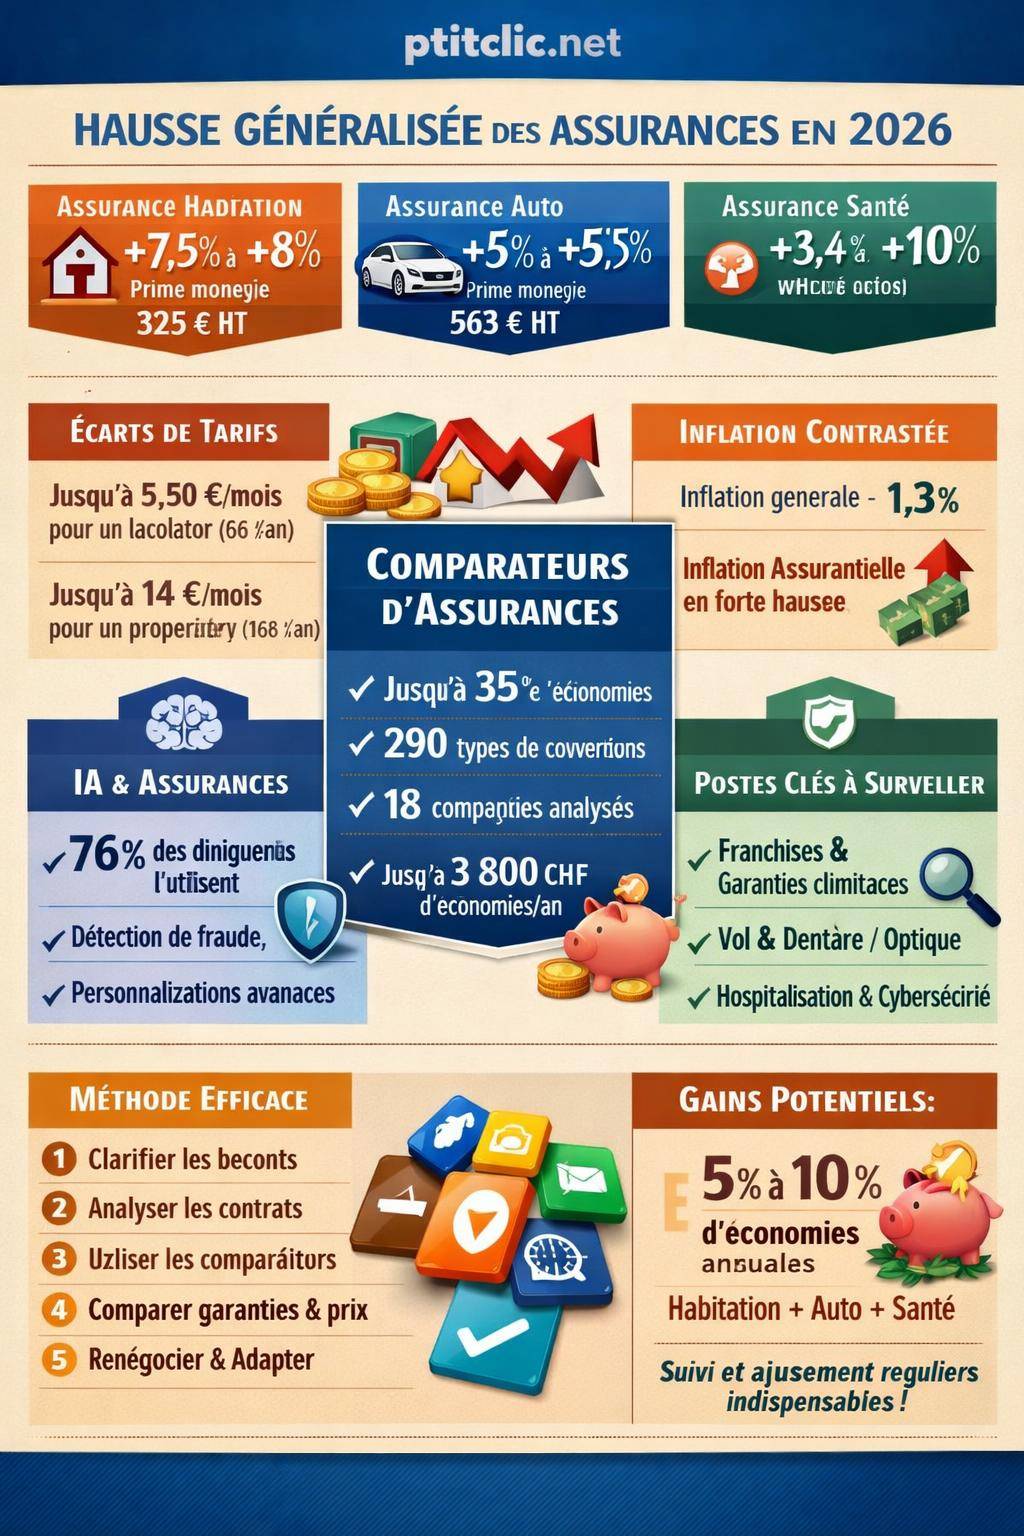
Les primes d’assurance habitation, auto et santé augmentent en 2026. Les hausses annoncées tournent autour de 7,5 à 8 % pour l’habitation, 5 à 5,5 % pour l’auto et jusqu’à 10 % pour certains contrats santé. Pourtant, de nombreux assurés continuent de payer plus cher que nécessaire, sans profiter des écarts de prix ni des nouvelles offres plus ciblées.
Une méthode structurée pour comparer les assurances permet de reprendre la main sur son budget, d’aligner ses garanties avec ses vrais besoins et de réduire ses factures mensuelles sans sacrifier la protection. Les chiffres récents du marché montrent des marges d’économies réelles, parfois significatives, pour un simple changement de contrat ou d’assureur.
| Critères essentiels | Impact sur le prix | Pourquoi c’est important |
|---|---|---|
| Niveau de garanties | Élevé | Plus les garanties sont complètes, plus le tarif augmente. Choisir celles réellement utiles évite les dépenses inutiles. |
| Franchise | Moyen à Élevé | Une franchise basse coûte plus cher mais protège mieux. Une franchise haute réduit la cotisation. |
| Options additionnelles | Variable | Assistance 0 km, objets de valeur, garanties étendues… Vérifier si ces options sont vraiment nécessaires. |
| Comparateurs en ligne | Économies potentielles importantes | Ils permettent de visualiser rapidement les différences de prix et de garanties entre assureurs. |
| Programmes de fidélité | Faible mais utile | Réductions pour multi-contrats ou ancienneté : parfois sous-estimées mais cumulables. |
Simulateur d Economies sur Assurances
Estimez combien vous pourriez economiser en comparant vos contrats actuels
Comparer les assurances en 2026 : pourquoi le contexte change la donne
Le marché de l’assurance traverse une phase de tension tarifaire. Les primes brutes atteignent 283,3 milliards d’euros en 2024, en hausse de 12,1 % par rapport à 2023. Dans le même temps, les ménages voient leurs budgets compressés et cherchent des solutions pour limiter la hausse de leurs charges récurrentes.
Les compagnies ajustent leurs tarifs pour absorber l’augmentation du coût des sinistres, l’augmentation du prix des matériaux, le renforcement des garanties climatiques et les nouvelles exigences réglementaires. L’inflation générale reste mesurée (1,3 % prévue en 2026), mais les primes progressent nettement plus vite, notamment en assurance habitation, auto et santé.
Dans ce contexte, adopter une démarche méthodique pour comparer les assurances devient un levier concret pour réduire ses factures mensuelles. Une simple comparaison « à la louche » ne suffit plus. Il faut une méthode précise, structurée et régulière.

Comprendre les hausses : habitation, auto, santé sous pression
Assurance habitation 2026 : des primes sous forte tension
Les projections pour 2026 annoncent une hausse des tarifs d’assurance habitation entre 7,5 et 8 %, certains scénarios alternatifs approchant même les 9 %. La prime annuelle moyenne tourne autour de 325 € HT, avec des disparités importantes selon les régions et les profils.
Les variations régionales oscillent entre 4 et 8 %. Dans les Hauts-de-France par exemple, la charge annuelle grimpe de 175 à 200 €, ce qui pèse directement sur le pouvoir d’achat des ménages, qu’ils soient locataires ou propriétaires.
AssuranceQuel est le prix d’une prise de sang en laboratoire ?Les tarifs moyens mensuels observés illustrent les écarts entre assureurs :
| Assureur | Locataire (€/mois) | Propriétaire (€/mois) |
|---|---|---|
| Direct Assurance | 14 | 42 |
| Matmut | 16 | 47 |
| Allianz | 15,99 | 48,38 |
| Macif | 16,5 | 49 |
| Groupama | 17 | 50 |
| MACSF | 17,5 | 51 |
| MAIF | 18 | 52 |
| Generali | 18,5 | 53 |
| AXA | 19 | 55 |
| MMA | 19,5 | 56 |
L’écart entre l’offre la plus compétitive et la plus onéreuse atteint 5,50 €/mois pour un locataire et 14 €/mois pour un propriétaire. Sur une année, le gain potentiel atteint 66 € pour un locataire et 168 € pour un propriétaire, uniquement en changeant d’assureur à profil identique.
« En croisant plusieurs devis habitation pour un profil locataire standard, nous avons identifié des écarts de plus de 60 € par an sans réduction de garanties. La comparaison structurée transforme un poste de dépense subi en variable d’ajustement budgétaire. »
Assurance auto 2026 : la mécanique des tarifs
Pour l’assurance auto, les prévisions annoncent une hausse entre 5 et 5,5 % en 2026. La prime annuelle moyenne atteint 563 € HT. La progression dépasse là encore l’inflation générale.
Les postes qui tirent les tarifs vers le haut restent les coûts de réparation, la cherté des pièces détachées et l’électronique embarquée de plus en plus complexe. Les sinistres climatiques (grêle, inondations, tempêtes) accroissent aussi la sinistralité, surtout pour les formules tous risques.
Comparer les assurances auto revient à arbitrer entre :
- le niveau de franchise (plus la franchise est élevée, plus la prime diminue mais la part à charge augmente) ;
- l’étendue des garanties dommages (formule tiers, intermédiaire, tous risques) ;
- les services annexes : véhicule de remplacement, assistance zéro kilomètre, prise en charge des équipements spécifiques ;
- les politiques de bonus-malus et les remises liées au profil (conducteur expérimenté, faible kilométrage, stationnement en garage).

Assurance santé 2026 : des hausses plus hétérogènes
Sur la santé, les tendances sont plus dispersées. Les contrats individuels affichent une hausse médiane d’environ 4,5 %, les contrats collectifs tournent autour de 5,5 %, avec une fourchette globale entre 3,4 et 10 % selon les organismes, les niveaux de couverture et les tranches d’âge.
Les mutuelles et assureurs santé ajustent leurs grilles de remboursement à la hausse du reste à charge des assurés, aux nouveaux paniers de soins et au vieillissement de la population assurée. La clé pour comparer consiste à confronter :
- les taux de remboursement en dentaire et optique ;
- la prise en charge des consultations de spécialistes avec dépassements d’honoraires ;
- les garanties hospitalisation (chambre particulière, forfait journalier, frais annexes) ;
- les services additionnels : téléconsultation, réseaux de soins partenaires, accompagnement prévention.
Les facteurs qui expliquent la hausse des primes
Comparer les assurances avec méthode suppose de comprendre pourquoi les primes augmentent. Cette compréhension évite de se focaliser uniquement sur le prix affiché et permet d’analyser la cohérence des évolutions proposées par les assureurs.
Inflation sectorielle : matériaux, pièces et main-d’œuvre
Dans l’habitation, le prix des matériaux de construction et des prestations artisanales influence directement le coût des indemnisations en cas de sinistre : incendie, dégât des eaux, catastrophe naturelle. Les assureurs réajustent donc leurs barèmes pour maintenir un niveau d’indemnisation cohérent avec les coûts réels de reconstruction et de réparation.
Dans l’auto, la montée en gamme des véhicules, la présence massive de capteurs, radars, caméras et pièces électroniques renchérit le moindre choc. Un pare-chocs équipé de capteurs coûte bien plus cher à remplacer qu’un modèle classique. Les assureurs intégrent ces évolutions techniques dans leurs grilles tarifaires.
Augmentation de la fréquence et du coût des sinistres
L’augmentation du nombre de sinistres déclarés et du coût moyen de chaque sinistre pèse sur les résultats des compagnies. Les épisodes climatiques intenses, les inondations plus fréquentes et les phénomènes de grêle massifs provoquent une hausse des déclarations en habitation et en auto.
Les assureurs renforcent en parallèle leurs garanties climatiques, avec des extensions de couverture pour les événements météorologiques extrêmes. Ces garanties supplémentaires offrent une meilleure protection mais génèrent des charges supplémentaires pour les compagnies, qui répercutent une partie sur les primes.
Évolution des garanties et exigences réglementaires
Les réglementations prudentielles, la transparence accrue exigée et les standards de protection du consommateur imposent des ajustements contractuels. Certaines garanties deviennent plus encadrées, d’autres sont harmonisées pour faciliter la comparaison des offres.
Lors d’une comparaison poussée, le consommateur doit donc analyser non seulement le tarif proposé, mais aussi :
- la lisibilité des conditions générales ;
- la qualité de la gestion des sinistres ;
- le niveau de franchise et les plafonds d’indemnisation ;
- les exclusions, parfois décisives au moment d’un sinistre.
Comparer les assurances efficacement : la méthode en 6 étapes
Une comparaison efficace ne repose ni sur l’intuition ni sur un unique devis isolé. Elle s’appuie sur une démarche structurée, reproductible, qui met en concurrence les compagnies sur des bases identiques.
1. Clarifier ses besoins réels avant tout devis
La première étape consiste à recenser précisément sa situation :
- statut : locataire, propriétaire occupant, propriétaire bailleur ;
- type de logement : appartement, maison individuelle, surface, année de construction ;
- valeur estimée du mobilier, équipements spécifiques, objets de valeur ;
- profil auto : kilométrage annuel, stationnement, bonus-malus, type de véhicule ;
- profil santé : âge, situation familiale, pathologies chroniques éventuelles, fréquence de consultation, port de lunettes, besoins dentaires.
Ce diagnostic personnel évite de souscrire des garanties redondantes ou peu pertinentes. Il sert de base de comparaison pour obtenir des devis rigoureusement alignés sur le même périmètre.
2. Lister ses contrats actuels et leurs caractéristiques
Avant de chercher ailleurs, il reste utile de passer au crible ce que vous payez déjà. Pour chaque contrat, notez :
- la prime annuelle (ou mensuelle) hors taxes et toutes taxes comprises ;
- les garanties principales (responsabilité civile, vol, incendie, dégâts des eaux, bris de glace, assistance, hospitalisation, etc.) ;
- les franchises pour chaque type de sinistre ;
- les plafonds d’indemnisation et délais de carence éventuels ;
- les services annexes (assistance, protection juridique, accompagnement digital).
Ce relevé constitue le « contrat de référence » à comparer aux nouvelles offres. L’objectif n’est pas seulement de payer moins, mais de payer mieux, en alignant prix et contenu.
3. Utiliser les comparateurs en ligne de manière intelligente
Les comparateurs en ligne occupent aujourd’hui une place centrale. Certains outils avancés annoncent des économies jusqu’à 35 % pour certains profils, avec un potentiel d’économies jusqu’à 3 800 francs suisses par an dans leur zone de référence, et plus de 180 000 utilisateurs. Les taux de recommandation dépassent 91 %, avec plus de 940 avis Google positifs.
AssuranceQue dire à l’assurance en cas de téléphone cassé: Guide détaillé pour une réclamation réussie sur le ForumCes plateformes s’appuient sur des algorithmes capables de comparer jusqu’à 290 types de couvertures auprès d’environ 18 compagnies. Les calculateurs de primes interactifs ajustent les résultats en fonction des réponses fournies : niveau de franchise choisi, options sélectionnées, profil de risque.
Pour tirer le meilleur parti de ces outils :
- renseigner des informations précises et complètes, même si l’exercice semble fastidieux ;
- tester plusieurs scénarios de franchise pour mesurer l’impact sur la prime ;
- télécharger ou conserver les devis au format PDF pour une comparaison à froid ;
- vérifier le détail des garanties au-delà du prix affiché en gros caractères.
« Les utilisateurs les plus satisfaits sont ceux qui consacrent quelques minutes de plus à affiner leur profil et leurs options. Les écarts de plusieurs centaines d’euros par an apparaissent souvent lors du second passage sur l’outil. »
4. Analyser les résultats : prix, garanties, services
Face à une liste de devis, il reste tentant de choisir directement le moins cher. Une approche plus rigoureuse consiste à mettre en place un tableau de comparaison simplifié pour les offres finalistes.
| Critère | Offre A | Offre B | Offre C |
|---|---|---|---|
| Prime annuelle TTC | … | … | … |
| Franchise dégâts des eaux / bris de glace / collision | … | … | … |
| Responsabilité civile incluse | Oui/Non | Oui/Non | Oui/Non |
| Garantie vol / vandalisme | Oui/Non | Oui/Non | Oui/Non |
| Indemnisation en valeur à neuf | Oui/Non | Oui/Non | Oui/Non |
| Assistance 24/7 | Oui/Non | Oui/Non | Oui/Non |
| Services numériques (appli, suivi sinistres) | Oui/Non | Oui/Non | Oui/Non |
Ce type d’outil personnel aide à repérer rapidement les offres qui combinent tarifs intéressants et socle de garanties solide. Les différences de franchises, souvent négligées, peuvent rendre une offre en apparence bon marché bien moins attractive en situation de sinistre.
5. Contacter l’assureur actuel pour renégocier
Une fois plusieurs devis en main, la phase de renégociation avec votre assureur actuel devient plus simple. Vous disposez d’éléments concrets pour argumenter, en comparant :
- l’évolution de votre prime sur les trois dernières années ;
- les garanties que vous n’utilisez jamais ;
- les offres concurrentes moins chères à garanties comparables.
Certains assureurs acceptent d’ajuster leur tarif, de proposer une franchise différente ou de retirer des options superflues. D’autres s’en tiennent à leur politique tarifaire. Dans ce cas, le changement devient une option sérieuse.
6. Formaliser le changement de contrat sereinement
Une méthode efficace de comparaison aboutit parfois à un changement de contrat ou d’assureur. La démarche se fait étape par étape :
- valider définitivement l’offre retenue (garanties, franchise, prix, services) ;
- vérifier la continuité de couverture pour éviter toute période sans assurance ;
- confirmer les modalités de résiliation de l’ancien contrat (courrier, signature électronique, prise en charge par le nouvel assureur) ;
- archiver l’ensemble des documents transmis et reçus (contrats, avenants, courriers).
Une fois la transition effectuée, conserver un suivi annuel de ses primes et de ses garanties évite de retomber dans une situation de sous-comparaison. Un rendez-vous annuel, à date fixe, devient un réflexe budgétaire utile.
Outils numériques et IA : comment les utiliser sans perdre le contrôle
IA générative et assurance : ce qui change déjà
La transformation technologique du secteur s’accélère. 76 % des dirigeants
- personnalisation des devis et des recommandations de garanties en temps réel ;
- analyse automatisée des profils de risque ;
- détection de fraude et scoring de sinistralité ;
- assistant virtuel pour répondre aux questions sur les contrats.
Les insurtechs exploitent ces outils pour proposer des offres plus ciblées, parfois paramétriques (indemnisation automatique en cas d’événement précis détecté : retard de vol, événement climatique, etc.) et des interfaces entièrement numériques.
Personnalisation vs vigilance : trouver l’équilibre
La personnalisation des primes grâce aux algorithmes de profilage peut profiter au consommateur lorsque son comportement réel (faible sinistralité, conduite prudente, habitation bien sécurisée) est correctement valorisé. Cependant, une vigilance s’impose sur :
- la transparence des critères utilisés pour calculer la prime ;
- la protection des données personnelles collectées ;
- les risques de segmentation excessive entre « bons » et « mauvais » risques.
Utiliser ces services tout en gardant un esprit critique reste la meilleure approche. Comparer au moins deux ou trois outils et confronter leurs résultats évite de se fier aveuglément à un seul algorithme.
Cyberassurance, services intégrés et nouveaux risques
La cybersécurité devient un sujet central. De plus en plus de contrats habitation intègrent une protection numérique : assistance en cas de piratage, couverture des frais liés à l’usurpation d’identité, accompagnement en cas d’atteinte à l’e-réputation. Les services numériques intégrés (applications mobiles, tableaux de bord, suivi en temps réel) complètent ces garanties.
Lors d’une comparaison, intégrer ces nouveaux risques dans la réflexion donne une vision plus globale : certains contrats légèrement plus chers intègrent une couche de protection numérique qui évite, à moyen terme, des coûts élevés liés à un incident cyber.
Construire une stratégie d’économies sur les assurances
Fixer des objectifs chiffrés d’économies
Comparer sans objectif précis conduit souvent à abandonner en cours de route. Définir une cible chiffrée motive la démarche :
- réduire la facture globale d’assurance de 5 à 10 % sur l’année ;
- identifier au moins une garantie superflue par contrat à ajuster ;
- réinvestir la somme économisée dans un fonds d’urgence ou un projet prioritaire.
Les écarts moyens observés sur l’habitation (jusqu’à 168 € par an pour un propriétaire) et les marges en auto et santé laissent entrevoir des gains réels lorsque tous les postes sont travaillés.
Combiner comparaison d’assurances et optimisation globale du budget
Les assurances représentent un poste significatif mais non isolé dans le budget. Les gains obtenus en comparant les contrats se combinent aux économies réalisées sur :
- les abonnements (télécom, streaming, logiciels) ;
- les contrats d’énergie ;
- les frais bancaires et de carte.
Une approche globale de l’optimisation du budget mensuel renforce l’impact de chaque action. Un guide d’astuces pratiques complète utilement cette stratégie : économiser de l’argent au quotidien : astuces et méthodes.
Garder la main sur la résiliation et les renouvellements
Une méthode d’économie durable sur les assurances suppose de maîtriser les mécanismes de renouvellement tacite et de résiliation. La loi facilite désormais la mobilité des assurés sur plusieurs segments, sous conditions.
Organiser l’ensemble de ses documents (contrats, avis d’échéance, courriels de renouvellement) dans un même dossier, avec rappel des dates clés, évite les renouvellements subis. Associer cette organisation à une comparaison systématique tous les ans redonne un véritable pouvoir de négociation au consommateur.