

Résilier une assurance sans stress repose sur une méthode claire, des délais maîtrisés et la bonne exploitation de vos droits de consommateur. Entre la loi Hamon, la résiliation à échéance, les motifs légitimes et les obligations de l’assureur, le cadre juridique encadre précisément chaque étape.
Une erreur de timing, une lettre incomplète ou un mauvais motif peuvent cependant retarder la fin de votre contrat et prolonger des cotisations que vous ne souhaitez plus payer. En suivant une procédure structurée et en connaissant les textes qui vous protègent, vous prenez la main sur vos contrats et sur votre budget.
| Élément clé | Synthèse |
|---|---|
| Motifs de résiliation | Fin d’engagement, changement de situation, hausse tarifaire injustifiée. |
| Procédure | Envoyer une demande (lettre, mail, espace client) en respectant préavis et justificatifs éventuels. |
| Délais | En général 1 mois après réception par l’assureur. |
| Droits de l’assuré | Résiliation possible à tout moment après un an (loi Hamon) pour auto, habitation, etc. |
| Conseils pratiques | Vérifier conditions du contrat et s’assurer de la continuité de couverture. |
Comprendre la résiliation d’assurance : enjeux, vocabulaire et cadre légal
Résilier une assurance revient à mettre fin au contrat qui vous lie à un assureur. Ce contrat est régi par le Code des assurances, mais aussi par différentes lois récentes qui renforcent la protection du consommateur. Bien maîtriser le vocabulaire employé par les assureurs évite les malentendus et les erreurs de procédure.
Dans la pratique, la résiliation intervient pour une assurance auto, habitation, santé, une mutuelle, une assurance emprunteur, une protection juridique, voire une assurance affinitaire (mobile, voyage, moyens de paiement). Chaque famille de contrats obéit à un régime commun, avec des spécificités à connaître.

Les notions clés à connaître avant de résilier
Plusieurs termes reviennent systématiquement lorsque vous étudiez les conditions de résiliation d’une assurance. Les comprendre change concrètement la façon dont vous gérez vos démarches.
- Échéance annuelle : date de renouvellement du contrat pour une nouvelle année d’assurance.
- Préavis : délai minimal imposé pour envoyer votre demande de résiliation avant l’échéance.
- Contrat à tacite reconduction : contrat qui se renouvelle automatiquement si vous ne le résiliez pas.
- Motif légitime : événement prévu au contrat ou par la loi, permettant une résiliation en cours d’année sans pénalité.
- Prélèvement de prime : débit mensuel, trimestriel ou annuel correspondant à votre cotisation d’assurance.
Ce langage technique figure dans vos conditions générales et dans l’avis d’échéance. Ces documents servent de référence à toute discussion avec votre assureur.
« L’assuré a le droit de résilier le contrat à l’expiration d’un délai d’un an, en envoyant une notification à l’assureur au moins deux mois avant la date d’échéance. » – Inspiré de l’article L113-12 du Code des assurances
Les trois grands modes de résiliation d’un contrat d’assurance
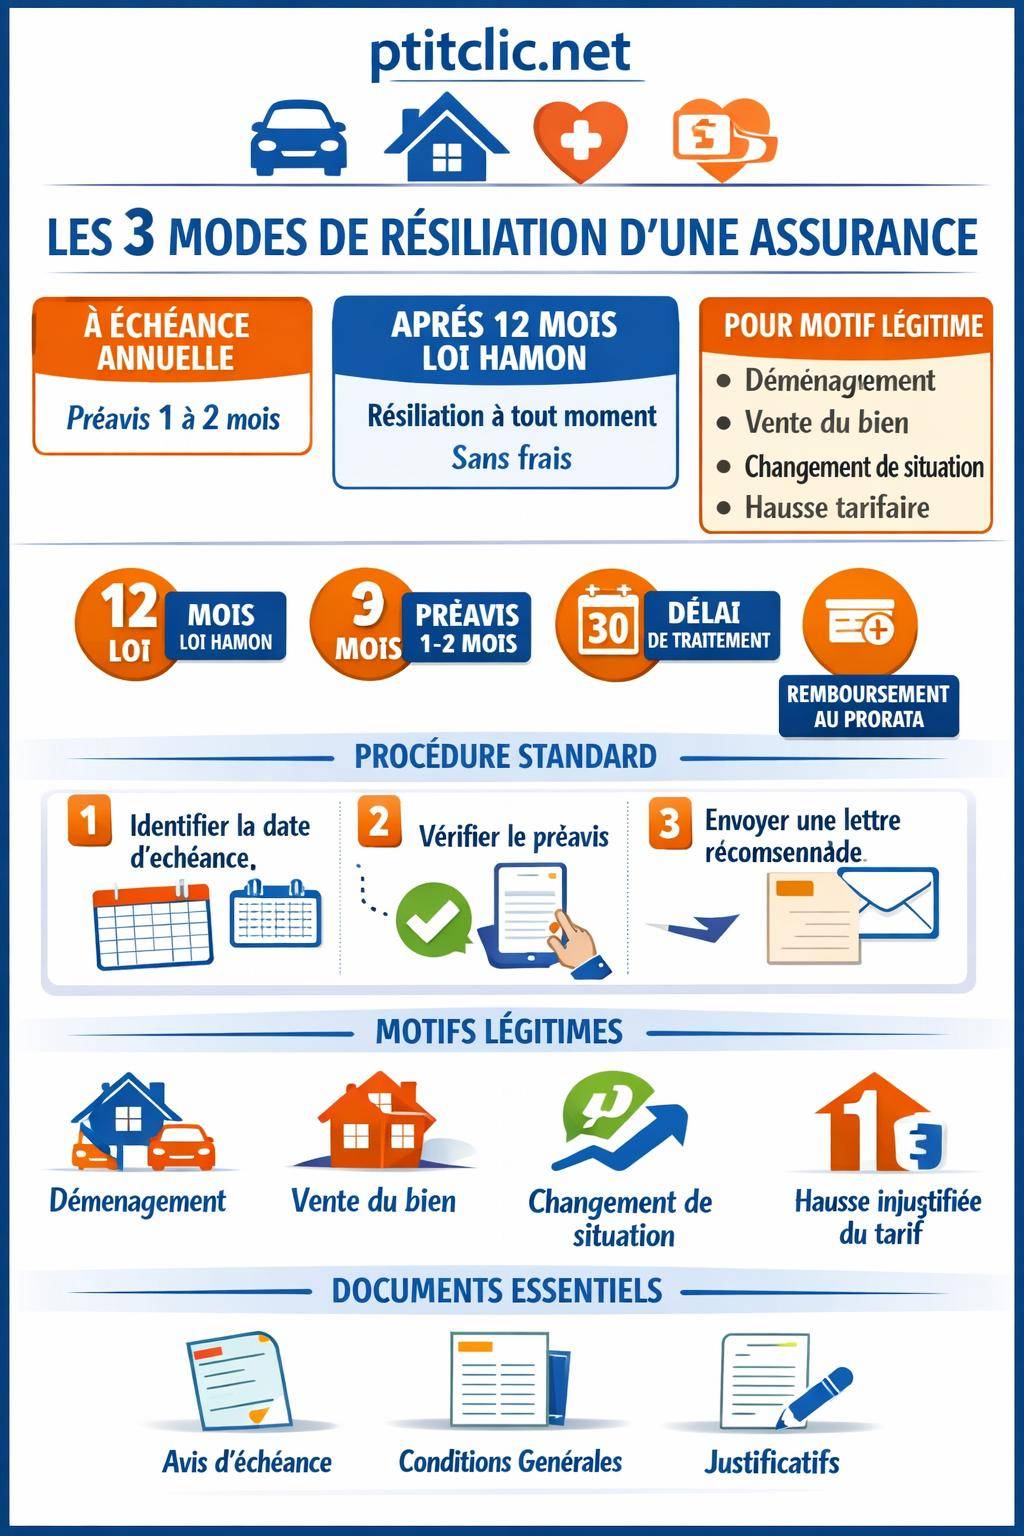
Pour comprendre comment résilier une assurance, il faut distinguer trois voies : la résiliation à échéance annuelle, la résiliation infra-annuelle (loi Hamon, résiliation à tout moment) et la résiliation pour motif légitime. Chaque voie suit une logique, des délais et une forme de courrier différente.
| Type de résiliation | Quand ? | Conditions | Exemples de contrats concernés |
|---|---|---|---|
| À échéance annuelle | À la date d’anniversaire du contrat | Préavis (souvent 1 ou 2 mois) | Auto, habitation, santé, protection juridique… |
| Infra-annuelle (loi Hamon / résiliation à tout moment) | Après 12 mois de contrat | Sans frais, sans pénalité, préavis réduit | Auto, habitation, assurance emprunteur, affinitaires… |
| Pour motif légitime | À la survenance de l’événement | Justificatif à fournir, délai spécifique | Déménagement, vente du bien, changement de situation… |
La procédure standard pour résilier une assurance à échéance annuelle
La résiliation à échéance annuelle reste le schéma le plus fréquent. Vous mettez fin au contrat à sa date anniversaire, en respectant le préavis indiqué aux conditions générales. La démarche suit une succession d’étapes relativement simple.

Étape 1 : identifier la date d’échéance de votre contrat
La première question à résoudre consiste à repérer votre date exacte d’échéance. Elle figure généralement :
- Sur l’avis d’échéance envoyé chaque année par votre assureur.
- Sur les conditions particulières remises lors de la souscription.
- Sur votre espace client en ligne, dans la rubrique « Contrats » ou « Mes assurances ».
Cette date peut correspondre :
- Soit à la date de souscription (anniversaire de contrat).
- Soit à une date calendaire fixée par l’assureur (par exemple au 31 décembre).
Confirmer cette information évite d’envoyer un courrier hors délai. Une simple capture d’écran ou un PDF de votre espace client vous protège en cas de litige.
Étape 2 : vérifier le préavis de résiliation
Une fois la date d’échéance identifiée, vous devez connaître le délai de préavis. La plupart des contrats prévoient :
- Un préavis de 2 mois pour les assurances auto, moto, habitation.
- Un préavis d’1 à 3 mois pour certaines complémentaires santé ou assurances spéciales.
Ce délai signifie que votre lettre de résiliation doit être reçue par l’assureur avant ce terme. Il ne suffit pas toujours de la poster à la date limite, surtout si vous n’utilisez pas un envoi suivi.

Étape 3 : rédiger et envoyer la lettre de résiliation
La plupart des assurances exigent une notification écrite pour mettre fin au contrat. Le mode d’envoi varie selon les compagnies :
- Lettre recommandée avec accusé de réception (LRAR), encore très utilisée.
- Lettre recommandée électronique, proposée par certaines plateformes.
- Formulaire de résiliation en ligne accessible depuis votre espace assuré.
- Remise en main propre contre reçu dans une agence physique.
Un courrier de résiliation doit contenir au minimum :
- Vos nom, prénom, adresse complète.
- Le numéro de contrat et la nature de l’assurance (auto, MRH, santé…).
- La date souhaitée de résiliation.
- Le fondement de votre démarche : résiliation à échéance annuelle.
- Votre signature.
« Je vous informe par la présente de ma volonté de résilier le contrat d’assurance n°[référence] à son échéance annuelle, soit le mercredi 23 septembre, conformément à l’article L113-12 du Code des assurances. » – Exemple de formulation de courrier
Résiliation à tout moment après un an : la loi Hamon et la résiliation infra-annuelle
La loi Hamon simplifie la résiliation de nombreux contrats. Elle autorise l’assuré à mettre fin à certaines assurances à tout moment après un an, sans frais ni pénalité. Ce régime a profondément modifié la relation avec les assureurs et encouragé la concurrence.
AssuranceComprendre l’assurance Quiétis de la Société Générale : Couverture, avantages et guide completCe dispositif concerne surtout les assurances dites « de masse » : auto, moto, habitation, affinitaires, ainsi que l’assurance emprunteur, dans un cadre légèrement différent. Cette souplesse génère des économies récurrentes pour les ménages qui restent attentifs à leurs contrats. Pour approfondir cette thématique, un contenu dédié détaille les règles applicables : loi Hamon et résiliation d’assurance.
Assurance auto et habitation : résiliation libre après 12 mois
Pour l’assurance auto, moto ou habitation, la règle est désormais simple :
- Après 12 mois d’engagement, vous résiliez sans justifier de motif particulier.
- L’assureur ne facture aucune indemnité de rupture.
- Seules les cotisations jusqu’à la date de fin restent dues.
Lorsque vous souscrivez chez un nouveau prestataire, la pratique veut que ce dernier se charge de la résiliation de l’ancien contrat en votre nom, notamment pour les assurances obligatoires (auto et habitation en location). La continuité de couverture est ainsi assurée.
Résiliation d’une assurance emprunteur : un cadre spécifique
L’assurance emprunteur suivait historiquement un régime plus rigide. L’évolution récente du droit (notamment l’amendement Bourquin et la résiliation à tout moment) donne désormais une marge de manœuvre élargie à l’emprunteur :
- Possibilité de changer d’assurance pendant la durée du crédit.
- Obligation de proposer des garanties équivalentes à celles du contrat initial.
- Droit de résiliation sans frais, sous réserve de l’accord de la banque sur l’équivalence de garanties.
La logique reste la même : l’emprunteur arbitre entre coût, niveau de garanties (décès, PTIA, invalidité, ITT, parfois perte d’emploi) et souplesse de gestion. Un nouveau contrat mieux calibré peut alléger significativement le coût global du crédit, au même titre que la renégociation du taux d’intérêt.
Résiliation pour motifs légitimes : vos droits en cours d’année
En dehors de l’échéance annuelle et de la loi Hamon, le Code des assurances et vos conditions générales prévoient des cas de résiliation anticipée en raison d’un changement de situation significatif. Ces cas sont appelés « motifs légitimes ».
Principaux motifs légitimes reconnus
Les motifs légitimes les plus fréquemment rencontrés incluent :
- Déménagement modifiant le risque assuré (assurance habitation, multirisque).
- Vente ou cession du bien (vente d’un véhicule, d’un logement).
- Changement de situation personnelle : mariage, divorce, décès du conjoint.
- Changement de situation professionnelle : perte d’emploi, retraite, nouvel emploi.
- Augmentation de tarif injustifiée, hors indexation prévue au contrat.
- Modification unilatérale des garanties par l’assureur.
Chaque motif implique des règles de délai et des documents justificatifs différents. Une lecture attentive des clauses de résiliation en cas de changement de situation s’impose avant tout courrier.
Démarches à suivre pour invoquer un motif légitime
La procédure repose généralement sur trois axes :
- Informer l’assureur dans un délai déterminé (souvent 3 mois après l’événement).
- Fournir un justificatif officiel : acte de vente, attestation d’employeur, jugement de divorce, contrat de travail, etc.
- Formuler une demande explicite de résiliation pour motif légitime en citant, si possible, la clause concernée du contrat.
Une fois le dossier complet, la résiliation intervient généralement dans les 10 à 30 jours suivant la réception, selon les contrats et le type de garantie. La prime déjà payée pour la période non courue doit être remboursée au prorata, sauf cas particuliers mentionnés au contrat.
« En cas de changement de domicile, de situation matrimoniale, de régime matrimonial, de profession ou de retraite professionnelle, l’assuré dispose d’un droit de résiliation du contrat, sous réserve de justification. » – Adapté du Code des assurances
Procédure détaillée : comment écrire et envoyer une lettre de résiliation efficace
La lettre de résiliation représente souvent la pièce centrale de votre démarche. Une rédaction claire, structurée et complète limite les échanges complémentaires et accélère la prise en compte de votre demande par l’assureur.
Structure type d’un courrier de résiliation d’assurance
Un modèle de lettre respecte généralement l’architecture suivante :
- Vos coordonnées complètes et celles de l’assureur.
- Objet précis : « Résiliation du contrat d’assurance n°… ».
- Référence au mode de résiliation : échéance, loi Hamon, motif légitime.
- Date souhaitée de prise d’effet de la résiliation.
- Demande de confirmation écrite et de remboursement du trop-perçu si applicable.
Ce canevas simplifie la relecture par les services de gestion. Plus le courrier va droit au but, plus la décision se prend rapidement.
Choisir le bon mode d’envoi
Le choix du canal d’envoi doit garantir une preuve de la date et du contenu :
- LRAR papier : solution classique, adaptée pour les dossiers sensibles ou litigieux.
- Recommandé électronique : pratique pour un suivi rapide et un archivage digital.
- Formulaire sécurisé en ligne : utile lorsque l’assureur l’indique comme mode valide.
Conservez systématiquement l’accusé de réception, le bordereau d’envoi ou la capture d’écran de validation. Ces éléments servent de preuve en cas de désaccord ultérieur sur la date de résiliation.
Les délais légaux, préavis et date de prise d’effet de la résiliation
Les délais rythment l’ensemble de la procédure de résiliation. Trois notions se distinguent : le délai de préavis, le délai de traitement par l’assureur et la date de prise d’effet de la résiliation.
Préavis avant échéance et délais en cours d’année
Pour un contrat à échéance annuelle, le préavis varie selon les branches et selon les conditions contractuelles. En règle générale :
- Préavis de 2 mois avant l’échéance pour l’auto, la moto, l’habitation.
- Préavis de 1 à 3 mois pour la santé, la prévoyance ou certains produits spécifiques.
Pour une résiliation en cours d’année (motif légitime, loi Hamon), la prise d’effet intervient souvent dans un délai de 1 mois à compter de la notification, sauf indication différente aux conditions générales.
Date d’envoi ou date de réception ?
La question de la date retenue crée parfois des tensions. Certains contrats mentionnent la date d’envoi (cachet de La Poste faisant foi) tandis que d’autres retiennent la date de réception. Pour éviter les mauvaises surprises :
- Anticipez de quelques jours l’envoi de votre courrier.
- Utilisez un envoi suivi ou recommandé.
- Conservez une copie intégrale du courrier envoyé.
En cas de recours, ces éléments permettront de démontrer votre respect des délais de préavis.
Résilier une assurance auto : particularités et précautions
L’assurance auto occupe une place à part, car la garantie de responsabilité civile est obligatoire pour tout véhicule terrestre à moteur circulant ou stationné sur la voie publique. La résiliation doit donc s’effectuer sans interruption de couverture.
Changer d’assureur sans perdre sa continuité de garantie
Lors d’un changement d’assureur auto :
- Vous mandatez le nouvel assureur pour gérer la résiliation de l’ancien contrat.
- Les dates de fin (ancien contrat) et de début (nouveau contrat) sont coordonnées.
- Vous recevez une nouvelle carte verte et une nouvelle attestation d’assurance.
Cette organisation évite un « trou de garantie » qui exposerait à des sanctions administratives et à un risque financier en cas de sinistre responsable.
Vente du véhicule : que devient le contrat ?
La vente du véhicule ouvre un droit à résiliation immédiate. Deux options existent :
- Résiliation à la date de cession, sur présentation du certificat de cession.
- Suspension du contrat dans l’attente de l’acquisition d’un nouveau véhicule, avec transfert éventuel des garanties.
Le plus souvent, l’assuré choisit la résiliation pure et simple et se rapproche d’un nouvel assureur pour le prochain véhicule. Cette étape constitue une occasion privilégiée pour comparer les assurances et réaliser des économies sans renoncer au niveau de couverture souhaité.
« En cas de vente du véhicule assuré, le contrat d’assurance peut être résilié par l’assuré sur présentation du certificat de cession. » – Clause type de contrat auto
Résilier une assurance habitation : déménagement, location et copropriété
L’assurance habitation couvre à la fois le logement, le mobilier et la responsabilité civile vie privée. Les règles de résiliation doivent être articulées avec le bail, la copropriété et les obligations imposées par la loi.
Déménagement ou changement de statut d’occupation
En cas de déménagement, plusieurs scénarios se présentent :
- Vous quittez une location pour une autre : transfert possible ou résiliation de l’ancien contrat et souscription d’un nouveau.
- Vous devenez propriétaire : nouveau contrat adapté au statut de propriétaire occupant.
- Vous quittez un logement pour un hébergement différent (colocation, logement de fonction, résidence secondaire) : adaptation complète du contrat.
Le déménagement constitue souvent un motif légitime de résiliation. Il suffit de transmettre l’état des lieux de sortie, le nouveau bail ou l’acte d’achat, selon les cas.
Assurance obligatoire pour les locataires
En France, le locataire d’un logement vide ou meublé doit souscrire une assurance risques locatifs (dégâts des eaux, incendie, explosion). La résiliation ne doit donc pas laisser le bailleur sans preuve d’assurance en cours de bail.
- Lors d’un changement d’assureur, la continuité des garanties reste indispensable.
- Lors d’un départ du logement, le contrat peut être résilié à la remise des clés, avec présentation de l’état des lieux sortant.
Le bailleur conserve le droit de demander une attestation d’assurance à chaque renouvellement de bail. Un conseil consiste à garder ces documents dans le même dossier que le bail et les états des lieux afin de gérer facilement toute résiliation ultérieure.
Résilier une assurance santé ou une mutuelle : points d’attention
La résiliation d’une complémentaire santé ou mutuelle répond à un régime proche des autres assurances, mais avec des enjeux particuliers liés à la continuité de remboursement de vos soins. Une interruption mal gérée se ressent immédiatement dans votre budget santé.
Mutuelle individuelle et mutuelle d’entreprise
On distingue :
- Les complémentaires santé individuelles, souscrites directement auprès d’un organisme assureur (mutuelle, institut de prévoyance, compagnie).
- Les mutuelles collectives obligatoires, mises en place par l’employeur et financées en partie par l’entreprise.
Pour une mutuelle collective, la résiliation intervient généralement à la fin du contrat de travail. Un droit à la portabilité des droits peut s’appliquer pendant une durée limitée (en cas de chômage indemnisé, par exemple), sous réserve de conditions. Pour une mutuelle individuelle, la loi facilite désormais la résiliation à tout moment après un an.
Préserver la continuité de vos remboursements
Avant d’arrêter une mutuelle, vérifiez :
- Les délais de carence du nouveau contrat (périodes sans prise en charge pour certaines garanties).
- Les plafonds de remboursement sur les postes essentiels : optique, dentaire, hospitalisation.
- Les éventuelles franchises et exclusions.
Enchaîner les contrats sans interruption et sans lacune de garantie reste la meilleure façon de sécuriser vos dépenses de santé, surtout pour les ménages ayant des traitements réguliers ou des soins coûteux prévus à court terme.
Vos droits en cas de résiliation à l’initiative de l’assureur
La résiliation n’émane pas toujours de l’assuré. L’assureur possède aussi des droits, sous conditions strictes. Comprendre ces situations vous aide à réagir vite et à limiter les conséquences financières.
Non-paiement des primes, aggravation de risque, sinistralité
L’assureur peut mettre fin au contrat notamment dans les cas suivants :
- Non-paiement des cotisations malgré une mise en demeure.
- Aggravation du risque non déclarée dans les délais (modification majeure du profil d’usage, par exemple).
- Sinistralité élevée jugée trop coûteuse, selon les critères internes de la compagnie.
La procédure suppose l’envoi d’une notification, souvent précédée d’un rappel ou d’une suspension de garanties. Les modalités de cette procédure figurent dans vos conditions générales et suivent les exigences du Code des assurances.
Conséquences d’une résiliation subie et recours possibles
Une résiliation à l’initiative de l’assureur complique parfois la souscription auprès d’un autre organisme, surtout pour l’auto et l’habitation. Certaines compagnies considèrent ce profil comme plus risqué. Plusieurs leviers existent néanmoins :
- Fournir des explications circonstanciées au nouvel assureur.
- Solliciter le Bureau Central de Tarification (BCT) pour l’assurance auto obligatoire.
- Négocier un contrat avec franchise renforcée ou garanties réduites, dans un premier temps.
En cas de désaccord manifeste sur la légitimité de la résiliation, un recours peut être exercé auprès du service réclamation de l’assureur, puis du médiateur compétent, voire des tribunaux si nécessaire.
Remboursement des cotisations et effet financier de la résiliation
La résiliation engage aussi une dimension financière : remboursement des primes, pénalités éventuelles, réévaluation du budget. Un suivi précis de ces flux s’avère utile pour mesurer l’intérêt réel du changement de contrat.
Remboursement au prorata temporis
Lorsqu’un contrat est résilié avant son échéance de paiement, l’assuré a généralement droit au remboursement de la partie de prime correspondant à la période non couverte :
- La cotisation annuelle est divisée selon le nombre de jours couverts.
- La portion non consommée est restituée sous forme de virement ou de chèque.
Ce mécanisme de prorata temporis profite aux assurés qui utilisent la loi Hamon ou un motif légitime pour anticiper la fin d’un contrat. La restitution de prime intervient habituellement sous 30 jours après la prise d’effet de la résiliation.
Évaluer le gain global d’un changement d’assurance
Au-delà du remboursement ponctuel, la résiliation d’une assurance s’inscrit dans une réflexion globale sur le budget annuel. Un nouveau contrat peut proposer :
- Une prime plus faible, à garanties comparables.
- Des exclusions mieux adaptées à votre profil.
- Des options facultatives mieux choisies.
Comparer les offres en tenant compte du niveau réel de protection, et pas uniquement du prix, reste une approche structurée. Un contenu spécifique traite de cette démarche : comparer les assurances pour faire des économies tout en conservant une couverture cohérente.
