
Une arnaque sur internet laisse rarement seulement un trou sur le compte bancaire. Elle bouscule la confiance, envahit le quotidien de démarches et soulève une foule de questions : à qui parler, où signaler, comment monter un dossier sans se perdre dans les méandres administratifs ?
Face à la hausse soutenue des atteintes numériques et au coût économique massif de la cybercriminalité, déposer plainte ne relève plus d’un simple réflexe moral. C’est une stratégie de défense, financière et psychologique, qui suit un cadre bien précis, avec des étapes, des délais, des preuves et des interlocuteurs souvent méconnus.
| Étape | Points clés |
| 1. Rassembler les preuves | Captures d’écran, échanges, factures, coordonnées de l’escroc. |
| 2. Signaler l’arnaque | Déclaration sur la plateforme Internet-signalement.gouv.fr pour aider les autorités. |
| 3. Déposer plainte | En commissariat, gendarmerie ou via la pré-plainte en ligne avant déplacement. |
| 4. Suivi du dossier | Les forces de l’ordre vous informent de l’avancée et des suites possibles. |
Porter plainte pour arnaque internet : enjeux, chiffres et réalités du terrain
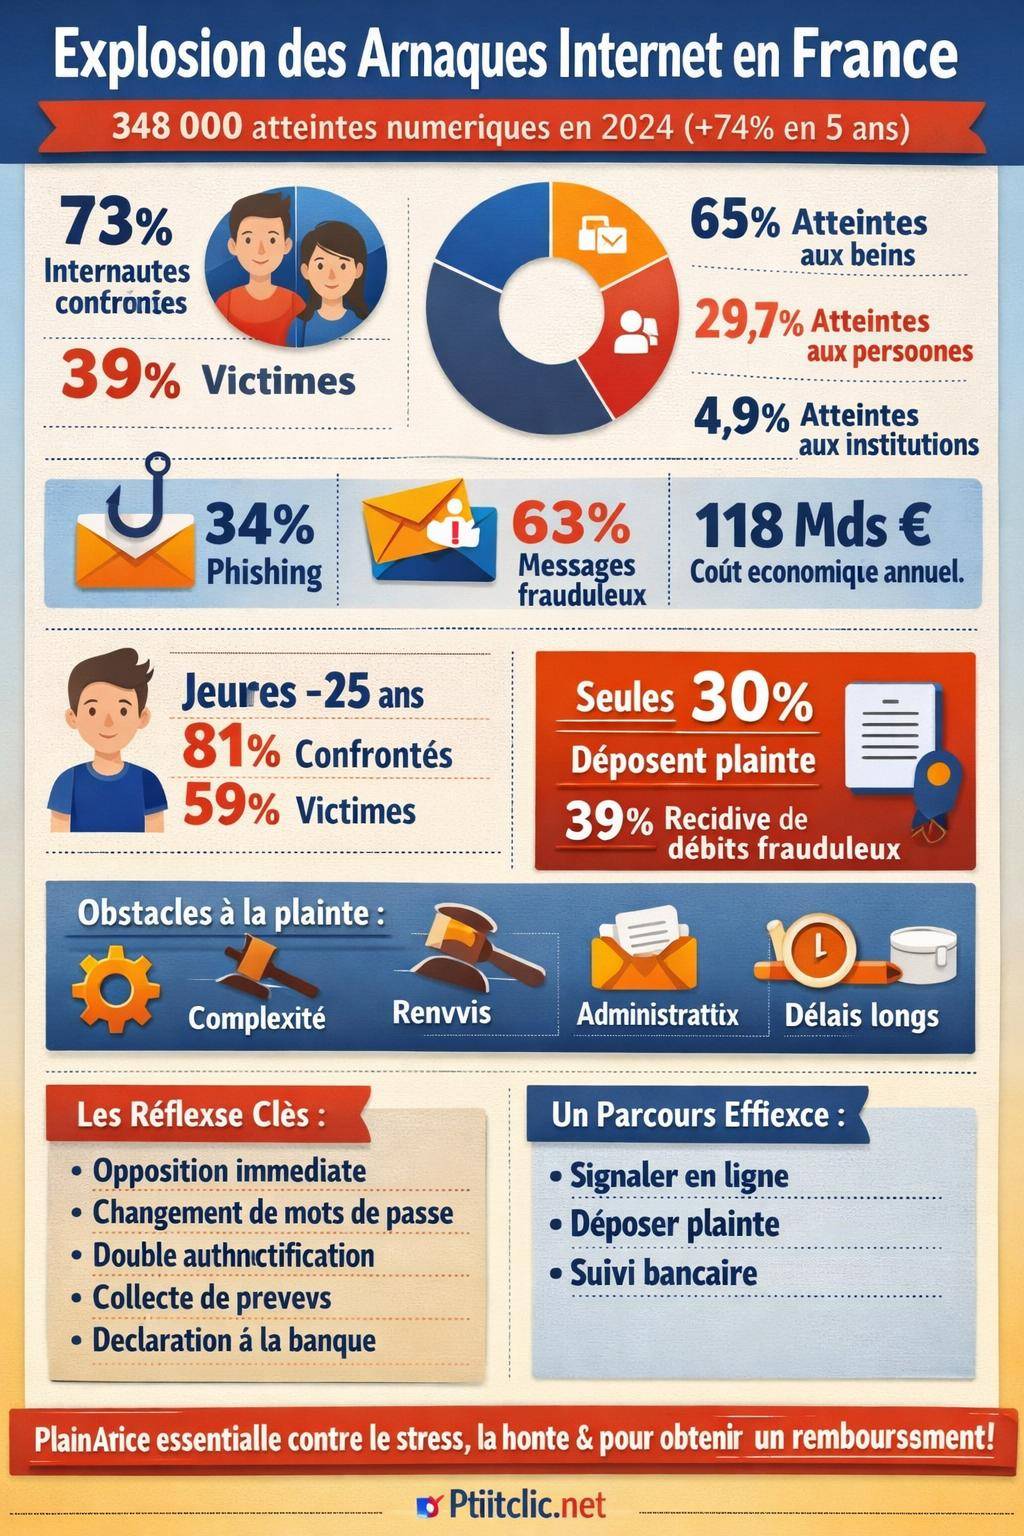
Les arnaques en ligne ne relèvent plus de quelques cas isolés. En 2024, les services de police et de gendarmerie ont enregistré près de 348 000 atteintes numériques, contre 278 770 en 2023, soit une progression nette en un an. Sur cinq ans, la hausse atteint +74 % entre 2019 et 2024. Les escrocs ciblent en priorité le patrimoine des victimes, mais les atteintes aux personnes et aux institutions augmentent également.
En 2024, la répartition des atteintes liées au numérique illustre cette tendance :
- 65 % d’atteintes aux biens (escroqueries financières, vols de données bancaires, fraudes aux achats en ligne…) ;
- 29,7 % d’atteintes aux personnes (harcèlement en ligne, chantage, usurpation d’identité, cyberharcèlement…) ;
- 4,9 % d’atteintes aux institutions (piratage de comptes officiels, attaques de sites, perturbation de services) ;
- 0,4 % d’atteintes à des législations numériques spécifiques (infractions liées à des réglementations techniques, données, etc.).
La cybercriminalité touche largement le grand public : en 2025, 73 % des internautes déclarent avoir été confrontés à une forme d’attaque numérique, et 39 % se disent victimes d’une arnaque en ligne. Les moins de 25 ans sont particulièrement exposés, avec 81 % confrontés et 59 % victimes.
« Une arnaque sur internet n’est pas un simple incident technique. Elle combine un préjudice financier, une atteinte à la vie privée et un choc émotionnel durable. L’accès à la plainte et à des démarches claires devient un enjeu de protection des citoyens. »
Les techniques utilisées sont variées : hameçonnage (phishing), fraudes aux achats, vols de comptes, faux supports techniques, faux conseillers bancaires, faux investissements, usurpation d’identité, etc. Le phishing représente environ 34 % des incidents traités en assistance cybermalveillance, et près de 63 % des internautes déclarent avoir été exposés à des e‑mails ou appels frauduleux, avec 21 % de victimes avérées.
Malgré cette réalité chiffrée, une part importante des victimes renonce à se manifester. Environ 48 % seulement engagent des démarches après une arnaque. Parmi les personnes qui perdent de l’argent, 66 % signalent l’incident, mais une grande partie ne va pas jusqu’à la plainte formelle. Les raisons : complexité perçue, sentiment de honte, peur de ne pas être prises au sérieux ou impression que la somme perdue ne « vaut pas le coup ».
AdministrationComment se connecter à votre compte webmail ac-nantes ?Porter plainte pour arnaque internet suit pourtant une procédure structurée : qualification de l’infraction, collecte de preuves numériques, choix du canal (commissariat, gendarmerie, procureur), articulation avec la banque et les assurances, accompagnement psychologique éventuel. L’ensemble repose sur des règles juridiques précises et des dispositifs en ligne qui facilitent (ou compliquent parfois) le parcours.

Arnaque internet : comment reconnaître une escroquerie pénale ?
Avant de parler de plainte, la question centrale concerne la qualification des faits. En droit pénal français, l’arnaque en ligne entre le plus souvent dans le champ de l’escroquerie, de l’abus de confiance, de l’accès frauduleux à un système de traitement automatisé de données, de l’usurpation d’identité ou encore de l’extorsion lorsqu’il existe menace ou chantage.
Les scénarios les plus fréquents en 2025 sont :
- Phishing / hameçonnage : e‑mail, SMS, appel ou message sur réseau social qui imite une banque, un service public ou un commerçant et conduit vers un faux site afin de voler identifiants ou numéros de carte. Il représente une part centrale des incidents (34 % des demandes d’assistance cybermalveillance).
- Escroqueries à l’achat en ligne : fausse boutique, vendeur fantôme, colis jamais livré, produit contrefait ou de qualité très dégradée, site éphémère disparaissant après quelques semaines. En 2025, 32 % des internautes se disent exposés à ces pratiques et 15 % déclarent avoir été victimes.
- Faux conseillers bancaires ou support technique : l’escroc se fait passer pour la banque, un service de cybersécurité ou une grande plateforme, incite à communiquer des codes, à valider des paiements ou à installer un logiciel de prise de contrôle à distance.
- Fraudes au virement : changement frauduleux de RIB (faux mail d’un notaire, d’un artisan, d’un fournisseur), usurpation d’adresse e‑mail professionnelle, manipulation d’un dirigeant (fraude au président) ou d’un particulier pour orienter un virement vers un compte frauduleux.
- Faux investissements et trading : placements en cryptomonnaies, plateformes d’investissement douteuses, promesses de rendements élevés « garantis », faux conseillers en gestion de patrimoine, sites basés à l’étranger sans agrément.
- Arnaques sentimentales : contact via réseaux sociaux ou sites de rencontre, création d’un lien affectif, puis demandes d’argent pour une urgence, des frais de voyage, des problèmes de santé ou des blocages administratifs fictifs.
- Usurpation d’identité et comptes piratés : utilisation frauduleuse de vos photos, de vos documents, ouverture de lignes téléphoniques, de crédits ou de comptes en banque en votre nom, messages envoyés depuis vos comptes piratés.
« Toute manœuvre frauduleuse ayant pour but de tromper une personne physique ou morale et de la déterminer ainsi, à son préjudice ou au préjudice d’un tiers, à remettre des fonds, des valeurs ou un bien quelconque, constitue une escroquerie pénalement répréhensible. »
Les infractions commises en ligne sont traitées comme celles du « monde physique ». La dimension numérique influe surtout sur la collecte des preuves et la compétence des services d’enquête, mais la qualification juridique reste proche : escroquerie, fraude, usurpation, extorsion, abus de faiblesse, etc.
Reconnaître une arnaque internet repose moins sur le montant du préjudice que sur la présence d’éléments de ruse, de dissimulation, de faux documents, de fausses identités, de pressions ou de détournement de confiance. Ces éléments constituent précisément la matière de la plainte pénale.
Différence entre signalement en ligne et dépôt de plainte
De nombreux dispositifs encouragent les internautes à signaler une escroquerie : plateformes dédiées, formulaires, canaux sécurisés. Une confusion fréquente apparaît alors entre signalement et plainte. Les deux démarches se complètent, mais n’ont pas la même portée juridique.
| Aspect | Signalement (ex. plateforme dédiée) | Dépôt de plainte |
|---|---|---|
| Finalité principale | Alerter, documenter, orienter la victime, nourrir le renseignement | Engager une procédure pénale et demander des poursuites |
| Portée juridique | Non systématiquement suivie d’enquête nominative | Enregistrement dans un registre, ouverture possible d’enquête |
| Interlocuteur | Plateforme en ligne, services spécialisés | Police, gendarmerie ou procureur de la République |
| Effet pour la banque / assurance | Peut renforcer un dossier, mais reste souvent insuffisant seul | Outil central pour une demande de remboursement ou d’indemnisation |
| Temps nécessaire | Rapide, démarche en ligne à tout moment | Plus long : déplacement, audition, formalités |
Un signalement via une plateforme officielle constitue une étape utile, notamment pour les arnaques de masse. Il contribue à cartographier les menaces, à bloquer des sites frauduleux, à alerter d’autres internautes, voire à alimenter une future enquête.
En revanche, la plainte reste la démarche qui engage la responsabilité de l’auteur présumé et ouvre la voie à des poursuites pénales. Elle se formalise au commissariat, en gendarmerie, ou directement auprès du procureur de la République.
Pour les arnaques internet, un parcours optimisé associe souvent :
- un signalement rapide sur une plateforme dédiée, afin de couper au plus vite les canaux utilisés par les escrocs ;
- un dépôt de plainte pour officialiser le statut de victime, soutenir une demande de remboursement et alimenter une enquête pénale.
Les réflexes immédiats après une arnaque internet
Les premières heures influencent souvent l’ampleur des dégâts. Même avant la plainte, certaines actions réduisent le préjudice et consolident le dossier. En pratique, une victime réactive augmente ses chances de blocage de paiement et de remboursement.

Sécuriser comptes et moyens de paiement
Dès que l’arnaque est identifiée ou suspectée, plusieurs mesures s’imposent :
- Opposition immédiate sur la carte bancaire ou le moyen de paiement utilisé (téléphone, application, numéro de téléphone d’urgence de la banque). Mentionner explicitement une transaction frauduleuse ou un vol de données.
- Changement de mots de passe sur l’adresse e‑mail principale, les comptes bancaires en ligne, les réseaux sociaux et tout service sensible. Utiliser un mot de passe long, unique, avec combinaison de lettres, chiffres et caractères spéciaux.
- Activation de la double authentification partout où elle existe (banque, boîte mail, services administratifs, réseaux sociaux, plateformes de paiement).
- Vérification systématique de l’historique des connexions, des dispositifs autorisés et des opérations récentes.
Selon les statistiques disponibles, 57 % des personnes déclarent avoir subi au moins une tentative d’arnaque aux données bancaires, et 13 % deviennent réellement victimes. La rapidité d’action après la découverte joue un rôle déterminant dans l’issue financière.
Rassembler les preuves numériques
Une plainte solide repose sur un dossier numérique bien structuré. Les forces de l’ordre et les parquets exploitent ensuite ces éléments pour caractériser l’infraction et, si possible, remonter jusqu’aux auteurs ou aux flux financiers.
Les éléments de preuve utiles incluent :
- Copies d’écran des messages reçus (e‑mails, SMS, réseaux sociaux, messageries instantanées), y compris les en‑têtes techniques si possible.
- Adresses web (URL) des sites visités, formulaires remplis, pages de paiement, profils de réseaux sociaux, pages d’annonces.
- Justificatifs bancaires : relevés de compte, captures de l’application bancaire, références des virements, numéros d’autorisation carte, IBAN du bénéficiaire.
- Contrats, factures, échanges écrits avec la plateforme ou la personne (e‑mail, chat, messagerie interne d’un site).
- Numéros de téléphone utilisés, identifiants des comptes escrocs, pseudos, noms affichés sur les profils.
- Références éventuelles de signalements déjà effectués (plateforme, service d’assistance, service de la banque).

Informer rapidement la banque et les services concernés
Les établissements financiers jouent un rôle central dans la gestion des fraudes. En parallèle de l’opposition, il convient de :
- déclarer la fraude via l’espace client ou par téléphone, en précisant les montants, les dates et le contexte ;
- suivre les instructions écrites de la banque (formulaire, courrier, e‑mail sécurisé) pour constituer le dossier de contestation ;
- se renseigner sur les délais de traitement et les pièces nécessaires (captures d’écran, récépissé de plainte, copie de pièce d’identité).
En matière de virement frauduleux, les recherches d’assistance enregistrent une hausse d’environ +18 % en un an, avec plusieurs milliers de demandes recensées. Les virements restent parfois annulables si le signalement intervient très rapidement, avant crédit définitif sur le compte frauduleux.
Porter plainte pour arnaque internet : où et comment procéder ?
Le dépôt de plainte s’effectue auprès des autorités judiciaires. Plusieurs voies existent, adaptées à la situation de la victime, à son état, à ses contraintes de déplacement et à la nature de l’arnaque.
Commissariat de police ou brigade de gendarmerie
La voie la plus connue consiste à se rendre directement :
- dans un commissariat de police ;
- ou dans une brigade de gendarmerie.
Sur place, un agent recueille les déclarations, rédige un procès-verbal d’audition et joint les pièces fournies. La plainte peut être déposée :
- contre X, si l’auteur n’est pas identifié ;
- ou contre une personne nommément désignée, si la victime dispose d’éléments concrets (nom, entreprise, RIB, etc.).
Le choix du service dépend uniquement de la localisation : la plainte est recevable dans tout commissariat ou toute gendarmerie, sans obligation de se rendre dans un lieu précis. La victime peut être orientée ensuite vers le service territorialement compétent.
« Les services de police et de gendarmerie reçoivent les plaintes déposées par les victimes d’infractions pénales, quel que soit le lieu de commission des faits et quelle que soit la nationalité des auteurs présumés. »
Sur le terrain, des difficultés existent : renvoi d’un service à l’autre, méconnaissance de certains types d’arnaques, sous‑estimation d’un préjudice jugé « faible ». Pourtant, la plainte ne peut pas être refusée en raison du montant en jeu ou de la complexité technique supposée. En cas de difficulté, mentionner calmement le droit à déposer plainte et demander, si besoin, à rencontrer un officier de police judiciaire.
Plainte auprès du procureur de la République
La plainte peut également être adressée directement par écrit au procureur de la République du tribunal judiciaire compétent (lieu de l’infraction, du domicile de la victime ou de l’auteur présumé). La démarche convient lorsque la victime :
- éprouve une forte appréhension à se rendre au commissariat ;
- rencontre des difficultés d’accessibilité (handicap, éloignement, contraintes horaires) ;
- souhaite détailler par écrit une situation complexe avec de nombreuses pièces jointes.
La lettre précise :
- l’identité complète de la victime (nom, prénom, adresse, coordonnées) ;
- un récit chronologique précis des faits ;
- l’évaluation du préjudice (financier, moral, matériel, éventuellement psychologique) ;
- les références bancaires ou techniques utiles (dates, montants, identifiants de transaction, IBAN) ;
- la liste des pièces jointes (captures d’écran, échanges, contrats, relevés bancaires, etc.).
Le procureur peut ensuite :
- ouvrir une enquête confiée à un service d’investigation ;
- classer la plainte si les éléments sont jugés insuffisants ;
- engager des poursuites, citation directe ou convocation devant un tribunal.
Préplainte et démarches en ligne
Pour certaines infractions, une préplainte en ligne prépare le dépôt et réduit le temps passé sur place. La victime décrit les faits via un formulaire sécurisé, joint éventuellement des pièces, puis prend rendez-vous pour signature. Le jour venu, l’agent vérifie le contenu, pose quelques questions complémentaires et finalise l’enregistrement.
Ce dispositif s’adapte bien aux arnaques internet avec plusieurs opérations frauduleuses ou un déroulé complexe. Il facilite la structuration du récit, évite d’oublier des dates, des montants ou des liens et permet de rassembler en amont l’ensemble des captures utiles.
Dans certains cas, des difficultés techniques surgissent : impossibilité de se connecter à un compte en ligne, absence d’accès via un dispositif d’identification, lenteurs du système. Ces obstacles ne suppriment jamais la possibilité de déposer plainte physiquement.
Constituer un dossier de plainte solide pour arnaque internet
Une plainte structurée améliore la lisibilité des faits pour les enquêteurs et le parquet. L’objectif consiste à permettre une compréhension rapide de la chronologie et des flux financiers, ainsi qu’une identification claire des supports numériques impliqués.
Structurer le récit des faits
Un récit efficace repose sur une logique chronologique simple :
- Contexte initial : site ou service utilisé, objectif (achat, investissement, prise de contact, recherche d’emploi, etc.).
- Premier contact : message d’origine, contenu, canal (e‑mail, réseau social, SMS, appel, plateforme). Date et heure approximatives.
- Déroulement : échanges successifs, promesses, pièces transmises, demandes d’informations, injonctions éventuelles.
- Actes financiers : détail des paiements (carte, virement, cryptoactifs, paiement mobile), montants, dates, références.
- Découverte de l’arnaque : élément qui a fait surgir le doute (message suspect, blocage du compte, absence de livraison, alerte de la banque).
- Réactions immédiates : opposition, contact de la banque, signalement, changement de mots de passe, etc.
La plainte n’exige pas un vocabulaire juridique. La précision des faits, des dates et des montants compte davantage que la qualification pénale employée. La police, la gendarmerie ou le parquet se chargent ensuite de requalifier si nécessaire.
Pièces à joindre et organisation du dossier
Les pièces peuvent être regroupées dans des sous‑dossiers physiques ou numériques pour faciliter la consultation :
- Dossier « Messages » : captures d’écran des e‑mails, SMS, conversations, profils de réseaux sociaux.
- Dossier « Sites et profils » : copies d’écran des sites ou profils utilisés pour l’arnaque, avec les URL visibles.
- Dossier « Banque » : relevés, confirmations de paiement, oppositions, courriers ou e‑mails échangés avec l’établissement.
- Dossier « Signalements » : références et accusés de réception des déclarations déjà effectuées.
- Dossier « Autres pièces » : contrats, documents d’identité transmis, justificatifs d’envoi de colis, etc.
Présenter un sommaire simple, manuscrit ou imprimé, aide les enquêteurs à s’orienter rapidement. Une organisation claire réduit les risques d’oubli ou de confusion entre plusieurs arnaques, surtout en cas de récidive, phénomène non négligeable : environ 39 % des victimes de débits frauduleux subissent une récidive et 30 % des victimes d’arnaques signalent une nouvelle tentative ultérieure.
Délais, prescription et suivi de la plainte pour arnaque internet
Comme toute infraction pénale, l’arnaque en ligne est soumise à des délais de prescription. En pratique, la plupart des escroqueries relèvent du délit, avec une prescription de plusieurs années à compter des faits ou de leur découverte. Déposer plainte rapidement reste plus adapté au recueil de preuves techniques (logs, adresses IP, données de connexion, etc.), qui se conservent rarement indéfiniment.
Après le dépôt, plusieurs scénarios de suivi existent :
- Classement sans suite : le parquet estime que les éléments sont insuffisants, que les auteurs sont introuvables ou que les moyens d’enquête seraient disproportionnés par rapport au préjudice. La victime en est informée.
- Enquête en cours : un service d’investigation poursuit des actes (auditions, réquisitions bancaires, demandes de données aux plateformes, analyses techniques).
- Engagement de poursuites : convocation des personnes mises en cause, citations devant le tribunal correctionnel, mesures alternatives (rappel à la loi, composition pénale).
La durée moyenne entre la plainte et une décision reste variable. Dans de nombreux cas de fraude bancaire, le cœur de l’enjeu se situe davantage au niveau de la relation avec la banque (remboursement, indemnisation, litige civil) que sur le volet pénal pur, même si ce dernier garde toute son utilité.
Articulation entre plainte pénale et remboursement bancaire
L’impact financier d’une arnaque internet pèse lourdement sur le quotidien. Les témoignages montrent des délai de remboursement pouvant atteindre 13 mois pour certaines victimes, avec des conséquences concrètes : trésorerie fragile, frais bancaires supplémentaires, impossibilité de régler d’autres engagements.
AdministrationComment se connecter à votre compte webmail ac-dijon ?Les banques demandent fréquemment :
- un récépissé de dépôt de plainte ;
- une description détaillée des faits, mettant en lumière le caractère non autorisé des paiements ;
- la preuve des oppositions et des démarches de protection engagées.
La relation reste parfois tendue, certaines victimes rapportant :
- des refus de crédit liés à des incidents de paiement consécutifs à la fraude ;
- des blocages de comptes en attendant des vérifications complémentaires ;
- une pression implicite les incitant à renoncer à une partie de leurs demandes de remboursement.
Les fraudes aux virements constituent un point de tension récurrent. En cas de virement initié par la victime, la banque peut considérer que l’ordre émane d’elle, même si celui-ci a été obtenu par manipulation. Le débat se cristallise autour du degré de vigilance exigé et des indices accessibles pour un consommateur ordinaire. D’où l’utilité d’une plainte précise, qui met en lumière la manœuvre frauduleuse et les techniques d’ingénierie sociale utilisées par les escrocs.
Obstacles rencontrés par les victimes d’arnaque internet dans leurs démarches
Les parcours réels de victimes soulignent un empilement d’obstacles administratifs. Les difficultés fréquemment rapportées incluent :
- Renvois de service en service : banque, assurance, police, justice, services en ligne, chacun renvoyant vers un autre interlocuteur.
- Difficultés d’accès aux démarches en ligne : impossibilité de se connecter à un compte d’identité numérique, problème technique, perte de codes suite au piratage.
- Numéros d’assistance injoignables ou saturés, rendant la prise de contact laborieuse.
- Obligation de finaliser certaines procédures physiquement, alors même que l’arnaque s’est déroulée en ligne et que la victime réside loin des services compétents.
Sur le plan judiciaire, l’engagement reste limité : en matière de fraude bancaire, seules 30 % des victimes portent effectivement plainte, par découragement ou parce qu’on leur indique de privilégier un règlement avec la banque. Cette réalité nourrit un sentiment d’impunité perçu chez les escrocs.
« Une majorité de victimes d’escroqueries en ligne renoncent à la plainte, estimant la démarche trop complexe ou peu utile. Ce renoncement prive les autorités d’informations précieuses pour cartographier les réseaux criminels et adapter la réponse pénale. »
Les conséquences financières peuvent s’additionner à ces frustrations :
- augmentation des frais bancaires en raison de découverts liés aux débits frauduleux ;
- signalements internes aux fichiers bancaires, compliquant l’accès à un crédit ou à certains moyens de paiement ;
- tensions familiales ou professionnelles liées à la perte d’épargne ou à la révélation de l’arnaque.
Pour réduire ce risque de découragement, un accompagnement structuré s’avère décisif : services d’aide aux victimes, associations de consommateurs, médiateur bancaire, plateformes spécialisées dans la cybermalveillance. Ces relais aident à reformuler les faits, à contester certains refus et à suivre les dossiers sur la durée.
Impact psychologique de l’arnaque internet et intérêt de la plainte
Une escroquerie en ligne ne se résume pas à la perte d’une somme d’argent. Les témoignages signalent un processus émotionnel similaire à celui observé après un traumatisme relationnel : stupeur, déni, colère, culpabilité, honte, puis, idéalement, reconstruction. L’atteinte à la confiance en soi et envers autrui prend parfois des mois à se résorber.
Les principaux impacts psychologiques décrits sont :
- Perte de confiance dans les outils numériques, dans sa propre capacité à évaluer un risque, et parfois dans son entourage lorsqu’une personne proche a encouragé un investissement douteux.
- Stress durable lié aux incertitudes financières, à la peur d’une nouvelle attaque, à la surveillance obsessionnelle des comptes.
- Isolement par peur du jugement, notamment pour les arnaques sentimentales, les fraudes liées à des sujets intimes ou des plateformes sensibles.
Dans ce contexte, le dépôt de plainte joue un double rôle :
- Reconnaissance symbolique du statut de victime, contrebalançant les discours culpabilisants (« tu aurais dû faire attention », « tu t’es fait avoir si facilement… »).
- Action concrète permettant de reprendre une forme de contrôle sur la situation, en structurant un dossier, en dialoguant avec des professionnels, en posant des jalons temporels.
« Porter plainte ne répare pas tout. Mais la démarche replace la responsabilité du côté des auteurs et non sur les épaules de la victime, souvent rongée par la culpabilité. »
Un accompagnement psychologique ou social peut se révéler utile lorsque l’arnaque entraîne des conséquences lourdes (perte d’épargne, dettes, tensions familiales). Les services d’aide aux victimes orientent vers des structures adaptées et savent articuler ce suivi avec les procédures en cours.
Prévenir les récidives après une arnaque internet
Les données récentes montrent une récurrence importante : près de 39 % des victimes de débits frauduleux affrontent de nouveaux incidents et environ 30 % des victimes d’arnaques signalent une répétition des approches frauduleuses. Les escrocs exploitent souvent les bases de données de victimes déjà ciblées.
Pour réduire ce risque, plusieurs axes de prévention s’imposent :
- Assainir l’écosystème numérique : suppression des comptes compromis, vérification des adresses de récupération, contrôle des applications ayant accès aux comptes.
- Renforcer les habitudes de cybersécurité : usage d’un gestionnaire de mots de passe, limitation des informations personnelles partagées en ligne, méfiance systématique vis‑à‑vis des demandes de codes reçues par téléphone.
- Analyser en détail l’arnaque subie : identifier les signaux ignorés, les biais émotionnels exploités (urgence, compassion, peur, convoitise) pour ne plus tomber dans des schémas similaires.
- Partage d’expérience avec des proches ou au sein de communautés d’entraide, afin de transformer l’épisode en ressource de vigilance pour d’autres.
Loin de se limiter à des gestes techniques, la prévention englobe aussi une posture mentale : refuser la pression du temps, vérifier systématiquement les identités via un canal indépendant, se réserver un délai de réflexion avant tout engagement financier, en particulier face aux promesses de gains rapides ou aux urgences téléphoniques.
Signalements, aides en ligne et articulation avec la justice
De nombreux internautes hésitent encore sur le bon canal de signalement. Pourtant, les plateformes officielles et les services d’assistance jouent un rôle complémentaire de la plainte pénale. Ils orientent les victimes, alertent les opérateurs, et fournissent des conseils concrets adaptés à chaque type d’arnaque.
Les réactions observées montrent que :
- 48 % des victimes seulement entreprennent des démarches formelles ;
- parmi celles ayant perdu de l’argent, 66 % effectuent un signalement ;
- 27 % des personnes ayant évité une arnaque attribuent leur vigilance à un signalement ou à une information reçue en amont.
Ces chiffres confirment l’utilité des alertes et des retours d’expérience publics. En signalant une tentative ou une escroquerie, la victime contribue concrètement à protéger d’autres internautes, tout en consolidant son propre dossier en cas de procédure ultérieure.
En pratique, un parcours complet contre une arnaque internet combine :
- des actions d’urgence (sécurisation des comptes, opposition, changement de mots de passe) ;
- un signalement en ligne lorsque l’arnaque utilise une plateforme, un site ou un canal susceptible de nuire à d’autres ;
- un dépôt de plainte formel pour enclencher la dimension pénale et soutenir les démarches bancaires ;
- un suivi régulier auprès de la banque, des services d’enquête et, le cas échéant, des organismes d’aide aux victimes.
Cette approche globale renforce la capacité de réaction individuelle, mais aussi la réponse collective face à des escroqueries désormais massives, structurées et financièrement très coûteuses pour la société.
Donnez votre avis
Soyez le 1er à noter cet article
Partagez cet article maintenant !

Ce contenu a été rédigé par Pierre Sabatier
Je monte les dossiers de crédit immobilier du cabinet. Concrètement : je lis les trois derniers bulletins, je recalcule le reste à vivre avant la banque, et je décide de l'ordre dans lequel on présente le dossier. C'est ce classement qui fait basculer un accord, bien plus que le taux affiché en vitrine. Les dossiers que je préfère sont ceux qu'on a refusés ailleurs : indépendant de deux ans, expatrié payé en devise, acheteur de 61 ans. Il y a presque toujours un établissement qui dit oui, encore faut-il savoir lequel et dans quel ordre l'appeler.
