

Le minimum vieillesse, désormais appelé ASPA (allocation de solidarité aux personnes âgées), garantit un revenu de base aux seniors qui disposent de faibles retraites. Entre plafonds de ressources, récupération sur succession, démarches et délais, le dispositif soulève de nombreuses questions concrètes.
Les montants évoluent en 2026, les règles de calcul des ressources se précisent et les contrôles se renforcent. Avant de déposer une demande, un point complet évite les mauvaises surprises, les retards de versement et les erreurs irréversibles.
| Élément clé | Ce qu’il faut retenir |
|---|---|
| Objectif de l’ASPA | Assurer un revenu minimum aux personnes âgées disposant de faibles ressources. |
| Âge minimum | Généralement 65 ans, sauf exceptions pour inaptitude au travail ou situations particulières. |
| Ressources prises en compte | Revenus professionnels, pensions, aides diverses, patrimoine générant des revenus. |
| Montant maximum annuel | Différent pour une personne seule ou un couple. Montant ajusté en fonction des ressources réelles. |
| Remboursement après décès | Possible si le patrimoine dépasse un certain seuil, selon les règles de récupération de l’État. |
| Démarches | Dossier à déposer auprès de la caisse de retraite, complété d’un justificatif de ressources. |
Simulateur ASPA 2024 – Allocation de Solidarite aux Personnes Agees
Estimez votre eligibilite et le montant de votre allocation
Ressources prises en compte
- Pensions de retraite (base + complementaire)
- Pensions de reversion
- Revenus de placements financiers (livrets, assurance-vie, etc.)
- Revenus locatifs
- Autres revenus reguliers
Ressources NON prises en compte
- Allocations logement (APL, ALS, ALF)
- Prestations familiales
- Retraite du combattant
- Aides sociales departementales
Minimum vieillesse et ASPA : définition, objectifs et public concerné
L’ASPA, allocation de solidarité aux personnes âgées, remplace l’ancien minimum vieillesse. Elle complète les petites retraites et certains revenus professionnels pour atteindre un niveau de ressources jugé suffisant par la législation sociale. Le dispositif relève de la solidarité nationale et s’adresse aux seniors qui vivent en France avec des moyens limités.
L’ASPA constitue une prestation différentielle : l’organisme de retraite compare vos ressources aux plafonds en vigueur et verse uniquement la différence. Elle ne fonctionne donc pas comme une retraite classique, mais comme un complément financé par l’État et géré par les caisses de retraite (CNAV, MSA, caisses de retraite de base des salariés, régimes spéciaux).
Le terme « minimum vieillesse » reste très présent dans le langage courant, dans les médias et même dans certaines démarches locales. Sur le plan juridique, le terme exact correspond à l’ASPA. Les formulaires officiels et les notices explicatives utilisent d’ailleurs cette appellation.

Conditions générales pour bénéficier du minimum vieillesse ASPA
L’accès à l’ASPA repose sur un ensemble de critères cumulatifs. Chaque condition fait l’objet de contrôles par les caisses de retraite et peut donner lieu à des demandes de justificatifs complémentaires. Une analyse précise de votre situation évite les refus et les retards.
Âge requis pour l’ASPA
L’ASPA vise principalement les personnes âgées ayant atteint un certain âge plancher. En règle générale, la demande intervient à partir de l’âge légal de la retraite à taux plein sans condition de durée d’assurance (âge du taux plein automatique). Cet âge varie selon l’année de naissance et les réformes successives.
Dans certains cas spécifiques (anciens combattants, invalidité, inaptitude au travail), un accès anticipé peut exister via d’autres dispositifs, mais l’ASPA elle-même reste ancrée dans la logique de fin de carrière. Les caisses de retraite vérifient systématiquement l’âge au moment du dépôt du dossier.
Conditions de résidence pour l’ASPA
Le minimum vieillesse s’adresse aux personnes qui résident de façon stable et régulière en France. Les règles précisent notamment :
- une résidence principale fixée en France métropolitaine ou en Outre-mer ;
- une présence effective sur le territoire pendant une durée minimale chaque année (généralement au moins 6 mois) ;
- l’absence de résidence principale à l’étranger.
Les caisses de retraite peuvent demander des justificatifs de domicile récents, des attestations d’hébergement ou des échanges avec la caisse d’allocations familiales (CAF) afin de confirmer la réalité de la résidence. Les déplacements ponctuels à l’étranger restent admis, mais un séjour prolongé entraîne une suspension ou une suppression de l’ASPA.

Nationalité et situation des étrangers
Les bénéficiaires étrangers accèdent à l’ASPA sous réserve de respecter plusieurs conditions spécifiques. Ils doivent notamment :
- disposer d’un titre de séjour valide au moment de la demande ;
- résider en France de manière stable et régulière ;
- déclarer l’ensemble de leurs ressources, en France et à l’étranger ;
- respecter, le cas échéant, des conditions de durée de séjour antérieur sur le territoire.
La situation des ressortissants européens, des réfugiés, des bénéficiaires de la protection subsidiaire ou des personnes apatrides relève de règles encore plus spécifiques. Un échange approfondi avec la caisse de retraite ou le Centre communal d’action sociale (CCAS) de la commune permet de clarifier ces points.
« Pour les personnes étrangères, l’ASPA suppose un titre de séjour en cours de validité, une résidence habituelle en France et une transparence complète sur les ressources perçues à l’étranger. »
Montant du minimum vieillesse ASPA en 2026 : chiffres officiels
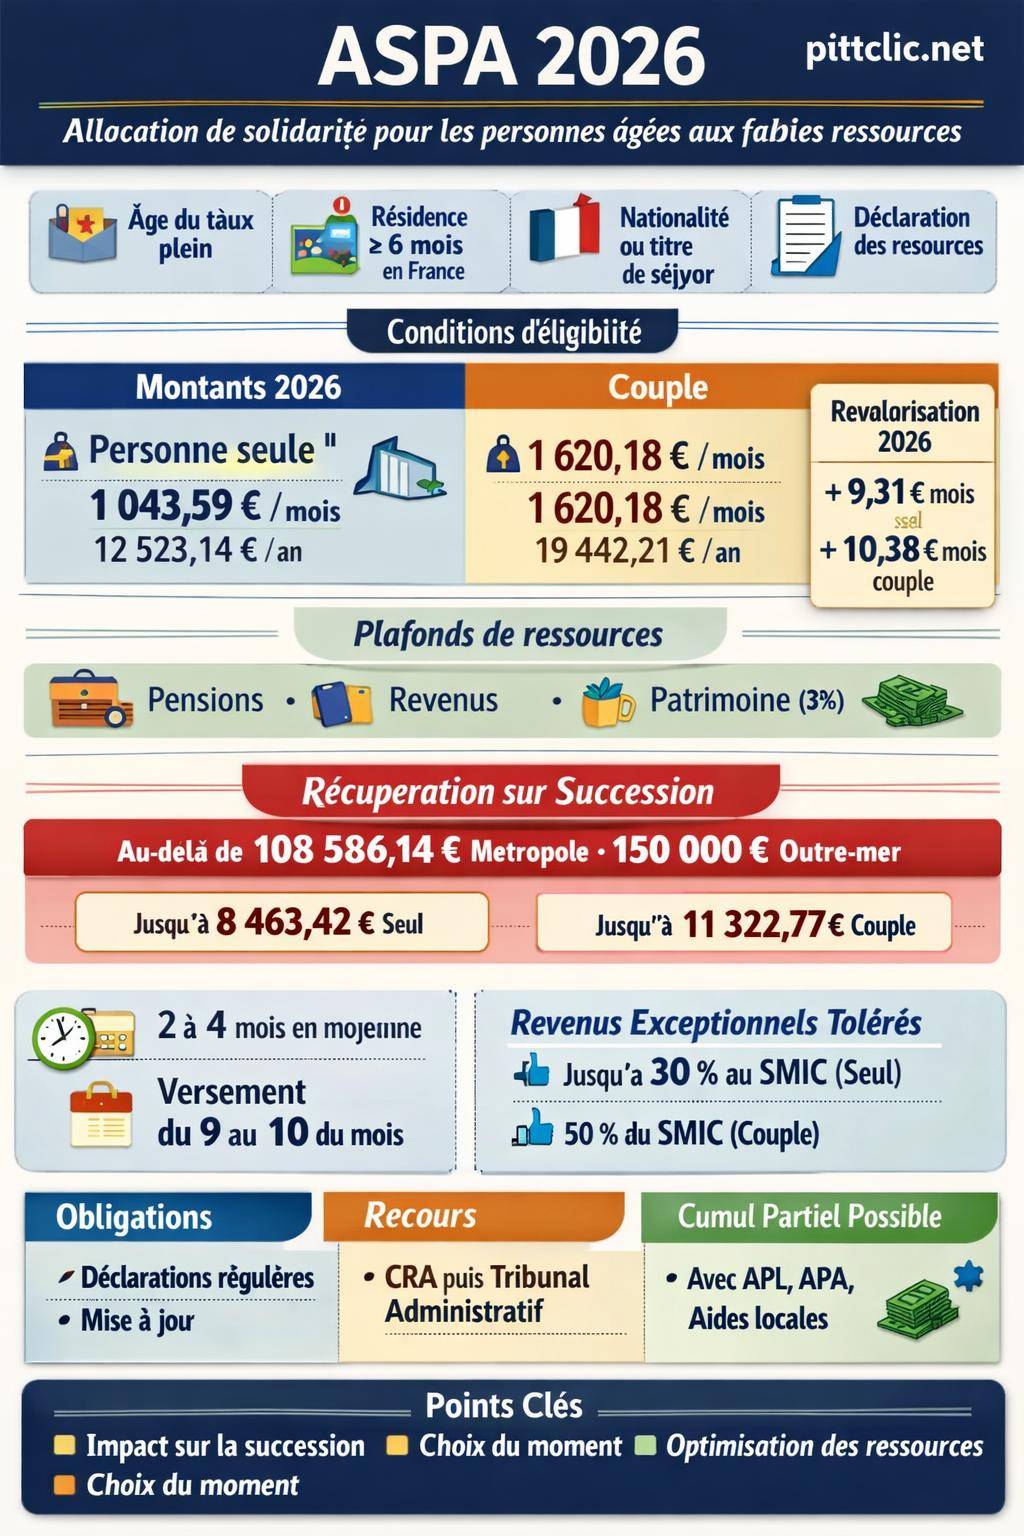
En 2026, le minimum vieillesse évolue à la hausse. Les montants du plancher de ressources garanti sont désormais les suivants :
| Situation | Montant mensuel ASPA 2026 | Montant annuel ASPA 2026 |
|---|---|---|
| Personne seule | 1 043,59 € | 12 523,14 € |
| Couple (mariés, pacsés ou concubins) | 1 620,18 € | 19 442,21 € |
Ces montants correspondent au niveau de ressources minimum garanti ASPA incluse. L’allocation intervient en complément des pensions de retraite, des revenus professionnels résiduels et d’autres ressources prises en compte. Lorsque vos ressources dépassent ces montants, l’ASPA n’est plus versée.

Évolution des montants ASPA entre 2025 et 2026
Entre 2025 et 2026, les montants d’ASPA progressent modérément. Cette revalorisation tient compte notamment de l’inflation et de la politique de soutien au pouvoir d’achat des retraités modestes. Les chiffres d’augmentation sont les suivants :
| Situation | Montant 2025 | Montant 2026 | Hausse mensuelle (en €) |
|---|---|---|---|
| Personne seule | 1 034,28 € | 1 043,59 € | + 9,31 € |
| Couple | 1 609,80 € | 1 620,18 € | + 10,38 € |
Ces montants constituent des repères précieux pour vérifier votre éligibilité et simuler votre futur niveau de ressources. Ils servent également de base aux services sociaux pour orienter les personnes âgées vers l’ASPA ou d’autres solutions, comme les aides sociales pour personne âgée versées par les départements.
Plafonds de ressources ASPA 2026 : limites à ne pas dépasser
Le minimum vieillesse répond à une logique de plafonds de ressources. L’ASPA intervient uniquement si vos revenus restent en dessous de seuils précis. En 2026, les plafonds se confondent avec les montants maximum d’ASPA, ce qui facilite la lecture :
| Situation | Plafond mensuel de ressources | Plafond annuel de ressources |
|---|---|---|
| Personne seule | 1 043,59 € | 12 523,14 € |
| Couple | 1 620,18 € | 19 442,21 € |
Si vos ressources sont inférieures à ces montants, l’ASPA complète la différence. Si vos ressources sont supérieures, l’ASPA n’est pas attribuée. En cas de dépassement ponctuel, la caisse peut réexaminer la situation sur une période plus longue afin de lisser les variations.
Période de référence pour l’évaluation des ressources
Les caisses de retraite examinent vos ressources sur une période de référence standard, afin de calculer un revenu moyen. En 2026, la règle générale retient :
- les 3 derniers mois pour l’évaluation principale ;
- un réexamen sur 12 mois si vos ressources dépassent le plafond sur les 3 mois récents.
Ce double mécanisme permet de ne pas pénaliser les personnes qui ont perçu un revenu exceptionnel ponctuel (indemnité de départ, rappel de pension, vente isolée de biens, etc.). Sur 12 mois, la caisse apprécie la régularité de vos ressources et ajuste le montant d’ASPA en conséquence.
Ressources prises en compte pour l’ASPA
L’ASPA tient compte d’un large panel de revenus, directs ou indirects. La logique reste simple : tout ce qui contribue réellement à votre niveau de vie doit figurer dans la déclaration. Les principales ressources retenues sont :
- pensions de retraite (de base et complémentaires) françaises ou étrangères ;
- pensions alimentaires versées par un ex-conjoint ou un membre de la famille ;
- revenus professionnels encore perçus (salariés, indépendants, cumul emploi-retraite) ;
- revenus des biens mobiliers et immobiliers, calculés le plus souvent sur la base d’un taux forfaitaire de 3 % de la valeur des biens (comptes, placements, biens loués ou non) ;
- biens donnés à un tiers (donations antérieures), considérés comme une ressource potentielle dans certains calculs.
La caisse de retraite reconstitue ainsi une image fidèle de votre patrimoine productif de revenus. L’absence de déclaration complète entraîne des régularisations, des indus et parfois des pénalités.
Ressources exclues du calcul ASPA
Certaines prestations restent exclues du calcul des ressources pour l’ASPA. Elles ne réduisent donc pas le montant de votre allocation. Les principales exclusions sont :
- AAH (allocation aux adultes handicapés), sauf cas particuliers ;
- ALS, APL, APA (aides au logement et allocation personnalisée d’autonomie) ;
- prestations familiales (allocations familiales, complément familial, etc.) ;
- PCH (prestation de compensation du handicap) ;
- aide de la Légion d’honneur ;
- bourses de l’État accordées aux étudiants ou stagiaires.
La distinction entre ressources prises en compte et ressources exclues influence directement le montant d’ASPA. Un entretien avec un travailleur social ou un conseiller retraite clarifie les cas limite, notamment en présence d’indemnités ou d’aides locales.
Traitement des revenus exceptionnels et variations de ressources
Les personnes âgées perçoivent parfois des revenus exceptionnels sur une courte période : prime de départ, capital de retraite complémentaire, régularisation de loyers, vente ponctuelle d’un bien. Sans aménagement, ces montants annuleraient l’ASPA sur plusieurs mois voire plus.
Le dispositif prévoit donc des règles spécifiques de tolérance pour certains revenus exceptionnels. En 2026, le régime admet :
- pour une personne seule : des revenus exceptionnels cumulés jusqu’à 30 % du SMIC brut sur 3 mois ;
- pour un couple : des revenus exceptionnels cumulés jusqu’à 50 % du SMIC brut sur 3 mois.
Dans cette limite, ces revenus ne remettent pas en cause l’ASPA ou la réduisent seulement de façon modérée. Au-delà, la caisse procède à une réévaluation plus large sur 12 mois, ce qui lisse l’impact sur la durée.
« Les revenus exceptionnels restent tolérés dans certaines proportions afin de ne pas sanctionner un événement ponctuel qui ne reflète pas le niveau de vie habituel de la personne âgée. »
Récupération de l’ASPA sur succession : règles patrimoniales 2026
L’ASPA n’est pas une prestation contributive comme une retraite classique. Après le décès du bénéficiaire, une partie des sommes versées peut être récupérée sur la succession. Ce mécanisme vise à réserver la solidarité nationale aux personnes disposant d’un patrimoine modeste.
Seuils de patrimoine pour la récupération sur succession
En 2026, la récupération intervient uniquement si la valeur nette de la succession dépasse un certain seuil. La législation prévoit :
- en métropole : un seuil de patrimoine de 108 586,14 € ;
- en Outre-mer : un seuil de patrimoine de 150 000 €.
En dessous de ces seuils, la succession n’est pas sollicitée pour rembourser l’ASPA. Au-dessus, les organismes peuvent exercer un droit de recours sur succession dans la limite de montants plafonnés. En 2026, la hausse du seuil par rapport à 2025 atteint 969,54 €, ce qui allège légèrement la pression sur les patrimoines modestes.
Montants récupérables en 2026
Le montant récupérable ne correspond pas à l’ensemble des sommes versées au titre de l’ASPA. La réglementation fixe des plafonds spécifiques :
- pour une personne seule : jusqu’à 8 463,42 € récupérables ;
- pour un couple : jusqu’à 11 322,77 € récupérables.
La récupération ne s’effectue que sur la partie de la succession qui dépasse le seuil de patrimoine. En pratique, les héritiers reçoivent donc la majeure partie des biens, sauf cas de patrimoines élevés. Les caisses notifient les ayants droit et appliquent les procédures classiques de recouvrement.
Comparatif : ASPA, retraite contributive et autres aides aux personnes âgées
Le minimum vieillesse n’intervient pas isolément. Il s’articule avec d’autres dispositifs comme la retraite de base, la retraite complémentaire, l’aide sociale départementale ou les aides au logement. Un tableau comparatif éclaire les différences essentielles.
| Dispositif | Nature | Conditions principales | Récupération sur succession |
|---|---|---|---|
| ASPA (minimum vieillesse) | Allocation différentielle de solidarité | Âge, résidence stable, plafonds de ressources | Oui, au-delà d’un seuil de patrimoine |
| Retraite de base | Pension contributive | Trimestres cotisés, âge légal de départ | Non |
| Retraite complémentaire | Pension contributive par points | Points acquis, âge de liquidation | Non |
| Aide sociale à l’hébergement (ASH) | Aide sociale départementale | Faibles ressources, séjour en EHPAD ou USLD | Oui, selon les règles d’aide sociale |
| APA (allocation personnalisée d’autonomie) | Aide à la dépendance | Perte d’autonomie avérée (GIR 1 à 4) | Non |
Une articulation fine entre ces différents dispositifs améliore l’équilibre financier des personnes âgées. Les départements, les CCAS et les caisses de retraite orientent les bénéficiaires vers les outils complémentaires, notamment via des dispositifs d’aide sociale pour personne âgée.
Démarches administratives pour demander l’ASPA
La demande d’ASPA suit un circuit clairement défini. Une préparation en amont limite les allers-retours, les demandes de pièces complémentaires et les interruptions de paiement. Les étapes s’enchaînent logiquement, de l’évaluation de la situation à l’envoi du dossier complet.
Étapes clés de la demande d’ASPA
En pratique, la procédure de demande d’ASPA s’organise autour des étapes suivantes :
- vérifier l’éligibilité aux plafonds de revenus en comparant vos ressources aux montants 2026 ;
- réunir les documents nécessaires (identité, ressources, situation familiale, logement) ;
- informer la caisse de retraite compétente (CNAV, MSA, autre régime) de votre intention de déposer une demande ;
- remplir le formulaire ASPA officiel, disponible auprès des caisses, des CCAS ou en ligne ;
- réaliser une déclaration de revenus trimestrielle avant la demande lorsque la caisse le demande pour stabiliser la situation ;
- déclarer toutes les ressources, en France et à l’étranger, avec pièces justificatives ;
- déclarer les ressources du conjoint ou du partenaire si vous vivez en couple ;
- envoyer le dossier complet à la caisse responsable de votre retraite principale ou au CCAS si vous n’avez jamais travaillé.
Les polypensionnés (plusieurs régimes de retraite) transmettent la demande à la caisse la plus importante en termes de droits, qui devient l’interlocuteur principal pour l’ASPA.
Documents à fournir
Un dossier ASPA complet repose sur un socle de pièces justificatives permettant à la caisse de vérifier votre identité, votre résidence et vos ressources. Les documents couramment exigés sont :
- pièce d’identité (carte nationale, passeport, titre de séjour) ;
- justificatif de domicile de moins de 6 mois (facture, quittance, attestation d’hébergement) ;
- RIB pour le versement de l’allocation ;
- preuves des revenus actuels : avis d’imposition, relevés de pensions, bulletins de salaire, attestations diverses ;
- document attestant la situation familiale : livret de famille, jugement de divorce, convention de PACS ;
- justificatif de propriété si vous possédez votre logement ou d’autres biens immobiliers ;
- titre de séjour valide pour les personnes de nationalité étrangère.
La caisse peut demander des pièces supplémentaires en cas de situations particulières : compte à l’étranger, pension étrangère, donation antérieure, activité professionnelle résiduelle, etc.
Organismes compétents : à qui adresser la demande d’ASPA ?
Le bon interlocuteur dépend de votre régime de retraite et de votre parcours professionnel. La gestion de l’ASPA suit la logique suivante :
- CNAV et caisses de retraite de base du régime général pour les anciens salariés du privé ;
- MSA (Mutualité sociale agricole) pour les pensions agricoles ;
- caisse de retraite la plus importante pour les polypensionnés (plusieurs régimes) ;
- CCAS (Centre communal d’action sociale) pour les personnes n’ayant jamais travaillé ou n’ayant pas de caisse de retraite identifiée.
Les services sociaux municipaux accompagnent fréquemment les personnes âgées dans la constitution du dossier, surtout en cas d’isolement ou de difficultés avec les démarches dématérialisées. Les assistants sociaux des hôpitaux, des EHPAD et des services gérontologiques jouent également un rôle clé dans l’orientation vers l’ASPA.
Délais de traitement et date de versement de l’ASPA
L’obtention de l’ASPA n’intervient pas immédiatement après le dépôt du dossier. Les caisses de retraite doivent vérifier les ressources, contrôler les pièces justificatives et, parfois, échanger avec d’autres administrations. Ces différents contrôles expliquent les décalages entre la demande et le premier paiement.
Délais légaux et délais réels
La législation prévoit un délai légal maximum de 6 mois pour le traitement d’une demande d’ASPA. En théorie, les caisses visent un délai moyen compris entre 2 et 4 mois. Dans la pratique, certaines situations aboutissent à des délais pouvant aller jusqu’à 12 mois, surtout lorsque :
- des justificatifs manquent ou arrivent tardivement ;
- les caisses subissent une surcharge de dossiers (périodes de vacances, réformes, pics saisonniers) ;
- des échanges sont nécessaires avec des organismes étrangers ou des services fiscaux.
Ces écarts entre le délai théorique et le délai réel expliquent les tensions financières vécues par de nombreux bénéficiaires durant la période de transition entre la retraite et l’ASPA.
Date de début de droit et calendrier de paiement
Lorsque la demande est acceptée, l’ASPA prend effet de manière rétroactive à partir :
- du 1er jour du mois suivant la demande régulière ;
- ou d’une date précisée dans la notification en cas d’éléments spécifiques (régularisation, rectification de ressources).
Le versement mensuel intervient ensuite entre le 9 et le 10 de chaque mois, en même temps que les pensions de retraite dans la plupart des régimes. Les arriérés éventuels (paiements dus depuis la date de droit) sont versés en une ou plusieurs fois, selon la politique interne de la caisse.
Obligations du bénéficiaire ASPA : déclarations et contrôles
L’obtention de l’ASPA s’accompagne d’obligations déclaratives strictes. Le bénéficiaire doit tenir informée sa caisse de retraite de tout changement susceptible d’influencer le montant de l’allocation : ressources, situation familiale, résidence, patrimoine. L’absence de mise à jour expose à des rappels de trop-perçu.
Déclarations régulières de ressources
La caisse peut demander des déclarations de ressources périodiques (trimestrielles ou annuelles) afin de vérifier que les plafonds restent respectés. Ces déclarations portent sur :
- les pensions et retraites ;
- les revenus professionnels éventuels ;
- les revenus de capitaux, loyers et biens immobiliers ;
- les pensions alimentaires et autres rentes.
Tout changement majeur (héritage, vente d’un bien, nouvelle pension, mise en couple) doit également être signalé spontanément, sans attendre la prochaine campagne de déclaration.
Situation particulière des bénéficiaires étrangers
Les personnes de nationalité étrangère titulaires de l’ASPA sont soumises à des obligations renforcées :
- justifier régulièrement de la validité du titre de séjour ;
- attester de la résidence stable et régulière en France ;
- déclarer les ressources perçues à l’étranger (pensions, biens, placements).
En cas de séjour prolongé hors de France ou de perte de titre de séjour, la caisse peut suspendre ou supprimer l’ASPA. Les contrôles demeurent réguliers, surtout lorsque des éléments laissent supposer une résidence principale à l’étranger.
Recours et contestations en cas de refus ou de litige ASPA
Un refus d’ASPA, un montant jugé insuffisant ou une décision de récupération sur succession peuvent être contestés. Le droit à recours suit un cadre procédural accessible, sans frais et structuré en plusieurs niveaux d’instance.
Commission de recours amiable (CRA)
En cas de désaccord avec une décision liée à l’ASPA (refus, montant, interruption, indus), le premier niveau de contestation passe par la Commission de recours amiable (CRA) de la caisse concernée. La procédure se déroule ainsi :
- envoi d’un courrier motivé, accompagné des pièces justificatives, dans les délais indiqués sur la notification ;
- instruction du dossier par la commission interne de la caisse ;
- réponse de la CRA dans un délai de 2 mois en principe.
Ce recours reste gratuit et ne nécessite pas obligatoirement l’assistance d’un avocat. Un accompagnement par un travailleur social ou une association de défense des retraités améliore cependant la clarté des arguments.
Recours devant le tribunal administratif
Si la réponse de la CRA ne convient pas ou si aucun retour n’intervient dans le délai, un recours contentieux peut être introduit devant le tribunal administratif compétent. Ce niveau de recours intervient en dernier ressort, lorsque les discussions amiables n’ont pas abouti.
Le juge administratif examine la légalité de la décision contestée au regard des textes en vigueur. La procédure reste gratuite, mais l’appui d’un professionnel du droit social ou d’une association spécialisée apporte une réelle valeur ajoutée, surtout pour les dossiers complexes (successions, ressources à l’étranger, polypensionnés).
« Le recours amiable constitue une étape clé. De nombreux litiges se résolvent à ce stade lorsque le dossier est bien argumenté et appuyé par des justificatifs solides. »
Articulation de l’ASPA avec les autres aides sociales aux personnes âgées
Le minimum vieillesse intervient souvent dans un paysage plus large d’aides sociales, de prestations de retraite et de soutiens locaux. Une vision globale de l’ensemble des droits financiers améliore le niveau de vie des seniors aux revenus modestes.
AdministrationComment se connecter à votre compte webmail ac-dijon ?Les principaux compléments à l’ASPA sont :
- les aides au logement (APL, ALS), non prises en compte dans le calcul de l’ASPA ;
- l’APA pour les personnes en perte d’autonomie à domicile ou en établissement ;
- les aides sociales départementales à l’hébergement, à domicile ou aux transports ;
- les aides locales des communes et des CCAS (colis alimentaires, aides ponctuelles, réductions de tarifs) ;
- les prestations familiales ou d’invalidité éventuellement maintenues.
Une démarche structurée vers les services sociaux, la CAF pour les aides CAF, le département et les associations complète l’accès à l’ASPA. L’objectif consiste à bâtir un budget cohérent en combinant les différents leviers disponibles.
Points stratégiques à examiner avant de demander l’ASPA
Avant de se lancer dans la procédure de demande, un examen stratégique de votre situation financière et familiale aligne mieux l’ASPA avec vos objectifs à long terme. Plusieurs aspects méritent une attention spécifique.
Impact sur la succession et transmission familiale
Pour les personnes qui possèdent un patrimoine immobilier ou financier, la récupération sur succession influence les choix. Une comparaison entre :
- les besoins de revenus immédiats pour vivre dignement ;
- le souhait de transmettre un capital significatif aux héritiers ;
- les autres leviers possibles (vente d’un bien, viager, épargne, rentes) ;
permet de décider si la demande d’ASPA reste pertinente. Dans de nombreux cas, l’ASPA joue un rôle d’amortisseur sans compromettre fortement la succession grâce aux seuils de patrimoine et aux plafonds de récupération.
Cumul avec une activité professionnelle ou des revenus complémentaires
Certains bénéficiaires continuent à exercer une petite activité ou perçoivent des revenus locatifs modestes. L’ASPA s’ajuste automatiquement : plus les ressources propres augmentent, plus le montant de l’allocation se réduit. Il ne s’agit pas d’un cumul intégral mais d’un montage proportionnel.
Une simulation chiffrée limite les mauvaises surprises. Elle montre parfois qu’une légère réduction de l’activité professionnelle ou une renégociation des loyers aboutissent à un équilibre plus favorable entre revenus personnels et ASPA, tout en respectant les plafonds.
Choix du moment de la demande
Le timing de la demande influence la durée de traitement, la rétroactivité potentielle et l’enchaînement avec la retraite. Un dépôt de dossier juste après la liquidation des retraites offre une vision plus précise des ressources réelles et réduit les ajustements ultérieurs.
En présence de revenus exceptionnels récents, attendre quelques mois améliore parfois le calcul sur la base d’une période de référence plus représentative, notamment lorsque la caisse examine les 3 ou 12 derniers mois. Cette réflexion se mène idéalement avec un conseiller retraite ou un travailleur social.
