

Ouvrir un compte bancaire à l’étranger quand on est fiscalement domicilié en France suscite toujours la même première question, souvent posée avec une pointe d’inquiétude : est-ce que j’ai le droit de faire ça ? La réponse est claire et elle mérite d’être dite dès la première ligne, sans détour marketing : oui, un résident français peut parfaitement ouvrir et détenir un compte offshore, à condition de le déclarer chaque année à l’administration fiscale. Ce n’est ni une zone grise ni une astuce de riche, c’est un droit encadré par des obligations précises.
Ce guide a pour objectif de démêler ce qui relève vraiment de la loi, ce qui relève du bon sens patrimonial, et ce qui relève des idées reçues encore trop répandues sur le sujet.
Pourquoi tant de confusion autour de la légalité ?
L’image du compte offshore reste marquée par les affaires médiatiques des années 2010 et par le fantasme du secret bancaire absolu. Or ce monde n’existe plus depuis l’entrée en vigueur de la norme d’échange automatique d’informations (CRS, Common Reporting Standard), à laquelle adhèrent aujourd’hui plus de cent pays. Concrètement, si vous détenez un compte en Suisse, à Singapour ou aux Émirats arabes unis, la banque transmet automatiquement les informations sur ce compte à l’administration fiscale française. Le secret bancaire n’a donc plus rien à voir avec la légalité de l’opération : il a simplement disparu.
Ce qui reste, en revanche, c’est votre obligation déclarative. Et c’est précisément là que la majorité des erreurs se produisent, non pas dans l’ouverture du compte elle-même, mais dans l’oubli ou le retard de sa déclaration.
ActualitéComment rédiger un exorde captivant pour votre discours ?Avant de se pencher sur cette partie administrative, il est utile de comparer les établissements qui acceptent réellement les résidents français dans de bonnes conditions, car toutes les banques ne se valent pas sur ce plan. Ce comparatif des meilleures banques en ligne offshore permet d’y voir plus clair avant de se lancer dans les démarches.

L’obligation déclarative, étape par étape
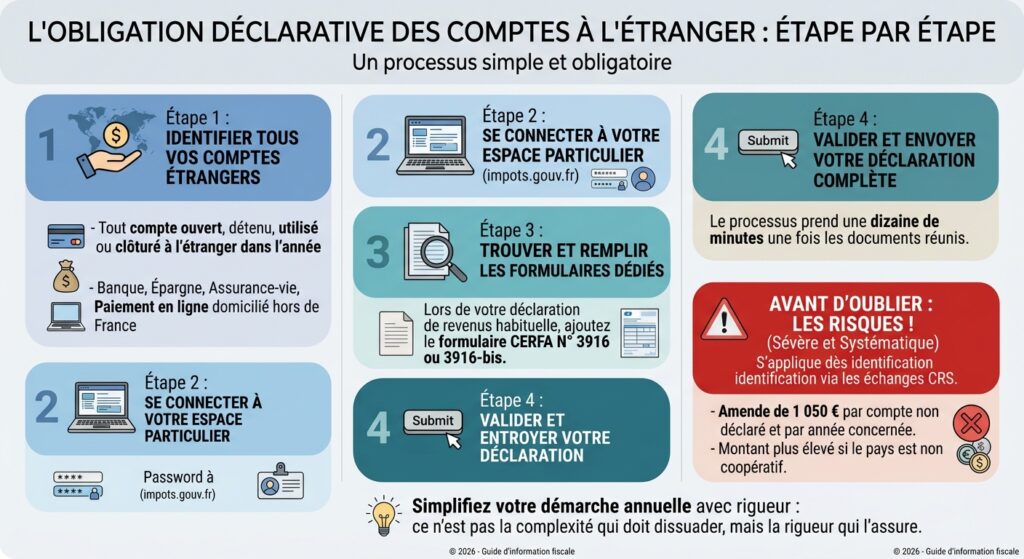
Tout compte ouvert, détenu, utilisé ou clôturé à l’étranger au cours d’une année doit être déclaré à l’administration française. Cette formalité se fait via le formulaire Cerfa numéro 3916 ou 3916-bis, à remplir en même temps que votre déclaration de revenus habituelle. Elle concerne aussi bien un compte courant qu’un compte d’épargne, une assurance-vie étrangère ou même certains comptes de paiement en ligne domiciliés hors de France.
L’oubli de cette déclaration expose à une amende de 1 050 euros par compte non déclaré et par année concernée, un montant qui grimpe si le compte est détenu dans un pays ou territoire considéré comme non coopératif. Ces sanctions ne sont pas théoriques : elles sont appliquées de manière systématique dès qu’un compte étranger est identifié par les services fiscaux via les échanges CRS.
La bonne nouvelle, c’est que cette démarche prend en réalité une dizaine de minutes une fois qu’on sait où chercher le bon formulaire. Ce n’est pas la complexité administrative qui doit dissuader d’ouvrir un compte à l’étranger, c’est simplement la rigueur qu’il faut y mettre chaque année.
Qui a réellement intérêt à ouvrir un compte offshore
Le terme offshore recouvre en réalité des situations et des profils très différents, et l’intérêt d’un tel compte ne se pose pas de la même façon selon votre situation.
Pour l’expatrié ou le futur expatrié, un compte à l’étranger permet souvent d’anticiper une installation dans un nouveau pays, de recevoir un salaire en devise locale ou de conserver un accès bancaire dans son pays d’origine si celui-ci n’est pas la France.
Pour l’investisseur ou le chef d’entreprise ayant une activité internationale, l’enjeu est surtout la gestion multidevise : pouvoir facturer, encaisser ou régler des fournisseurs en dollars, en francs suisses ou en livres sterling sans subir de frais de conversion à chaque opération.
Pour celui qui cherche avant tout à diversifier son patrimoine, l’idée est de ne pas concentrer l’intégralité de ses avoirs dans un seul système bancaire et une seule devise, une logique de prudence plus que d’optimisation fiscale.
Enfin, pour le retraité qui envisage de vivre une partie de l’année à l’étranger, disposer d’un compte local facilite considérablement la vie quotidienne, du paiement du loyer aux dépenses courantes.
ActualitéComment se connecter à messagerie neuf frCes profils n’ont pas les mêmes priorités, et c’est aussi pour cela qu’il n’existe pas une seule bonne banque offshore, mais plutôt une banque adaptée à chaque objectif.
Quels pays privilégier selon son objectif
Certaines juridictions restent plus adaptées que d’autres selon la finalité recherchée. La Suisse et le Luxembourg conservent une réputation de stabilité et de solidité pour la gestion patrimoniale de long terme, avec des seuils d’entrée souvent plus élevés. Les Émirats arabes unis attirent surtout les profils entrepreneuriaux grâce à une fiscalité avantageuse et une ouverture de compte relativement rapide. Andorre reste une option de proximité géographique intéressante pour les résidents du sud de la France. Enfin, les néobanques offshore friendly type Wise, Revolut ou certaines banques en ligne spécialisées séduisent surtout ceux qui recherchent avant tout la simplicité et la gestion multidevise au quotidien, sans les contraintes d’une banque privée traditionnelle.
Chaque juridiction implique un niveau de documentation, un dépôt minimum et un niveau d’accompagnement différents, ce qui rend la comparaison entre établissements presque aussi importante que le choix du pays lui-même.

Les erreurs les plus fréquentes à éviter
La première erreur consiste à penser qu’un compte offshore est automatiquement synonyme d’optimisation fiscale agressive. Ce n’est pas le cas : les revenus générés sur ce compte restent imposables en France selon les règles habituelles, exactement comme s’ils provenaient d’un compte français.
La deuxième erreur est de négliger la déclaration annuelle, souvent par méconnaissance plutôt que par volonté de dissimulation, ce qui n’empêche pourtant pas les sanctions de s’appliquer.
La troisième erreur est de choisir un établissement uniquement sur la base de sa réputation ou de son nom, sans vérifier concrètement les conditions d’ouverture pour un résident français, les frais réels de tenue de compte et la réactivité du service client en cas de blocage administratif.
Ce qu’il faut retenir avant de se lancer
Ouvrir un compte bancaire offshore en tant que résident français n’a rien d’illégal ni de compliqué en soi, à condition de respecter deux principes simples : déclarer chaque compte détenu à l’étranger et choisir un établissement réellement adapté à votre objectif, qu’il s’agisse d’expatriation, de diversification patrimoniale ou de gestion multidevise. La transparence fiscale n’est plus une option depuis la généralisation du CRS, mais elle n’enlève rien à la légitimité et à l’utilité de disposer d’un compte hors de France quand la situation le justifie.
