
Quand plusieurs crédits courent en même temps (prêt auto, crédit travaux, revolving, découvert qui dure), les mensualités finissent par peser sur le reste à vivre et compliquent l’accès à tout nouveau financement. Le rachat de crédit les regroupe en un seul prêt, avec une mensualité unique, ce qui permet souvent de ramener le taux d’endettement sous le seuil de 35 %.
Le choix de l’intermédiaire compte autant que l’opération elle-même. Courtiers indépendants, plateformes en ligne et réseaux d’agences ne traitent pas les dossiers de la même façon : les délais de réponse, le nombre de banques sollicitées et la capacité à défendre un dossier complexe (fichage FICP, endettement supérieur à 45 %) varient d’un acteur à l’autre. Le coût final dépend aussi des frais de dossier, de l’assurance emprunteur et des éventuelles indemnités de remboursement anticipé.
Nous avons comparé huit acteurs du courtage et du regroupement de prêts sur des critères concrets : types de crédits acceptés, profils éligibles, délais de déblocage, accompagnement et avis clients.
En bref : notre classement
- Bourse des crédits : courtier en ligne orienté vers les profils à endettement élevé (46 à 51 % dans ses études de cas), avec simulateur gratuit et conseillers joignables six jours sur sept
- Meilleurtaux : courtier généraliste depuis 1999, réponse annoncée sous 24 h et trésorerie intégrable à l’opération
- Cafpi : plus de 50 ans d’activité, comparatif avant/après systématique et large éventail de statuts acceptés
- Vousfinancer : réseau national de courtiers en agence, qui travaille avec des banques régionales et nationales
- Empruntis : courtier en ligne centré sur le rachat mixte conso-immobilier, pour les profils stables
- Ymanci : offre éditée sous 24 h et remboursement de la différence si l’emprunteur trouve un meilleur taux ailleurs
- Solutis : courtier indépendant depuis plus de 25 ans, adapté aux montages hypothécaires, prêts relais et portage
- Partners Finances : intermédiaire en regroupement de crédits depuis 1996, plus de 7 400 avis clients
|
Organisme |
Crédits regroupés |
Frais |
Profils acceptés |
Délai de réponse / déblocage |
Avis clients |
|
Bourse des crédits |
Conso, immo, mixte (régime conso si immo < 60 %) ; trésorerie possible |
Frais de dossier et, le cas échéant, frais de garantie |
CDI, fonctionnaires, retraités, TNS, propriétaires, locataires |
Étude 48 h à 10 jours ; déblocage 7 à 15 jours |
4,6/5 (3 885 avis Trustpilot) |
|
Meilleurtaux |
Conso, immo, dettes perso, mixte |
n.c. |
Propriétaires, locataires, salariés, indépendants, retraités |
Réponse sous 24 h annoncée |
4,8/5 (25 678 avis) |
|
Cafpi |
Conso, immo, prêt relais, mixte |
Frais de dossier (montant n.c.) ; IRA encadrées par la loi |
CDI, CDD, intérimaires, fonctionnaires, indépendants, libéraux, retraités |
Simulation en quelques minutes ; délai global n.c. |
4,7/5 (39 839 avis) |
|
Vousfinancer |
Conso, revolving, auto, immo |
Honoraires courtier uniquement |
Propriétaires, locataires |
n.c. |
n.c. |
|
Empruntis |
Conso, immo, dettes, mixte |
n.c. |
Situation stable, non fichés BdF, min. 2 prêts |
n.c. |
4,9/5 (35 447 avis) |
|
Ymanci |
Conso, immo, mixte, leasing (> 1 an) |
Intégrés au TAEG |
Salariés, fonctionnaires, retraités, indépendants, propriétaires, locataires |
Offre sous 24 h ; 10 à 30 jours au total |
n.c. |
|
Solutis |
Conso, immo, hypothécaire, prêt relais, crédit pro |
Simulation et étude gratuites |
n.c. |
Réponse de principe sous 24 h |
4,8/5 (657 avis) |
|
Partners Finances |
Conso, immo, mixte |
n.c. |
Propriétaires, locataires, salariés, artisans-commerçants |
Réponse de principe en jours ouvrés |
4,7/5 (7 433 avis) |
Bourse des crédits
Bourse des crédits est un courtier en ligne spécialisé dans le regroupement de crédits à la consommation : prêt personnel, crédit renouvelable, prêt auto, crédit travaux et découvert bancaire. Un prêt immobilier peut aussi entrer dans une opération mixte ; tant qu’il pèse moins de 60 % du total regroupé, l’opération reste soumise au régime du crédit à la consommation.
Son positionnement se lit surtout dans les dossiers qu’il met en avant. Les études de cas publiées concernent des emprunteurs à 46 %, 48 % et 51 % de taux d’endettement, soit bien au-delà du seuil de 35 % que retiennent la plupart des banques. La mensualité unique obtenue y est réduite de 20 à 50 %. C’est probablement la principale différence avec les autres acteurs du comparatif : ces profils très endettés sont au centre de ce qu’il documente, pas un cas limite. Les salariés en CDI, fonctionnaires, retraités et travailleurs non salariés sont éligibles, qu’ils soient propriétaires ou locataires.
Pour les démarches, le simulateur gratuit donne une première estimation sans engagement. L’étude du dossier prend ensuite entre 48 heures et 10 jours ouvrés selon sa complexité, et les fonds sont débloqués 7 à 15 jours après la signature de l’offre.
Le service client répond du lundi au vendredi de 8 h à 20 h et le samedi de 8 h à 17 h, avec un rappel immédiat possible par un expert. Ces horaires sont particulièrement utiles pour les salariés qui ne peuvent pas s’occuper de leur dossier pendant la journée. Le courtier est noté 4,6/5 sur 3 885 avis Trustpilot.
Bourse des crédits est probablement l’option la plus adaptée pour un emprunteur dont le taux d’endettement dépasse 40 %, puisque c’est précisément le type de dossier sur lequel il travaille.

Meilleurtaux
Meilleurtaux fait du courtage depuis 1999. Il traite le rachat de crédits à la consommation, de prêts immobiliers et les opérations mixtes, en mettant en concurrence un large panel de banques partenaires.
Selon le profil, la baisse de mensualité peut atteindre 60 %. L’opération peut aussi inclure une trésorerie supplémentaire, ce qui évite de souscrire un crédit à part pour des travaux ou l’achat d’un véhicule. Le site annonce une réponse sous 24 h.
Propriétaires, locataires, salariés, indépendants et retraités sont éligibles. Les avis clients (4,8/5 sur 25 678 évaluations) citent surtout la disponibilité et la compétence des conseillers dédiés.
C’est une option logique pour ceux qui préfèrent un courtier généraliste connu, avec beaucoup d’avis et un délai de réponse court.
Cafpi
Cafpi exerce comme intermédiaire en opérations de banque (IOBSP) depuis plus de 50 ans. Il regroupe crédits conso, crédits immobiliers et prêts relais, y compris dans des opérations mixtes ; à partir de 60 % d’immobilier dans le total, l’opération relève du régime du crédit immobilier.
Le parcours se déroule en quatre étapes : simulation en ligne, analyse par un courtier dédié, recherche d’offres auprès de plusieurs banques, puis signature. Avant de signer, l’emprunteur reçoit systématiquement un comparatif avant/après. Ce document est utile parce qu’il chiffre l’effet de l’opération à la fois sur la mensualité et sur le coût total.
La liste des statuts acceptés est l’une des plus larges du comparatif : CDI, CDD, intérimaires, fonctionnaires, indépendants, professions libérales et retraités. Un fichage FICP complique fortement le dossier sans le rendre impossible ; un dossier de surendettement, en revanche, bloque l’opération. Cafpi est noté 4,7/5 sur 39 839 avis.
Il est surtout pertinent pour les emprunteurs qui cumulent crédits conso et immobilier, ou dont le statut (CDD, intérim, profession libérale) complique l’accès au crédit, et qui veulent un suivi en agence.
Vousfinancer
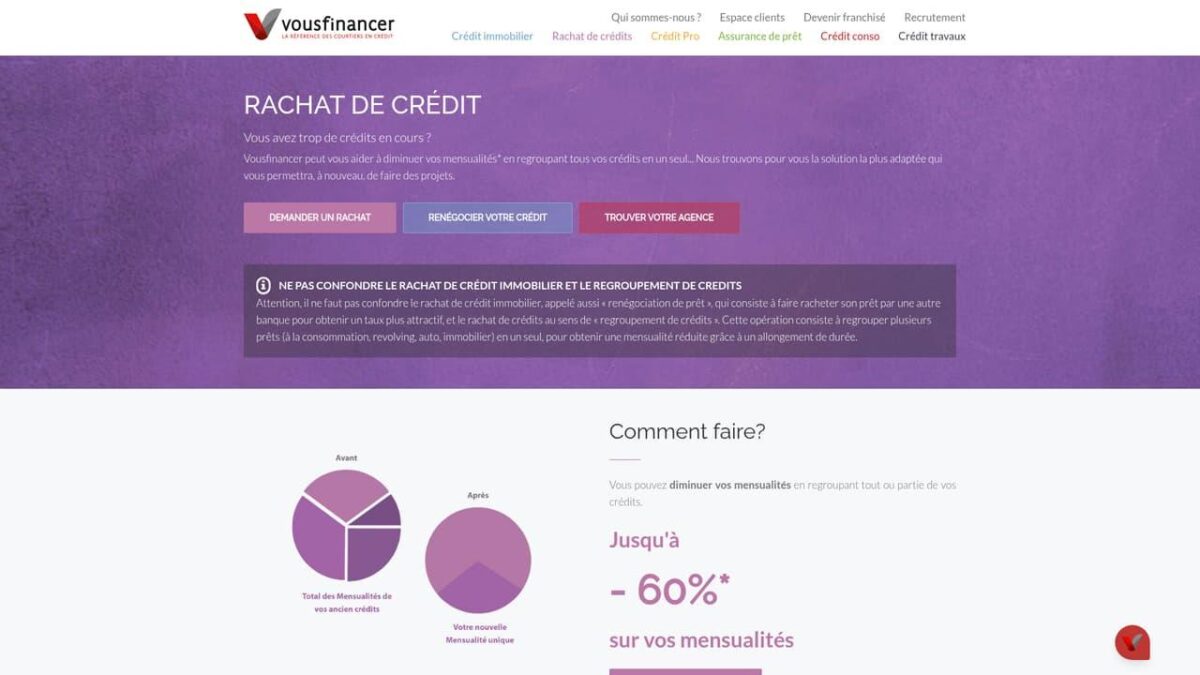
Vousfinancer fonctionne comme un réseau national de courtiers. Il regroupe crédits à la consommation, revolving, crédits auto et prêts immobiliers, avec un panel qui mêle banques nationales et établissements régionaux. Cette double couverture laisse plus de marge pour négocier les conditions.
Les conseillers montent le dossier et le présentent eux-mêmes aux banques. Propriétaires et locataires sont éligibles. Lorsqu’un crédit immobilier fait partie du rachat, un délai de réflexion légal de 10 jours s’applique.
Des simulateurs en ligne donnent une première estimation. Côté frais, seuls les honoraires du courtier s’ajoutent, et ils ne sont dus qu’une fois le crédit obtenu.
Ce fonctionnement convient aux emprunteurs qui préfèrent rencontrer un courtier près de chez eux, qui connaît les banques de sa région.

Empruntis
Empruntis traite le regroupement de prêts conso et, surtout, le rachat mixte qui intègre un crédit immobilier. Quand la part immobilière atteint 60 % du total, l’opération relève du régime du crédit immobilier, avec un taux en général plus bas qu’en crédit conso.
Les courtiers mettent en concurrence les banques partenaires pour négocier les conditions. La plateforme affiche 4,9/5 sur 35 447 avis.
Les conditions d’accès sont plus strictes que chez la plupart des autres acteurs : situation professionnelle stable, gestion bancaire sérieuse, absence de fichage à la Banque de France et au moins deux prêts en cours.
Empruntis a surtout du sens pour un profil stable qui a un prêt immobilier à intégrer dans l’opération.
Ymanci
Ymanci accepte un éventail de crédits assez large : prêt personnel, crédit auto, travaux, renouvelable, micro-crédit, découvert bancaire et même leasing si le contrat dépasse un an. Un crédit immobilier peut s’y ajouter ; à partir de 60 % du total, l’opération passe sous le régime du crédit immobilier.
L’offre de prêt peut être éditée sous 24 heures, et le traitement complet prend 10 à 30 jours, délai de rétractation de 14 jours compris. Le courtier s’engage aussi à rembourser la différence si l’emprunteur trouve un meilleur taux ailleurs. C’est probablement son argument le plus distinctif, puisqu’il reporte sur le courtier le risque d’avoir négocié un taux moins bon que le marché.
Tous les frais (dossier, assurance, IRA) sont intégrés au TAEG affiché, ce qui facilite la comparaison avec d’autres offres. Salariés, fonctionnaires, retraités et indépendants sont éligibles, propriétaires comme locataires. Un fichage FICP n’est pas forcément bloquant, mais il faudra apporter des garanties supplémentaires.
Ymanci convient à un emprunteur qui veut aller vite tout en gardant une vision claire du coût total.

Solutis
Solutis est un courtier indépendant installé depuis plus de 25 ans et immatriculé à l’ORIAS (n° 13002921). Son statut d’IOBSP non exclusif lui permet de présenter chaque dossier à plusieurs banques en même temps, parmi plus de 50 partenaires.
Son offre va au-delà du regroupement conso : crédit immobilier, prêt hypothécaire, prêt relais, crédit professionnel, vente à réméré et portage immobilier. C’est probablement ce qui le distingue le plus, puisque la vente à réméré et le portage n’apparaissent chez aucun autre acteur de ce comparatif.
La simulation et l’étude sont gratuites et sans engagement. La réponse de principe arrive sous 24 heures, et le déblocage peut suivre en quelques jours. Solutis est noté 4,8/5 sur 657 évaluations Trustpilot.
Il est particulièrement utile pour un emprunteur dont la situation demande un montage patrimonial (hypothèque, prêt relais, portage) plutôt qu’un simple regroupement de crédits conso.
Partners Finances
Partners Finances exerce dans le regroupement de crédits depuis 1996 et se présente comme le leader de l’intermédiation sur ce marché en France. Le courtier est agréé IOBSP, immatriculé à l’ORIAS (n° 07 036 794), et traite le rachat de crédits conso, immobiliers et les opérations mixtes.
Il accepte propriétaires, locataires, salariés et artisans-commerçants. La simulation gratuite en ligne débouche sur une réponse de principe en jours ouvrés, sous réserve de l’étude du dossier, puis des conseillers suivent le projet jusqu’à son terme.
La note globale est de 4,7/5 sur 7 433 avis.
Son ancienneté et son volume d’avis en font une option rassurante pour ceux qui veulent passer par un intermédiaire installé de longue date.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
FAQ
Quels critères utiliser pour choisir un organisme de rachat de crédit ?
Comparez d’abord le TAEG proposé, qui intègre frais de dossier, assurance emprunteur et indemnités de remboursement anticipé. C’est le seul indicateur qui reflète le coût réel de l’opération.
Vérifiez ensuite la largeur du panel bancaire : plus le courtier interroge de partenaires, plus la mise en concurrence joue en votre faveur. Le délai de traitement, la qualité de l’accompagnement et le volume d’avis clients vérifiables complètent l’évaluation.
Un rachat de crédit coûte-t-il plus cher au total ?
Dans la majorité des cas, oui. La mensualité baisse parce que la durée de remboursement s’allonge, ce qui génère davantage d’intérêts cumulés. Le coût total du crédit augmente donc mécaniquement.
L’intérêt de l’opération réside dans la gestion du budget mensuel : retrouver un reste à vivre suffisant et éviter les incidents de paiement. Avant de signer, comparez toujours le coût total avant et après regroupement, un document que le courtier doit fournir obligatoirement.
Peut-on faire racheter ses crédits en étant fiché FICP ?
Le fichage au FICP ne constitue pas une interdiction légale, mais il rend l’accès au rachat très difficile. La plupart des banques consultent ce fichier et refusent les dossiers fichés sans garantie solide.
Les emprunteurs propriétaires disposent d’une option : le rachat hypothécaire, où le bien immobilier sert de garantie. Des établissements spécialisés acceptent ces dossiers sous conditions strictes. En revanche, un dossier de surendettement déposé auprès de la Banque de France rend toute souscription impossible.
Quel délai prévoir entre la demande et le déblocage des fonds ?
Le délai varie selon la complexité du dossier. Une réponse de principe peut arriver sous 24 à 48 heures chez certains courtiers. Le processus complet, incluant l’étude approfondie, la négociation bancaire et le délai de rétractation légal (14 jours en conso, 10 jours en immobilier), prend généralement entre deux et six semaines.
Les dossiers simples (deux ou trois crédits conso, profil salarié en CDI) se traitent plus vite. Un montage mixte ou hypothécaire allonge le délai de déblocage de plusieurs semaines.
Quelle différence entre rachat de crédit conso, mixte et immobilier ?
Le rachat de crédit conso regroupe uniquement des prêts à la consommation (personnel, auto, revolving, découvert). Aucune garantie immobilière n’est requise, et le taux appliqué est celui du crédit à la consommation.
Si un prêt immobilier est intégré mais pèse moins de 60 % du total regroupé, l’opération est dite mixte et reste soumise au régime du crédit conso. À partir de 60 %, elle bascule dans le régime du crédit immobilier, généralement avec une garantie (hypothèque ou caution). Le taux est alors souvent plus bas, mais une garantie hypothécaire entraîne des frais de notaire. La durée peut atteindre 25 ans, contre une douzaine d’années en conso selon les établissements.