

Un prélèvement Crédit Mutuel vous paraît anormal, trop élevé ou simplement injustifié ? Les options de blocage existent, mais chaque geste a des conséquences sur votre compte, votre trésorerie et parfois même sur vos relations contractuelles.
En suivant une méthode structurée et en comprenant la différence entre opposition, révocation et contestation, vous gardez la main sur vos paiements sans vous mettre en difficulté avec votre banque ou votre créancier.
| Étapes clés | Actions essentielles |
| Identifier le prélèvement | Vérifier l’émetteur et la date avant d’engager la procédure. |
| Blocage via l’espace client | Accéder à la gestion des mandats SEPA pour suspendre un créancier instantanément. |
| Demande en agence | Contacter un conseiller pour finaliser ou confirmer le blocage. |
| Suivi | Contrôler les prochains mouvements pour s’assurer que le prélèvement est bien stoppé. |
Bloquer un prélèvement Crédit Mutuel : comprendre les enjeux avant d’agir
Un prélèvement SEPA sur votre compte Crédit Mutuel repose toujours sur un mandat de prélèvement que vous signez avec un créancier : opérateur téléphonique, fournisseur d’énergie, assureur, organisme de crédit, administration, etc. La banque exécute ensuite les ordres transmis par ce créancier, en se basant sur la Référence Unique de Mandat (RUM) et le numéro de compte.
Avant de bloquer un prélèvement, il reste utile de distinguer plusieurs réalités : un débit simplement erroné, un prélèvement devenu indésirable, une fraude ou une erreur de gestion. Chaque cas entraîne une stratégie spécifique au Crédit Mutuel : opposition ponctuelle, révocation définitive du mandat ou contestation après débit.
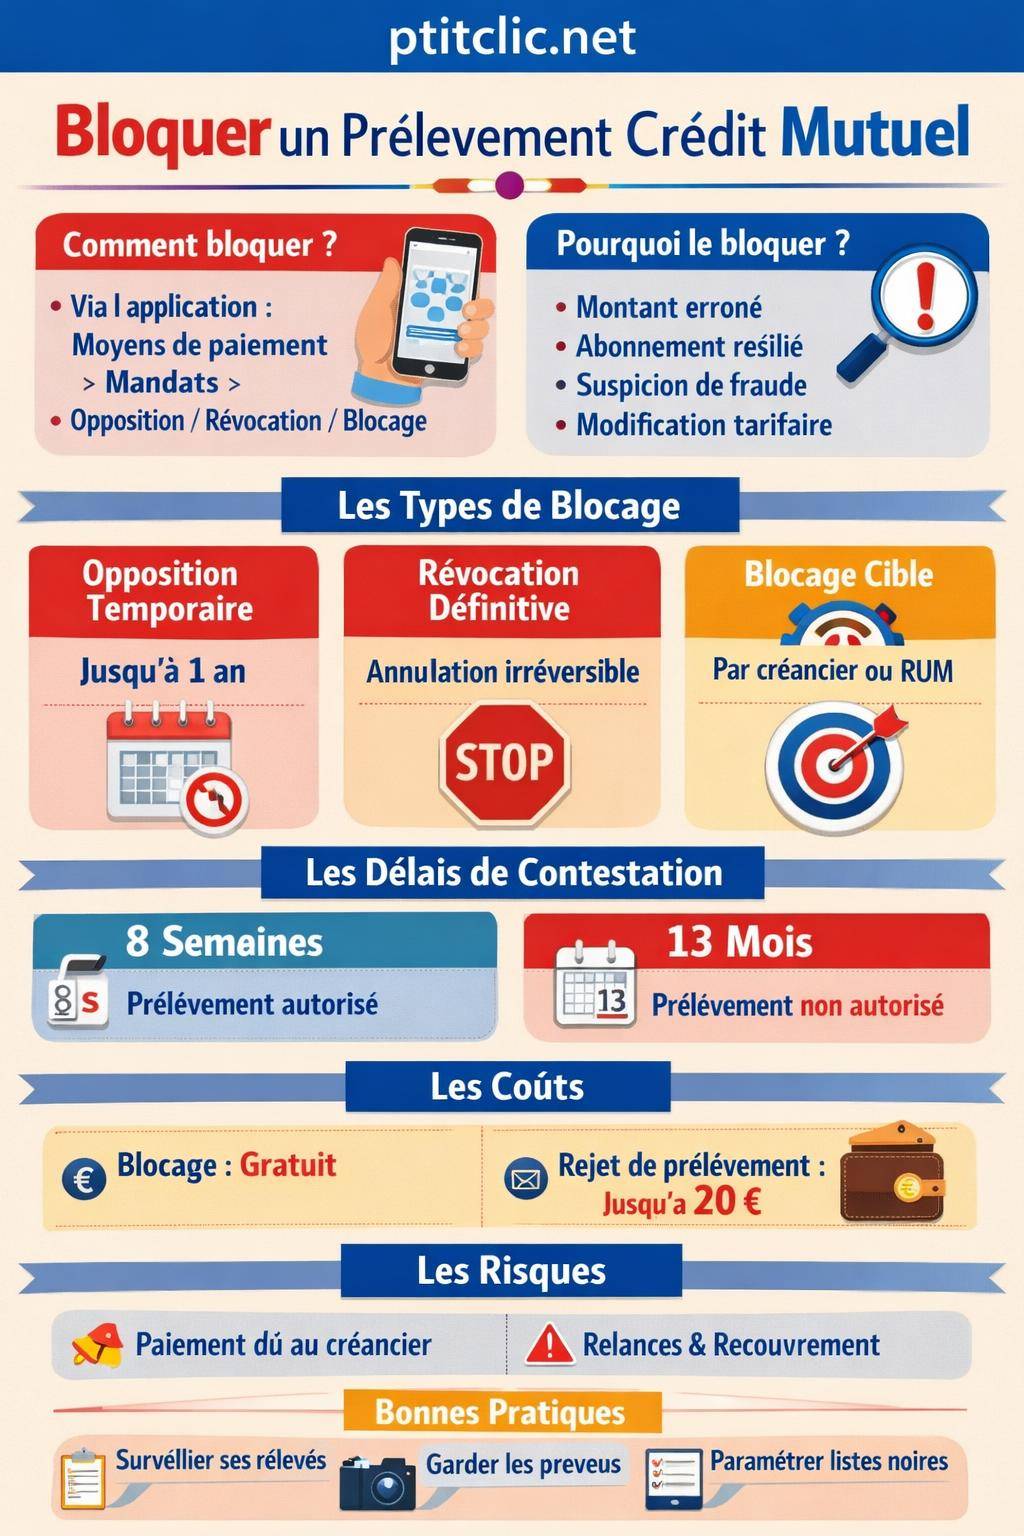
Crédit MutuelPourquoi avez-vous reçu un virement Cofidis sur votre compte ?Le système SEPA encadre ces opérations avec des délais très précis : 8 semaines pour un prélèvement autorisé, 13 mois pour un prélèvement non autorisé, et des remboursements bancaires qui interviennent en principe dans un délai maximum de 10 jours ouvrés après validation du dossier.
Les opérations standards liées au blocage de prélèvements (suspension, blocage, déblocage, révocation) ne génèrent en général aucun frais. En revanche, un rejet pour absence de provision peut atteindre 20 € par opération. Maîtriser le calendrier de vos blocages évite ce type de frais.

Les principaux motifs pour bloquer un prélèvement Crédit Mutuel
Les raisons de bloquer un prélèvement Crédit Mutuel restent variées, mais certaines situations reviennent régulièrement. Les connaître aide à choisir la bonne procédure et les bons arguments lors de vos échanges avec la banque ou le créancier.
Montant erroné ou excessif
Vous avez donné votre accord au prélèvement, mais le montant prélevé ne correspond pas à ce qui était prévu dans le contrat ou dans les conditions générales. On parle alors de prélèvement autorisé mais contestable. Ce cas concerne par exemple :
- une facture télécom plus élevée que l’abonnement souscrit ;
- un renouvellement de contrat avec tarif révisé sans information claire ;
- un prélèvement incluant des services supplémentaires non souhaités.
Dans ce contexte, le blocage total du mandat n’est pas toujours adapté. Une contestation ciblée ou un échange avec le créancier permet parfois de corriger la facture tout en conservant le mode de paiement SEPA.
Prélèvement frauduleux ou non autorisé
Vous identifiez sur votre relevé un prélèvement dont vous n’avez jamais validé le mandat, ou émanant d’un créancier totalement inconnu. Il s’agit d’un prélèvement non autorisé, assimilable à une fraude.
Dans ce cas, la priorité reste de :
- bloquer immédiatement le prélèvement dans votre espace Crédit Mutuel ou via l’application mobile ;
- signaler la situation à votre conseiller ou au service client ;
- engager, si nécessaire, des démarches complémentaires (dépôt de plainte, signalement auprès du créancier mentionné, etc.).
« Pour un prélèvement non autorisé, le client dispose de 13 mois à compter du débit pour obtenir un remboursement, sous réserve d’une contestation formelle et argumentée auprès de sa banque. »

Service résilié mais prélèvements toujours actifs
Vous avez mis fin à un contrat d’assurance, un abonnement internet ou un service en ligne, mais les prélèvements continuent. La cause la plus fréquente reste une résiliation non prise en compte par le prestataire, un délai de traitement ou une erreur administrative.
Dans cette situation, il devient souvent pertinent de :
- fournir la preuve écrite de la résiliation (courrier, e-mail, accusé de réception) ;
- révoquer le mandat de prélèvement si le créancier ne corrige pas rapidement la situation ;
- envisager une action plus ferme (médiateur, association de consommateurs) si les débits persistent.
Frais ou changements d’abonnement contestés
Certains créanciers ajustent leurs tarifs, modifient les options incluses ou ajoutent des frais annexes. Vous restez alors en droit de contester la légitimité de ces montants, surtout si l’information a été mal communiquée ou si vous n’avez jamais validé la modification.
Dans ce cas, le blocage ponctuel d’un prélèvement Crédit Mutuel peut servir de levier pour obtenir une clarification, à condition de garder une approche rigoureuse : formalisation écrite de la contestation, conservation des preuves et suivi du dossier.

Opposition, révocation, blocage : les types d’actions possibles au Crédit Mutuel
Le Crédit Mutuel permet plusieurs niveaux de blocage sur les prélèvements. Chaque option produit des effets distincts sur vos futurs débits. Une bonne compréhension de ces mécanismes évite les malentendus avec le créancier et avec la banque.
Opposition sur mandat : suspension temporaire réversible
L’opposition sur mandat correspond à une suspension du prélèvement pendant une durée limitée. Au Crédit Mutuel, cette opposition dure en général jusqu’à un an, et vous pouvez la lever à tout moment. Ce choix reste adapté lorsque :
- le litige avec le créancier reste en cours de traitement ;
- vous attendez une régularisation de facture ou une note de crédit ;
- vous n’êtes pas certain de vouloir rompre définitivement le contrat.
Ce mécanisme suspend l’exécution des ordres liés au mandat visé, sans supprimer le mandat lui-même. Le créancier conserve donc la possibilité de prélever à nouveau lorsque vous lèverez l’opposition.
Révocation de mandat : blocage définitif et irréversible
La révocation de mandat marque une rupture nette : la banque enregistre que vous ne souhaitez plus jamais de prélèvements liés à ce mandat. Au Crédit Mutuel, cette révocation est illimitée et irréversible. Elle convient lorsque :
- le contrat est résilié de façon certaine ;
- vous ne faites plus aucune confiance au créancier ;
- vous changez de mode de règlement (virement, carte, chèque) de manière définitive.
Une fois la révocation enregistrée, le créancier ne doit plus transmettre de prélèvements sur ce mandat. Si des tentatives persistent, elles sont en principe rejetées par la banque, mais un suivi reste souhaitable pour éviter les effets indirects (relances, mises en demeure du créancier, etc.).
Blocage ciblé : par compte, par créancier ou par RUM
Le Crédit Mutuel offre des réglages plus fins, utiles pour gérer plusieurs contrats ou fournisseurs simultanément. Vous pouvez appliquer des blocages :
- par numéro de compte : tous les prélèvements sortant d’un compte donné suivent les règles générales que vous définissez ;
- par nom de fournisseur : vous bloquez tous les prélèvements émis par un même créancier, quelle que soit la RUM associée ;
- par Référence Unique de Mandat (RUM) : vous visez un contrat précis (par exemple votre abonnement internet, mais pas l’assurance associée au même fournisseur).
Cette granularité évite de paralyser tous vos paiements lorsqu’un seul contrat pose problème. Elle autorise un pilotage fin de votre trésorerie, surtout si vous gérez plusieurs abonnements, contrats professionnels ou prélèvements d’organismes publics.
Procédure pour bloquer un prélèvement Crédit Mutuel : mode d’emploi pas à pas
Le Crédit Mutuel propose une interface relativement structurée pour gérer vos mandats de prélèvements. Le blocage peut se réaliser en ligne (ordinateur ou application mobile) ou avec l’aide de votre conseiller. Voici la séquence habituelle dans l’environnement numérique Crédit Mutuel.
Étape 1 : accéder à la gestion des mandats dans l’application
Depuis l’application mobile Crédit Mutuel, la navigation suit en général ce schéma :
- ouvrir l’application et vous connecter à votre espace sécurisé ;
- accéder au menu « Plus » ou équivalent (en bas ou en haut de l’écran, selon la version) ;
- sélectionner la rubrique « Moyens de paiement » ;
- entrer dans le module « Mandats de prélèvements ».
Vous visualisez alors la liste des mandats SEPA actifs, avec les créanciers associés, les RUM, et parfois la date du dernier prélèvement effectué.
Avant de modifier vos mandats, notez le nom exact du créancier, la RUM et le montant habituel prélevé. En cas de contestation ultérieure, ces éléments facilitent la compréhension de votre dossier par le Crédit Mutuel et par le prestataire.
Étape 2 : choisir le mandat à bloquer et le type de blocage
Dans la liste de vos mandats, sélectionnez celui que vous souhaitez gérer. Plusieurs options apparaissent selon les fonctionnalités mises à disposition :
- mettre en opposition le mandat pour une période limitée ;
- révoquer définitivement le mandat ;
- paramétrer des blocages par créancier ou par RUM.
C’est à cette étape que vous décidez si vous suspendez le prélèvement provisoirement ou si vous coupez définitivement la relation de paiement. Un doute sur la stratégie à adopter justifie un échange avec votre conseiller Crédit Mutuel.
Étape 3 : valider et vérifier le blocage
Une fois l’option choisie, l’application demande généralement une validation forte (code SMS, notification sécurisée, authentification biométrique). Après confirmation, le mandat apparaît comme suspendu, bloqué ou révoqué dans votre interface.
Il est recommandé de :
- faire une capture d’écran de la modification pour vos archives ;
- revenir sur la page de liste pour vérifier l’état affiché du mandat ;
- surveiller les jours suivants vos mouvements de compte afin de repérer tout prélèvement indésirable qui passerait malgré le blocage.
Blocage immédiat via l’espace client web
Sur le site internet Crédit Mutuel, la logique reste proche : vous accédez à votre espace sécurisé, puis à la rubrique consacrée aux moyens de paiement et aux mandats de prélèvements. Le blocage instantané repose sur le même principe que sur mobile, avec une validation sécurisée.
En cas de difficulté technique, vous conservez la possibilité de :
- envoyer un message sécurisé via votre messagerie interne ;
- prendre rendez-vous en agence ;
- contacter le service client pour un accompagnement guidé.
Délais de contestation des prélèvements Crédit Mutuel et remboursement
Le SEPA fixe des délais légaux de contestation différents selon la nature du prélèvement : autorisé ou non autorisé. Votre marge de manœuvre devant le Crédit Mutuel dépend directement de cette qualification. Le tableau suivant récapitule les principaux délais.
| Situation | Délai de contestation | Condition principale | Délai de remboursement bancaire indicatif |
|---|---|---|---|
| Prélèvement autorisé (mandat signé) | 8 semaines après le débit | Montant jugé inexact ou abusif | En principe 10 jours ouvrés maximum après validation |
| Prélèvement non autorisé (aucun mandat signé) | 13 mois après le débit | Absence d’autorisation ou mandat inexistant | En principe 10 jours ouvrés maximum après validation |
Pour un prélèvement autorisé, vous avez donc 8 semaines pour exiger le remboursement si le montant paraît injustifié. Ce recours ne remet pas forcément en cause la validité du mandat, mais il permet de corriger une erreur ou un abus ponctuel.
Pour un prélèvement non autorisé, la protection reste plus large : jusqu’à 13 mois pour agir, car vous n’avez jamais consenti au mandat. Le Crédit Mutuel analyse alors les éléments du dossier, et un remboursement intervient généralement dans un délai maximal d’environ 10 jours ouvrés après la décision favorable.
Les textes encadrent les délais et les grandes lignes de la procédure, mais aucune statistique publique ne détaille le nombre de prélèvements contestés ou bloqués au Crédit Mutuel en 2026, ni les délais moyens réellement observés. Chaque dossier suit son propre rythme selon la complexité du litige et la réactivité des interlocuteurs.
Frais et conséquences d’un blocage de prélèvement Crédit Mutuel
Le blocage d’un prélèvement ne se résume pas à un simple clic. Il entraîne des effets sur votre relation avec la banque et avec le créancier. Comprendre le cadre tarifaire et les risques associés aide à agir avec discernement.
Frais bancaires liés aux opérations de blocage
Au Crédit Mutuel, les opérations standard de gestion des mandats de prélèvements sont généralement gratuites :
- mise en opposition d’un mandat ;
- blocage et déblocage ciblé ;
- révocation définitive d’un mandat.
En revanche, lorsque la banque rejette un prélèvement pour absence de provision suffisante, des frais peuvent être facturés. Le plafond habituellement évoqué atteint 20 € par opération, dans la limite de ce que prévoit la réglementation.
Conséquences vis-à-vis du créancier
Le blocage d’un prélèvement ne met pas fin automatiquement à votre obligation de paiement vis-à-vis du créancier. Ce dernier peut :
- vous adresser des relances ou des mises en demeure ;
- appliquer des pénalités de retard prévues au contrat ;
- transmettre votre dossier à un service de recouvrement en cas d’impayé prolongé.
Une démarche structurée combine donc souvent plusieurs actions : blocage bancaire, résiliation de contrat si nécessaire, et régularisation des sommes réellement dues par un autre moyen de paiement.
Contester un prélèvement Crédit Mutuel après débit : organisation concrète
Lorsque le prélèvement indésirable est déjà passé, la stratégie repose sur une contestation après débit. Le but consiste à obtenir un remboursement tout en clarifiant votre relation contractuelle avec le créancier.
Identifier le type de prélèvement en cause
La première étape consiste à déterminer si vous avez autorisé le prélèvement ou non :
- vous avez signé un mandat ou accepté des conditions générales : prélèvement autorisé ;
- vous ne reconnaissez pas le créancier ou n’avez jamais signé de mandat : prélèvement non autorisé.
Ce diagnostic conditionne le délai de recours (8 semaines ou 13 mois) et les arguments à mettre en avant auprès du Crédit Mutuel.
Constituer un dossier de contestation solide
Pour optimiser votre demande de remboursement, rassemblez :
- les relevés de compte mentionnant le ou les prélèvements en cause ;
- le contrat ou les conditions générales associées au service ;
- les échanges écrits avec le prestataire (e-mails, courriers, notifications) ;
- toute preuve de résiliation ou de modification d’abonnement.
Vous pouvez ensuite adresser une demande de contestation via votre espace Crédit Mutuel, par message sécurisé ou directement en agence. Un suivi régulier avec votre conseiller reste utile pour connaître l’avancement du traitement.
« En cas de contestation de prélèvement SEPA, la banque dispose d’un délai maximal de 10 jours ouvrés après validation du dossier pour procéder au remboursement du client. »
Gérer durablement ses prélèvements : paramétrages et bonnes pratiques
Au-delà du blocage ponctuel, une gestion proactive des prélèvements renforce la maîtrise de votre budget et limite les litiges. Le Crédit Mutuel met à disposition plusieurs outils pour suivre et encadrer ces flux automatiques.
Paramétrer des listes noires ou des filtres de prélèvements
Selon les fonctionnalités proposées par votre caisse Crédit Mutuel, vous pouvez parfois définir :
- une liste noire de créanciers dont aucun prélèvement n’est accepté ;
- des plafonds de montant au-delà desquels un prélèvement nécessite une validation ;
- des blocages préventifs sur certains types de mandats jugés sensibles.
Ces réglages s’intègrent à la stratégie globale de sécurisation de vos moyens de paiement, au même titre que la surveillance des opérations par carte ou la gestion des virements externes.
Surveiller régulièrement ses relevés et notifications
Une vérification fréquente de vos relevés de compte et de vos notifications d’opérations limite les mauvaises surprises. De nombreux clients du Crédit Mutuel activent les alertes par e-mail ou SMS pour rester informés des mouvements significatifs.
Crédit MutuelComment clôturer son compte au Crédit Mutuel ?En cas d’anomalie, une réaction rapide maximise vos chances de remboursement dans les délais prévus et réduit les conséquences financières d’un prélèvement indésirable.
Aller plus loin : blocage de prélèvements en ligne et cas particuliers
Le blocage d’un prélèvement Crédit Mutuel s’inscrit dans un cadre plus large : la gestion globale des autorisations SEPA, des abonnements et des paiements récurrents. Certaines situations spécifiques nécessitent des ajustements particuliers.
Blocage de prélèvements en ligne : un réflexe à adopter
Pour les paiements récurrents passés sur internet, une partie des autorisations transite parfois par des formulaires numériques : souscription d’abonnements en ligne, adhésions à des services, contrats de garantie ou de maintenance. Les mécanismes SEPA restent les mêmes.
Un article complémentaire vous guide dans ce contexte : bloquer un prélèvement en ligne. Les principes décrits se combinent utilement avec les options spécifiques de votre espace Crédit Mutuel.
Caisse régionale, procédures internes et accompagnement
Le réseau Crédit Mutuel repose sur des caisses régionales, avec parfois quelques nuances dans les interfaces ou les procédures d’accompagnement. Les grandes règles SEPA restent communes, mais la présentation des menus, les formulaires ou les délais de traitement internes peuvent varier légèrement.
En cas de doute, un échange direct avec votre conseiller de caisse permet de clarifier le fonctionnement local : numéros de contact, modalités d’envoi de pièces justificatives, possibilités de rendez-vous à distance, etc.
Blocage d’un prélèvement Crédit Mutuel et interactions avec d’autres banques
Une même personne peut détenir plusieurs comptes dans des établissements distincts. Lorsque vous transférez un prélèvement de la Caisse d’Épargne vers le Crédit Mutuel, ou inversement, la gestion des mandats nécessite une bonne synchronisation.
Pour explorer d’autres environnements bancaires, des ressources détaillent par exemple comment bloquer un prélèvement à la Caisse d’Épargne ou gérer les spécificités du Crédit Mutuel. Ces contenus complètent utilement la compréhension globale du système SEPA.
Aucune base publique ne recense précisément le nombre de prélèvements contestés au Crédit Mutuel, ni les retours d’expérience des clients sur les délais réellement vécus. La bonne gestion repose donc surtout sur votre réactivité, la clarté de vos échanges écrits et la qualité du suivi de dossier avec votre interlocuteur bancaire et votre créancier.
