

Un prélèvement imprévu arrive sur votre compte Crédit Agricole, le montant ne vous convient pas, ou vous ne reconnaissez pas le créancier. La réaction doit être rapide, méthodique et surtout conforme aux règles du prélèvement SEPA pour éviter les mauvaises surprises.
En quelques minutes, une procédure claire permet de bloquer, contester ou révoquer un mandat, directement depuis vos outils en ligne ou avec l’aide de votre agence. Reste à bien choisir la bonne action, comprendre les délais légaux et anticiper les frais éventuels.
| Étape | Action à réaliser |
| 1️⃣ Identifier le prélèvement | Repérer le créancier concerné dans votre espace bancaire ou sur le relevé. |
| 2️⃣ Bloquer depuis l’application | Accéder à la rubrique prélèvements, sélectionner le mandat et activer l’option de blocage. |
| 3️⃣ Option : opposition ciblée | Limiter ou refuser les futurs débits d’un créancier spécifique. |
| 4️⃣ Solution de secours | Contacter un conseiller pour un blocage assisté en cas de difficulté. |
Bloquer un prélèvement Crédit Agricole : comprendre les options avant d’agir
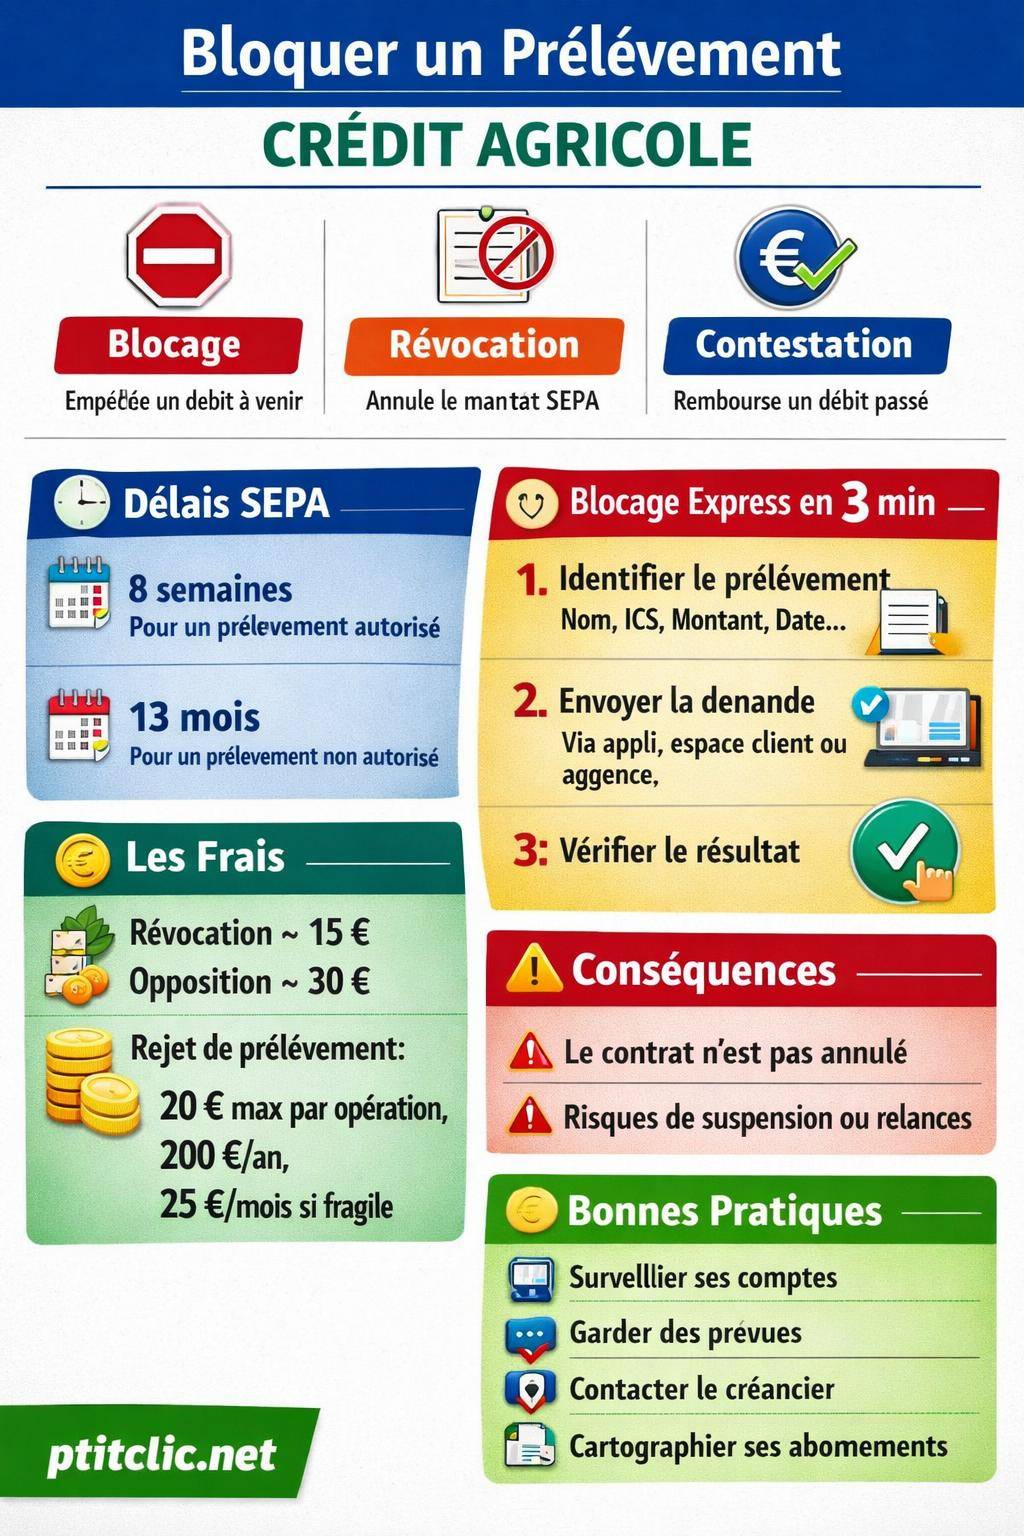
Avant d’effectuer une opposition sur un prélèvement bancaire, la priorité consiste à distinguer ce que vous voulez réellement faire. Selon la situation, vous pouvez :
- Bloquer un prélèvement à venir pour une ou plusieurs échéances identifiées.
- Révoquer un mandat SEPA pour mettre fin définitivement à l’autorisation donnée au créancier.
- Contester un prélèvement déjà passé et demander son remboursement dans les délais prévus par la réglementation SEPA.
Chaque action entraîne des conséquences juridiques différentes. Un simple blocage empêche un débit ponctuel, alors qu’une révocation de mandat coupe toute relation de prélèvement avec le créancier concerné. La contestation, elle, intervient une fois le débit inscrit sur le compte et s’appuie sur des délais encadrés.
Cette distinction évite les malentendus avec le créancier, préserve vos droits en cas de litige et limite les risques de frais supplémentaires ou de coupure de service (assurance, abonnement, énergie, téléphonie, etc.).
« Un prélèvement SEPA ne se gère pas uniquement au niveau de la banque. Le mandat qui lie le client au créancier reste au cœur de la relation contractuelle. »

Marche à suivre en 3 minutes : blocage express d’un prélèvement Crédit Agricole
Le blocage express vise une échéance précise avant son passage en compte. La manœuvre repose sur une notification rapide à la banque, avec les bonnes informations. Même sans chiffres détaillés sur le nombre de blocages au Crédit Agricole, les règles SEPA et les pratiques observées restent similaires d’un établissement à l’autre.
Étape 1 : identifier le prélèvement à bloquer
Commencez par repérer avec précision le prélèvement visé. Vous trouverez les informations utiles sur votre espace bancaire en ligne, sur vos relevés, ou sur l’échéancier communiqué par le créancier :
- Nom du créancier (fournisseur d’énergie, opérateur télécom, assurance, service d’abonnement, etc.).
- Identifiant Créancier SEPA (ICS), généralement indiqué sur le relevé ou le mandat.
- Montant du prélèvement prévu ou habituel.
- Date d’échéance annoncée ou date régulière de débit (début, milieu ou fin de mois).
- Référence de mandat si elle est disponible sur vos documents ou mails de confirmation.
Cette phase d’identification sert à éviter de bloquer le mauvais prélèvement, surtout en présence de plusieurs contrats avec un même groupe (exemple : assurance auto et habitation auprès du même assureur).
Étape 2 : transmettre la demande de blocage au plus tard la veille
Pour que le blocage d’un prélèvement fonctionne, la demande doit parvenir à la banque au plus tard la veille de l’échéance. Ce délai permet au système de paiement de refuser le prélèvement avant son inscription sur votre compte.
Les canaux de contact habituels sont les suivants :
- Espace client en ligne : menu prélèvements, opposition, gestion des mandats, selon l’interface proposée par votre caisse régionale.
- Application mobile Crédit Agricole : via la rubrique opérations ou moyens de paiement.
- Téléphone : en contactant votre agence ou le centre d’appels.
- Email sécurisé : message via la messagerie de votre espace client.
- En agence : pour un accompagnement personnalisé, notamment si la situation paraît complexe.
Lors de cette demande, communiquez les informations suivantes afin de limiter tout risque d’erreur :
- Numéro du compte débité.
- Identifiant Créancier SEPA (ICS).
- Montant et date du prélèvement à bloquer.
- Motif du blocage (litige, résiliation, erreur de montant, prestation non fournie, etc.).
- Précision sur la portée de l’opposition : une seule échéance ou toutes les échéances à venir pour ce créancier.
« La banque agit sur la base des instructions reçues. Plus la demande est précise, plus la gestion des prélèvements se déroule sans incident. »

Étape 3 : vérifier le suivi du blocage et surveiller le compte
Après l’enregistrement de l’opposition, suivez attentivement votre compte les jours suivants. L’objectif consiste à confirmer que :
- Le prélèvement ciblé n’a pas été débité.
- Aucune autre échéance injustifiée n’est passée.
- Aucun frais inattendu n’apparaît sur le relevé.
En cas de débit malgré une demande de blocage transmise dans les délais, vous disposez toujours des mécanismes de contestation SEPA pour obtenir un remboursement, sous réserve du respect des délais légaux évoqués plus loin.
Contester un prélèvement Crédit Agricole déjà passé : délais SEPA à respecter
Lorsqu’un prélèvement a déjà été débité, l’enjeu ne concerne plus le blocage, mais la contestation et le remboursement. Le cadre SEPA prévoit deux régimes de délai distincts selon que le prélèvement était autorisé ou non.

Délai de 8 semaines pour un prélèvement autorisé mais contesté
Si vous avez donné un mandat valide au créancier, mais que vous contestez le prélèvement (montant erroné, prélèvement malgré résiliation, facture injustifiée), vous disposez d’un délai de 8 semaines après le débit pour demander à votre banque le remboursement.
Ce délai de 8 semaines s’applique dans le cadre des prélèvements SEPA « Core ». Vous pouvez :
- Contacter votre conseiller.
- Formuler une demande via l’espace client ou l’application, selon les fonctionnalités disponibles.
- Expliquer le motif de contestation, même si le mandat existe.
La banque procède alors à un examen de la demande dans le respect des règles SEPA et de la convention de compte. En parallèle, un échange avec le créancier reste souvent utile pour régler le fond du litige (facturation, contrat, résiliation).
Délai de 13 mois pour un prélèvement non autorisé
Si vous estimez qu’aucun mandat n’a été signé, ou que le prélèvement a été initié sans votre accord, la situation relève d’un prélèvement non autorisé. Dans ce cadre, le délai de contestation s’étend à 13 mois après le débit.
Ce délai plus long vise à protéger le titulaire du compte contre :
- Les prélèvements frauduleux.
- Les erreurs de saisie ou d’identification.
- Les mandats inexistants ou annulés.
Une fois la contestation déposée, la banque vérifie l’existence du mandat et son authenticité. En l’absence d’autorisation valable, le remboursement du prélèvement litigieux entre dans le champ des obligations réglementaires.
« Le délai de 13 mois s’applique aux opérations non autorisées, à condition que le client signale l’anomalie sans tarder après en avoir pris connaissance. »
Blocage, révocation, contestation : quelle solution choisir ?
Face à un prélèvement Crédit Agricole problématique, plusieurs leviers de gestion coexistent. Les confondre conduit à des blocages de service, des malentendus commerciaux ou à des démarches répétées. Le tableau suivant synthétise les différences principales.
| Action | Objectif | Portée | Moment d’intervention | Conséquence sur le contrat |
|---|---|---|---|---|
| Blocage / opposition sur prélèvement | Empêcher le débit d’une ou plusieurs échéances | Prélèvement ou créancier identifié | Avant la date d’échéance | Le contrat continue, le créancier reste mandaté |
| Révocation du mandat SEPA | Mettre fin à l’autorisation donnée au créancier | Tous les prélèvements du mandat concerné | À tout moment, avant les prochains débits | Le créancier ne peut plus légalement prélever |
| Contestation / remboursement | Récupérer un montant déjà débité | Opérations passées | Dans les délais SEPA (8 semaines ou 13 mois) | Ne résilie pas le contrat, traite une opération isolée |
En pratique, un abonné qui résilie un service en ligne aura intérêt à agir ainsi :
- Envoyer une demande de résiliation au fournisseur (avec preuve).
- Demander, si besoin, la révocation du mandat à sa banque pour éviter tout futur prélèvement.
- Contester ensuite tout prélèvement passé malgré la résiliation dans les délais SEPA.
Frais de blocage, d’opposition et de rejet de prélèvement Crédit Agricole
La gestion des prélèvements a parfois un coût, surtout en cas de rejet pour solde insuffisant. Même si aucune grille tarifaire précise n’apparaît ici pour le Crédit Agricole, les niveaux observés dans d’autres établissements donnent une idée des ordres de grandeur et du cadre réglementaire.
Frais liés au blocage et à l’opposition sur prélèvement
Dans la majorité des banques, les frais de blocage ou d’opposition sur prélèvement sont généralement inexistants, en particulier pour une simple instruction ponctuelle. Cependant, certaines opérations plus spécifiques peuvent être facturées :
- Révocation de mandat SEPA : moyenne constatée autour de 15 € dans plusieurs établissements.
- Opposition unique sur un prélèvement : moyenne approximative de 30 € dans certains cas.
- Moyenne observée sur un panel de banques : environ 19,62 € quand des frais sont appliqués.
Pour connaître le coût exact appliqué par votre caisse régionale Crédit Agricole, le plus fiable consiste à :
- Consulter la convention de compte et les conditions tarifaires.
- Interroger directement votre conseiller ou le service client.
« Le coût d’une opposition ou d’une révocation de mandat figure dans la plaquette tarifaire de chaque banque, au même titre que les autres services liés au compte. »
Frais de rejet de prélèvement pour solde insuffisant
Lorsque le compte ne présente pas un solde suffisant, la banque peut refuser le prélèvement. Ce rejet peut entraîner des frais encadrés par la réglementation. Les plafonds habituellement appliqués sont les suivants :
- Plafond par opération : 20 € par prélèvement rejeté.
- Si le prélèvement est inférieur ou égal à 20 € : les frais ne peuvent pas dépasser le montant du prélèvement concerné.
- Plafond annuel global : 200 € pour l’ensemble des frais liés aux incidents de paiement.
- Client en situation de fragilité financière : plafonnement spécifique à 25 € par mois pour les frais d’incidents.
Ces règles offrent un cadre protecteur, surtout pour les comptes fréquemment exposés aux découverts. En cas d’enchaînement d’incidents, un entretien avec un conseiller permet parfois d’envisager des solutions : adaptation des dates de prélèvement, étalement de paiement, ajustement de découvert autorisé.
Procédure concrète au Crédit Agricole : canaux, délais et bonnes pratiques
Même sans chiffres détaillés sur les volumes de prélèvements contestés au Crédit Agricole, les démarches suivent les normes bancaires françaises et européennes. Pour gagner du temps, adoptez une méthode structurée.
Informations à préparer avant de contacter la banque
Une demande claire dès le départ limite les échanges successifs. Avant de téléphoner ou d’envoyer un message, préparez :
- Votre numéro de compte ou IBAN Crédit Agricole.
- Le nom complet du créancier et son ICS si vous l’avez.
- La date d’échéance ou la date de débit à venir ou déjà passée.
- Le montant exact ou estimé du prélèvement.
- Le motif précis : résiliation, erreur de facturation, prestation non fournie, prélèvement inconnu, etc.
Vous gagnez ainsi en réactivité, que ce soit via l’application, le site ou en agence. Chaque élément d’information facilite la recherche de l’opération dans le système de la banque.
Choisir le bon canal de communication
Au quotidien, la plupart des blocages simples se gèrent :
- Directement dans l’espace client en ligne, lorsque la fonction de gestion des prélèvements est disponible.
- Via l’application mobile Crédit Agricole, grâce aux menus dédiés aux opérations récurrentes.
Pour les litiges plus complexes (contestation de plusieurs mois, suspicion de fraude, désaccord prolongé avec un créancier), un entretien en agence ou par téléphone permet d’analyser la situation en détail.
Crédit AgricoleComment accéder à mes comptes CACMDS : guide complet pour consulter vos informations bancaires en ligneDans tous les cas, gardez une trace écrite de votre demande (capture d’écran, mail, courrier). Cette preuve s’avère utile en cas de désaccord futur sur la date ou le contenu de votre instruction.
Conséquences d’un blocage de prélèvement sur vos contrats
Bloquer ou contester un prélèvement résout une question de débit bancaire, mais ne règle pas automatiquement la relation contractuelle avec le fournisseur. Le créancier peut considérer le paiement comme impayé, voire appliquer des pénalités ou suspendre le service.
Pour éviter les incompréhensions, clarifiez la situation sur deux plans distincts :
- Côté banque : blocage, opposition, contestation dans le respect des délais.
- Côté créancier : résiliation, réclamation, négociation des échéances, demande d’avoir ou de remboursement.
Une démarche cohérente limite les risques :
- Suspension d’un abonnement (streaming, salle de sport, box internet).
- Rappels de paiement successifs.
- Transmission du dossier à un service de recouvrement.
« Le prélèvement SEPA est un mode d’encaissement. En cas de litige, traiter uniquement le volet bancaire laisse parfois le contentieux commercial intact. »
Prélèvements et gestion budgétaire : transformer l’alerte en stratégie
Un prélèvement contesté signale souvent un sujet plus large : suivi du budget, multiplication des abonnements, contrats peu utilisés ou mal adaptés. Profiter de cet épisode pour revoir l’ensemble des sorties récurrentes offre un gain concret de sérénité financière.
Cartographier tous les prélèvements récurrents
Sur quelques mois de relevés, listez :
- Les contrats nécessaires (loyer, énergie, assurances obligatoires, téléphonie principale).
- Les services de confort (plateformes vidéo, musique, cloud, logiciels, presse en ligne).
- Les prélèvements oubliés : association, ancien abonnement, service à l’essai jamais résilié.
Pour chaque ligne, interrogez l’utilité actuelle, le prix, et l’éventuelle existence d’offres concurrentes plus adaptées. Cette démarche globale redonne de la maîtrise sur les débits automatiques.
Associer les prélèvements à une routine de contrôle
Mettre en place un rituel mensuel de vérification limite les mauvaises surprises sur plusieurs axes :
- Identifier rapidement un prélèvement inconnu.
- Repérer une augmentation de tarif non remarquée.
- Constater un service non utilisé à résilier.
Certains utilisateurs complètent cette routine avec un suivi plus global de leur bien-être et de leur équilibre de vie. Dans ce cadre, des contenus annexes autour des énergies personnelles ou des routines de recentrage intéressent parfois les mêmes lecteurs. Des ressources comme ce guide sur la signification spirituelle des pierres ou un dossier structuré sur la lithothérapie illustrent une autre manière d’aborder l’équilibre personnel, en parallèle de la gestion budgétaire.
En reliant finances, engagements contractuels et habitudes quotidiennes, la gestion des prélèvements sort du cadre purement administratif. Elle devient un levier d’ajustement de vos priorités, de votre niveau de charges fixes, et de votre confort de vie au quotidien.
