

Face à un refus d’assurance loyer impayé, de nombreux propriétaires se retrouvent sans filet de sécurité. Les agences et assureurs n’acceptent pas toujours les dossiers présentés, même lorsque le bien est attractif ou neuf. Plusieurs raisons peuvent expliquer ce rejet, parfois évitables, parfois non. Voici ce que cela implique concrètement.
| 🔍 Cause fréquente de refus | 💡 Détail |
|---|---|
| Taux d’effort trop élevé | Loyer > 33 à 35% des revenus |
| Statut précaire | CDD, intérim ou période d’essai |
| Dossier incomplet | Documents périmés, manquants ou illisibles |
| Historique d’impayés | Fichage FICP, incidents bancaires |
🚀 Quelles alternatives ?
- 🔁 Changer d’assureur aux critères plus souples
- 🤝 Caution solidaire d’un tiers fiable
- 🕒 Attendre 6 à 12 mois de loyers payés sans souci
- 🏠 Garantie Visale gratuite pour certains profils
- 💳 GLI inversée souscrite par le locataire
- 🛡️ Dépôt de garantie majoré dans les limites légales
- 🔍 Changer de locataire pour un profil éligible
📅 Nouveautés 2025 à retenir :
- ✅ GLI plus rapide : indemnisation sous 60 jours
- ⚖️ Médiation obligatoire avant procédure judiciaire
- 📢 Information renforcée auprès des locataires
- 📜 Clause de résiliation automatique dans tous les baux
- 🚪 Expulsions et sanctions accélérées contre les squats
Calculateur de Solvabilite Locative
Alternatives recommandees:
Motifs fréquents de refus d’un dossier d’assurance loyer impayé

Taux d’effort supérieur aux normes du marché
Les assureurs scrutent le niveau de solvabilité. Lorsque le loyer représente plus de 33 à 35 % des revenus nets mensuels du locataire, le risque est jugé trop élevé. Cette proportion, appelée « taux d’effort », est une limite stricte, même pour des profils stables.
Statut professionnel jugé instable
CDD, missions intérimaires ou période d’essai ne passent pas la barrière. Les profils en activité indépendante sans justificatifs solides (3 années d’activité et bilans) sont aussi exclus. L’assurance cherche à couvrir des revenus réguliers et pérennes.
Documents non conformes ou dossier douteux
Toute pièce manquante, illisible, falsifiée ou obsolète entraîne un rejet systématique. De même, si des incohérences apparaissent dans les justificatifs (revenus, quittances, carte d’identité expirée), le doute profite à l’assureur.

Fichage bancaire et antécédents d’impayés
Inscription au FICP, rejet de prélèvements, historique de dettes locatives ou défauts de paiement identifiés suffisent à invalider une demande. L’historique compte parfois autant que la situation présente.
Autres causes liées au bail ou au logement
Certains biens ne sont pas éligibles :
- Sous-location ou location saisonnière
- Logements de fonction ou résidences secondaires
- Baux non compatibles comme ruraux, professionnels ou commerciaux
Un contrat de location non conforme devient non-assurable, automatiquement.
« La GLI exclut tout logement qui ne constitue pas une résidence principale louée vide ou meublée dans le cadre de la loi de 1989. »

Que faire quand le dossier GLI est refusé ?
Reconsidérer le choix de l’assureur
Tous les assureurs n’ont pas exactement les mêmes critères. Certains acceptent des dossiers que d’autres rejettent. Le mieux reste de soumettre le dossier à plusieurs compagnies pour comparer.
Utiliser la caution solidaire comme alternative
Un proche ou une entité morale peut se porter garant. Cette solution est plus souple, mais doit respecter les conditions légales (écrit, revenus suffisants, résidence en France par exemple).
Faire appel à la garantie Visale
Offerte par Action Logement, la Visale prend en charge les loyers impayés sur une période donnée pour certaines catégories de locataires :
- Salariés de moins de 30 ans
- Étudiants et alternants
- Bénéficiaires de certaines aides de retour à l’emploi
La demande est entièrement en ligne et le bailleur reçoit une attestation de garantie.
Patienter tout en observant le comportement du locataire
Après 6 à 12 mois de paiement sans incident, le dossier peut être reconsidéré par certains assureurs. C’est une façon d’établir une forme de confiance dans le temps.
Opter pour une assurance inversée
Le principe : le locataire souscrit lui-même une assurance et paie une prime mensuelle (à partir de 3 €/mois). En cas d’impayés, le propriétaire est indemnisé.
Augmentation du dépôt de garantie dans les limites légales
Pour les locations meublées, un dépôt équivalent à deux mois de loyer hors charges peut renforcer la sécurité du bailleur.
Dernier recours : choisir un autre locataire
Changer de locataire reste possible jusqu’à la signature. Revenir à cette étape permet parfois d’éviter plusieurs mois d’exposition au risque.
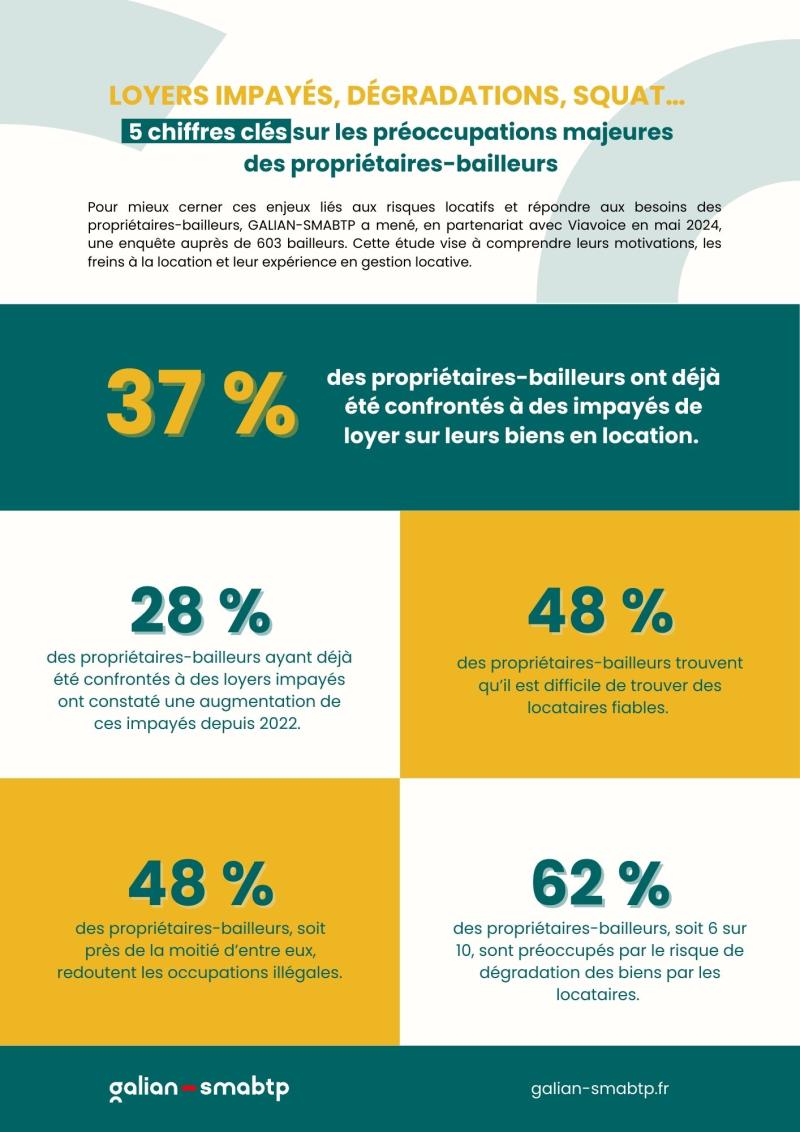
Loi 2025 : nouvelles obligations et changements sur la GLI
GLI universelle en projet
Dès 2025, une nouvelle mesure prévoit une taxe GLI généralisée servant à mutualiser les risques. Objectif : une couverture étendue à tous les bailleurs éligibles, sans sélection de profil ni condition de solvabilité du locataire.
Délai d’indemnisation réduit
Le versement au bailleur se fera dans un délai maximum de 60 jours après la déclaration de sinistre. Cette accélération vise à rassurer les petits propriétaires confrontés à des impayés soudains.
Prise en charge plus rapide des arriérés
Les assureurs devront suivre un calendrier plus contraint pour évaluer, valider et verser les indemnités. Cela limitera les longues périodes d’attente ou d’incertitude.
Clause résolutoire et médiation : gestion plus stricte
À partir du 29 juillet 2023, tous les baux doivent contenir une clause de résiliation automatique en cas de non-paiement. À cela s’ajoute une obligation de médiation avant tout recours en justice.
Information obligatoire des locataires
Cela inclut les aides existantes (CAF, FSL…). C’est au bailleur de transmettre ces informations pour favoriser l’anticipation, y compris en cas de difficulté temporaire.
Durcissement des mesures contre les squatteurs
Les procès-verbaux d’expulsion expresse seront renforcés et mieux encadrés. Toute situation d’occupation sans droit pourra enclencher une procédure directe après signalement.
| Changement | Conséquence pour le bailleur |
|---|---|
| Délai de paiement raccourci | Expulsion plus rapide si défaut de régularisation |
| Médiation obligatoire | Règlement à l’amiable avant passage devant le juge |
| Notice d’information locative | Devoir d’information ajouté pour le bailleur |
| GLI étendue | Plus de protection, mais aussi contribution financière obligatoire |
Face aux nombreux rejets, la stratégie passe par une connaissance précise des critères, une capacité à rebondir et une veille constante sur les évolutions légales. L’assurance loyer impayé s’impose de plus en plus comme une pratique cadrée, mais pas fermée.
