

Un prélèvement inattendu sur un compte Caisse d’Épargne crée immédiatement un doute : erreur de l’entreprise, abonnement oublié, ou véritable fraude ? Sans méthode claire, le temps passe, les montants s’enchaînent et les contestations deviennent plus délicates.
En maîtrisant les bons réflexes, les délais légaux et les outils précis proposés par la Caisse d’Épargne, il devient possible de reprendre la main sur ses paiements. Certaines options permettent même de bloquer un créancier avant le prochain débit, à condition de savoir où cliquer et quoi demander à son conseiller.
| Élément clé | Résumé |
| Objectif | Mettre fin rapidement à un prélèvement effectué sur un compte Caisse d’Épargne. |
| Méthodes disponibles | Blocage via l’appli ou l’espace client, opposition d’un mandat SEPA ou refus d’un prélèvement déjà passé. |
| Délai d’effet | Le blocage est souvent immédiat et empêche les futurs prélèvements. |
| Conseil utile | Contacter l’organisme préleveur pour résilier le contrat afin d’éviter de nouveaux débits. ✔️ |
Bloquer un prélèvement Caisse d’Épargne : comprendre les enjeux avant d’agir
Un prélèvement SEPA Caisse d’Épargne repose sur un mandat donné à un créancier (fournisseur d’énergie, opérateur télécom, organisme public, site d’abonnement, etc.). Tant que ce mandat reste valide, le créancier peut émettre des débits réguliers sur votre compte, dans les limites du contrat signé.
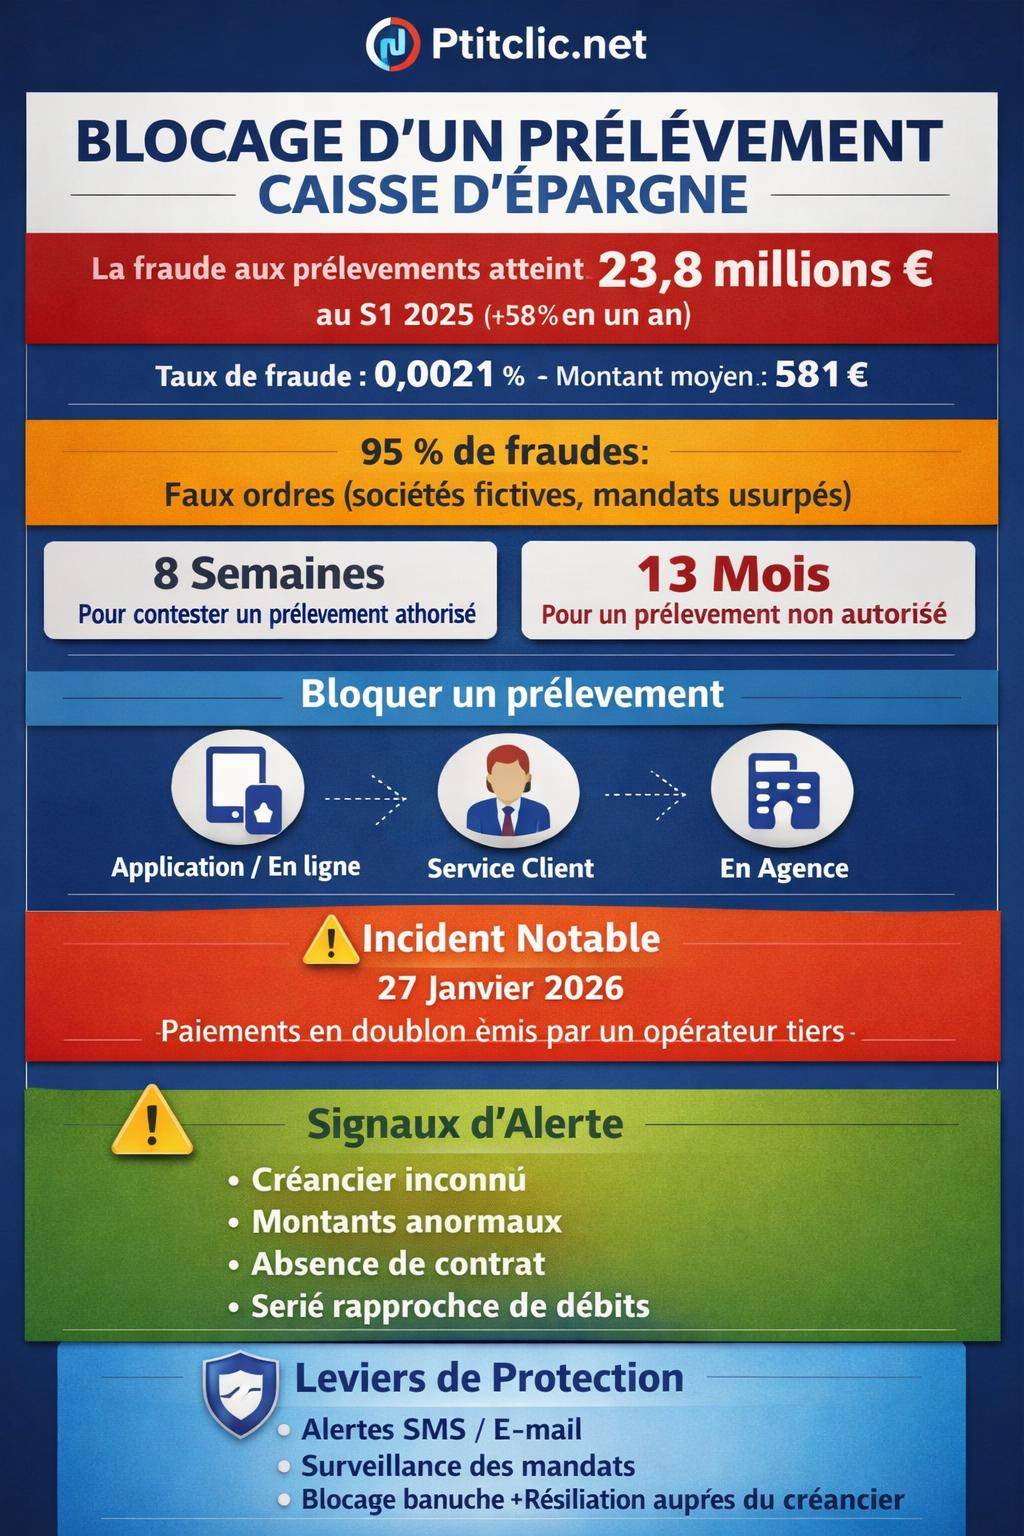
Caisse d'EpargneEcrire au Service Réclamations de la Caisse d’Epargne : Les adresses !La hausse de la fraude aux prélèvements rappelle l’intérêt de maîtriser les mécanismes de blocage. Sur le premier semestre 2025, la fraude aux prélèvements atteint 23,8 millions d’euros, avec un taux de fraude de 0,0021, en progression par rapport à 2023 et 2024. Le montant moyen par fraude gravite autour de 581 €, en nette hausse sur un an. La quasi-totalité des cas provient de faux ordres : sociétés fictives, mandats inexistants ou usurpés.
Dans ce contexte, bloquer un prélèvement Caisse d’Épargne ne relève pas seulement du confort administratif. Il s’agit d’un véritable levier de sécurisation de compte bancaire et de gestion budgétaire, surtout lorsque plusieurs créanciers interviennent sur le même compte.

Les différents niveaux de blocage de prélèvement à la Caisse d’Épargne
Bloquer un prélèvement Caisse d’Épargne ne se résume pas à une seule action. Plusieurs leviers existent, avec des effets plus ou moins larges. Bien les distinguer évite les malentendus avec le créancier, les rejets de factures justifiées ou l’interruption de services.
On distingue généralement :
- le blocage ciblé d’un créancier (interdiction de tout prélèvement provenant d’un même émetteur) ;
- le blocage d’un mandat précis (contrat identifié par une référence de mandat SEPA) ;
- la contestation d’un prélèvement déjà passé (avec remboursement demandé) ;
- le plafond de prélèvements ou les restrictions par compte, plus rares mais possibles dans certains paramétrages ;
- des mesures plus larges, comme la mise sous surveillance renforcée en cas de suspicion de fraude.
Comparatif des solutions de blocage de prélèvement
Le tableau suivant résume les principales options de blocage de prélèvement Caisse d’Épargne, leurs effets et le moment opportun pour les utiliser.
| Solution | Moment d’usage | Portée | Canal principal |
|---|---|---|---|
| Blocage d’un créancier | Avant ou après un premier débit | Empêche tout nouveau prélèvement du même émetteur | Appli / espace en ligne / agence |
| Blocage d’un mandat précis | À partir de la création du mandat SEPA | Vise un contrat déterminé (référence de mandat) | Service client / conseiller |
| Opposition ponctuelle | Juste avant l’échéance, si visible dans la liste des opérations à venir | Bloque une échéance, pas le contrat | Appli / espace en ligne |
| Contestation et remboursement | Après débit sur le compte | Remboursement potentiel, blocage possible en parallèle | En ligne, courrier ou agence |
| Surveillance renforcée en cas de fraude | En cas de série de débits anormaux | Suivi personnalisé, alertes et restrictions | Conseiller / service fraude |
Pour un lecteur qui souhaite comparer les approches selon la banque ou approfondir le fonctionnement global, un guide détaillé sur l’opposition à un prélèvement en ligne permet d’élargir la réflexion au-delà de la Caisse d’Épargne.
Blocage d’un prélèvement Caisse d’Épargne en ligne : procédure détaillée
La voie la plus rapide pour bloquer un prélèvement Caisse d’Épargne reste l’espace client en ligne ou l’application mobile. Le principe consiste à repérer le créancier dans l’historique, puis à paramétrer une opposition définitive ou ciblée.

Étape 1 : se connecter et accéder à la gestion des prélèvements
Après connexion à votre espace client sécurisé, l’onglet à rechercher correspond souvent à la rubrique liée aux prélèvements SEPA, aux mandats ou aux opérations récurrentes. L’intitulé précis peut légèrement varier selon l’interface et les mises à jour logicielles.
On y retrouve :
- la liste des prélèvements déjà passés ;
- les opérations à venir (échéances programmées) ;
- les mandats actifs associés au compte ;
- parfois les mandats révoqués ou archivés.
Étape 2 : identifier le créancier à bloquer
Chaque prélèvement comporte des informations utiles pour un blocage précis :
- le nom du créancier (raison sociale, parfois abrégée) ;
- un identifiant créancier SEPA (ICS) ;
- la référence de mandat ;
- le montant et la date de débit ;
- un éventuel libellé de contrat ou d’abonnement.
Une lecture attentive de ces éléments évite toute confusion entre deux abonnements proches (par exemple deux services numériques d’une même maison mère ou une filiale et sa marque principale).

Étape 3 : poser une opposition ou un blocage définitif
Une fois le prélèvement ciblé, plusieurs actions deviennent possibles, selon les droits proposés par l’interface :
- Opposition sur une opération à venir : interruption d’une échéance précise, le mandat reste techniquement actif ;
- Blocage du créancier : interdiction de tout nouveau prélèvement avec ce même identifiant créancier ;
- Blocage du mandat : action plus fine, quand la banque distingue plusieurs contrats pour un même créancier.
Une confirmation récapitulative apparaît avant validation. Il convient alors de vérifier le nom du créancier, le compte concerné et la nature de l’action (ponctuelle ou durable).
Blocage d’un prélèvement Caisse d’Épargne via le service client ou en agence
Pour certains profils, l’interface en ligne ne suffit pas. Une partie des clients préfère une intervention accompagnée, avec un conseiller ou le centre de relation clientèle, surtout lorsque plusieurs prélèvements litigieux apparaissent simultanément.
Demande d’opposition par téléphone
Le service client Caisse d’Épargne peut enregistrer un blocage de prélèvement ou une opposition après vérification de votre identité. La banque demande alors :
- le numéro de compte concerné ;
- la date de prélèvement ;
- le nom du créancier ;
- le montant exact ou approximatif ;
- les éléments prouvant l’absence de mandat ou la résiliation du contrat.
Un compte rendu oral récapitule la nature de l’action : opposition ponctuelle, blocage durable, ou ouverture d’un dossier de contestation. Dans le cas d’un litige persistant avec le créancier, la Caisse d’Épargne peut demander un suivi écrit pour tracer les échanges.
Blocage en agence avec votre conseiller
Un rendez-vous en agence permet d’examiner les relevés, les prélèvements récents et la régularité des opérations. Le conseiller peut alors :
- déceler un schéma anormal (montants en hausse, nouveaux créanciers inconnus) ;
- mettre en place des blocages spécifiques sur certains émetteurs ;
- vous aider à rédiger les contestations et courriers nécessaires ;
- paramétrer des alertes SMS ou e-mail lors de nouveaux prélèvements.
Cette approche guide surtout les personnes qui connaissent mal le fonctionnement des mandats SEPA ou qui gèrent un volume important de paiements récurrents (propriétaires, indépendants, associations).
« J’ai fait bloquer plusieurs prélèvements abusifs directement en agence, après un rendez-vous d’une trentaine de minutes. Mon conseiller a repéré deux mandats jamais signés et a enclenché immédiatement les contestations. » – Témoignage d’un client suite à un audit de prélèvements.
Contester un prélèvement Caisse d’Épargne déjà débité
Bloquer un futur prélèvement Caisse d’Épargne ne règle pas toujours la question du remboursement d’une somme déjà débitée. La réglementation SEPA encadre des délais précis, différents selon l’existence ou non d’un mandat signé.
Délais légaux de contestation d’un prélèvement SEPA
Deux situations principales :
- Mandat signé, prélèvement autorisé mais contesté (montant erroné, contrat résilié, double débit) : le délai de contestation standard atteint 8 semaines à compter du débit sur le compte ;
- Prélèvement non autorisé (mandat jamais signé, fraude, société fictive) : le délai de contestation s’étend jusqu’à 13 mois, sous réserve de prouver l’absence de mandat.
Dans les statistiques de fraude générale S1 2025, les prélèvements représentent une part modérée de la fraude totale en valeur (3,9 %), bien derrière les virements ou les paiements par carte. En revanche, la hausse de la fraude aux prélèvements sur douze mois reste marquée, avec une progression de 58 % en valeur.
Procédure de contestation auprès de la Caisse d’Épargne
La contestation peut se faire :
- depuis l’espace client, en sélectionnant le prélèvement concerné puis l’option « contester » ou « signaler une anomalie » ;
- par courrier recommandé adressé à l’agence ou au service clientèle ;
- en agence, avec demande de prise en charge immédiate.
Le courrier ou le formulaire en ligne doit détailler :
- les coordonnées complètes du titulaire du compte ;
- la référence du compte et du prélèvement contesté ;
- la date et le montant du débit ;
- le motif précis de la contestation (contrat résilié, absence de mandat, double débit, erreur de montant) ;
- les pièces jointes pertinentes (lettre de résiliation, contrat, échanges écrits).
« En cas d’opération de paiement non autorisée, le prestataire de services de paiement doit rembourser immédiatement le payeur du montant de l’opération non autorisée. » – Principe général issu du cadre SEPA et repris par le droit bancaire français.
Pour approfondir la logique globale de contestation, un guide spécifique sur l’opposition et le blocage d’un prélèvement en ligne expose les démarches transposables à d’autres établissements.
Fraude aux prélèvements Caisse d’Épargne : reconnaître et bloquer les faux ordres
Les chiffres de fraude S1 2025 montrent une tendance claire : les fraudeurs exploitent surtout les virements et les paiements à distance par carte, mais la fraude par prélèvement progresse. Les faux ordres de prélèvement représentent environ 95 % des cas recensés, souvent via la création de sociétés fictives ou l’usurpation d’identité.
La croissance du nombre total de prélèvements (+6 % en volume, +6,5 % en montant) multiplie les opportunités d’attaques pour les fraudeurs. La hausse du montant moyen par fraude (+50,5 % sur un an) montre également une sophistication accrue des scénarios frauduleux.
Signes qui doivent alerter sur un prélèvement frauduleux
Certains indices revenue sur les relevés bancaires signalent une possible fraude :
- le nom du créancier totalement inconnu, sans rapport avec vos services habituels ;
- un montant inhabituel par rapport au type de dépense (abonnement supposé modeste, somme élevée) ;
- l’absence de contrat ou de commande correspondant ;
- une série rapprochée de prélèvements d’un même émetteur, avec des montants variables ;
- un prélèvement intervenant après clôture ou résiliation documentée d’un service.
Réflexes immédiats en cas de fraude présumée
En présence d’un prélèvement suspect sur un compte Caisse d’Épargne, l’enchaînement d’actions suivantes structure la réponse :
- Blocage immédiat du créancier dans l’espace client ou auprès du service client ;
- Contestation du prélèvement via les canaux officiels, avec description circonstanciée ;
- Vérification de l’historique pour repérer d’autres débits du même émetteur ;
- Signalement au service fraude de la Caisse d’Épargne en cas de série d’opérations anormales ;
- éventuelle dépôt de plainte si un schéma frauduleux avéré se dessine (usurpation d’identité, escroquerie organisée).
Cas particulier : incident de paiements en doublon début 2026
Le 27 janvier 2026, un incident a généré des paiements erronés en doublon auprès de plusieurs établissements, dont la Caisse d’Épargne, BoursoBank, Banque Populaire et Crédit Coopératif. L’origine provenait d’erreurs de transactions d’un établissement tiers.
Caisse d'EpargneComment clôturer son compte à la Caisse d’Epargne ?Dans ce type de situation, le client constate sur son relevé deux lignes de débit similaires, parfois le même jour, parfois à quelques heures d’intervalle. L’impact exact sur les clients n’a pas été rendu public, mais la mécanique reste comparable à un double prélèvement : montant identique, même créancier, même libellé.
Réaction à adopter en cas de double prélèvement
Lorsqu’un client repère un double débit, la démarche suit plusieurs étapes :
- vérifier si le créancier reconnaît l’incident sur son site ou par e-mail ;
- vérifier les communications de la banque (espace client, messagerie sécurisée, site institutionnel) ;
- signaler le débit en doublon via la fonction de contestation ou directement auprès du conseiller ;
- demander un remboursement de la somme prélevée en trop, sans bloquer à tort un créancier légitime.
Dans un incident de ce type, l’enjeu consiste à obtenir la régularisation sans perturber la relation avec le fournisseur, surtout lorsqu’il s’agit d’un service indispensable (énergie, loyer, assurance santé).
Gérer le blocage de prélèvements Caisse d’Épargne sans fragiliser son budget
Bloquer un prélèvement Caisse d’Épargne apporte un soulagement immédiat, mais son impact sur l’équilibre financier se joue sur la durée. Certains prélèvements représentent des charges structurantes du budget (crédit, loyer, assurances, impôts), d’autres relèvent davantage du confort ou de la consommation discrétionnaire.
Identifier les prélèvements prioritaires et secondaires
Une analyse des prélèvements entrants chaque mois distingue plusieurs catégories :
- Charges vitales et contractuelles : loyer, crédit immobilier, électricité, eau, assurances obligatoires ;
- Services nécessaires mais négociables : téléphonie, internet, certains abonnements professionnels ;
- Services de confort : plateformes de streaming, abonnements numériques, box diverses ;
- Prélèvements ponctuels : régularisations annuelles, impôts, cotisations exceptionnelles.
Un blocage intempestif sur une charge prioritaire engendre des impayés, des pénalités et parfois l’inscription dans des fichiers d’incidents. À l’inverse, une absence de réaction sur des services de confort non souhaités grignote progressivement le budget.
Articulation entre blocage bancaire et résiliation auprès du créancier
Le blocage à la Caisse d’Épargne traite le symptôme sur le compte bancaire, mais ne remplace pas la résiliation du contrat auprès du créancier. Les deux démarches s’articulent de la façon suivante :
- envoyer une résiliation écrite au créancier en respectant les conditions contractuelles (préavis, forme, adresse) ;
- demander un arrêt de facturation dès la date de résiliation ;
- en parallèle, mettre en place un blocage de prélèvement à la Caisse d’Épargne si des débits persistants ou abusifs apparaissent ;
- conserver les preuves de résiliation (accusé de réception, mail de confirmation) pour toute contestation ultérieure.
Outils complémentaires pour sécuriser ses prélèvements à la Caisse d’Épargne
Au-delà du blocage, plusieurs leviers renforcent la gestion des prélèvements sur un compte Caisse d’Épargne. Ces outils réduisent le risque de découvert non maîtrisé et favorisent la détection anticipée des anomalies.
Alertes et suivi en temps réel
La mise en place d’alertes SMS ou e-mail pour chaque débit supérieur à un certain montant améliore la réactivité. Un client averti dès le passage d’un prélèvement inconnu peut réagir le jour même, engager la contestation et bloquer l’émetteur.
Certains parcours clients proposent également une vue synthétique de tous les mandats actifs, avec possibilité de filtrer par montant ou par fréquence. Cette vision panoramique constitue un outil précieux pour repérer les abonnements oubliés ou peu utilisés.
Paramétrage de son compte et arbitrage entre moyens de paiement
Pour certains types de services, d’autres solutions peuvent remplacer le prélèvement automatique :
- virement ponctuel, pour garder une validation manuelle à chaque échéance ;
- paiement par carte avec contrôle des plafonds ;
- virement permanent, lorsque le montant reste stable et maîtrisé.
Le choix du moyen de paiement dépend du niveau de confiance envers le créancier, de la régularité des montants et du besoin de contrôle. Les statistiques de fraude montrent toutefois une progression marquée des virements frauduleux, notamment en banque en ligne, ce qui incite à rester attentif à tous les canaux de paiement.
Ressources pour aller plus loin sur le blocage de prélèvements
Un lecteur qui souhaite creuser les aspects juridiques, les délais ou les démarches selon différents établissements bancaires peut s’appuyer sur plusieurs ressources complémentaires. Un contenu dédié au blocage de prélèvement en ligne propose une vue transversale des procédures : bloquer un prélèvement en ligne.
Pour une approche plus spécifique à la Caisse d’Épargne et aux banques de son groupe, un autre article met en parallèle les dispositifs, les formulaires et les contacts utiles : bloquer un prélèvement Caisse d’Épargne. L’ensemble de ces contenus forme un socle solide pour structurer ses démarches et affiner sa stratégie de protection des comptes.
